
标题
- 标题
- 内容
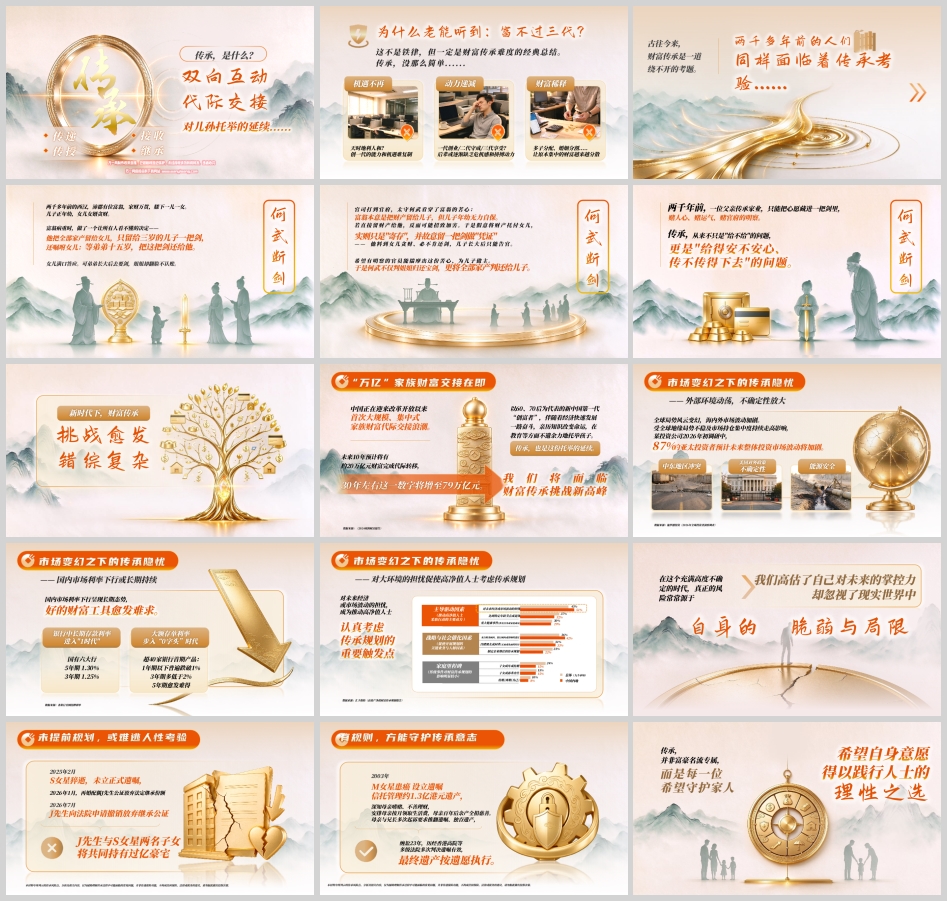
两千多年前的西汉,沛郡有位富翁,家财万贯,膝下一儿一女。儿子年幼,女儿女婿贪财。富翁病重时,做了一个让所有人看不懂的决定:把全部家产留给女儿,只留给三岁的儿子一把剑,并嘱咐女儿——等弟弟十五岁,把这把剑还给他。
女儿满口答应。可弟弟长大后去要剑,姐姐却翻脸不认账。官司打到官府,太守何武看穿了富翁的苦心:富翁本意是把财产留给儿子,但儿子年幼无力自保,若直接留财产给他,反而可能招致加害。于是假意将财产托付女儿,实则只是“寄存”,并故意留一把剑做“凭证”——他料到女儿贪财、必不肯还剑,儿子长大后只能告官,希望有明察的官员能揣摩出这份苦心、为儿子做主。最终,何武不仅判姐姐归还宝剑,更将全部家产判还给儿子。
一位父亲传承家业,只能把心愿藏进一把剑里,赌人心、赌运气、赌官府的明察。两千年后的今天,我们面临更复杂多变的环境,但相比那位只能寄托于一把剑、一个“聪明人”断案的父亲,幸运的是,我们拥有了更多的财富传承工具选项。
传承,从来不只是“给不给”的问题,更是“给得安不安心、传不传得下去”的问题。
中国正在迎来改革开放以来首次大规模、集中式家族财富代际交接浪潮。以60、70后为代表的新中国第一代“创富者”,伴随着经济快速发展一路奋斗,亲历知识改变命运,在教育等方面不遗余力地托举孩子。据《2024胡润财富报告》显示,未来10年预计将有约20万亿元财富完成代际转移,30年左右这一数字将增至79万亿元。传承,也是这份托举的延续。
然而,这份托举的延续之路并不平坦。为什么老能听到“富不过三代”?这不是铁律,但一定是财富传承难度的经典总结。创一代的能力和机遇难复制,一代创业、二代守成、三代享受,后辈或逐渐缺乏危机感和拼搏动力;多子分配、婚姻分割,让原本集中的财富越来越分散。机遇不再、动力递减、财富稀释——传承,没那么简单。
更值得警惕的是外部环境的变幻。施罗德投资《2026年全球投资者洞察调查》显示,受全球地缘局势不稳及市场持仓集中度持续走高影响,87%的亚太投资者预计未来整体投资市场波动将加剧。中东地区冲突、美国对外政策不确定性、能源安全……全球局势风云变幻,海内外市场波动加剧。
国内市场同样面临挑战。银行中长期存款利率进入“1时代”:国有六大行5年期1.30%、3年期1.25%;大额存单利率步入“0字头”时代,超40家银行首期产品中,1年期以下普遍跌破1%,3年期多低于2%,5年期愈发难得。利率下行呈现长期态势,好的财富工具愈发难求。
汇丰保险《高资产净值财富传承规划报告》指出,对未来经济或市场波动的担忧,成为推动高净值人士认真考虑传承规划的重要触发点——在中国内地,这一因素占比达51%,远高于“达到特定年龄节点或退休”(42%)、“重大健康事件”(31%)等家庭里程碑因素。可见,市场变幻之下的传承隐忧,正在倒逼人们从“回避”走向“规划”。
在这个充满高度不确定的时代,真正的风险常常源于我们高估了自己对未来的掌控力,却忽视了现实世界中自身的脆弱与局限。
2025年2月,S女星猝逝,未立正式遗嘱。2026年1月,再婚配偶J先生公证放弃法定继承份额,J先生与S女星两名子女将共同持有过亿豪宅。然而到了2026年7月,J先生向法院申请撤销放弃继承公证。一纸公证尚可反悔,更何况没有规则约束的人心?
与之形成鲜明对比的是M女星。2003年,她患癌后设立遗嘱信托管理约1.3亿港元遗产。她深知母亲嗜赌、不善理财,安排母亲按月领取生活费,母亲百年后余产全捐慈善。母亲与兄长多次起诉要求推翻遗嘱、独吞遗产,缠讼23年,历经香港高院等多级法院多次判决遗嘱有效,最终遗产按遗愿执行。
有规则,方能守护传承意志。两个案例,两种结局,差别不在财富多寡,而在是否提前用规则锁定了心意。
传承风险也并非富豪名流专属。身边故事比比皆是:父亲赠予女儿2000万创业启动金,未做任何财产隔离,几年后女儿婚变,这笔巨额资金被认定为夫妻共同财产,最终被分割走一半,老人痛心不已——你以为赠予的是孩子,其实一半分给了婚姻。深圳一家环卫公司,两股东黄先生和罗女士(夫妻)为企业贷款提供个人担保,夫妻账面负债合计超2900万元,法院裁定企业、黄先生、罗女士三方“实质合并重整”,夫妻全部个人资产、未来五年经营收益全部打包偿债——你以为担保只是签个字,其实押上了整个家。独生女小何,父母省吃俭用买下1400万学区房登记在父亲名下,父母相继离世后,两个叔叔和一个姑姑找上门主张继承权,法院最终判决叔姑三人合计得12.5%,小何需支付175万元补偿才能拿回全部产权——你以为独生子女理应继承全部,但法律上并非如此。
传承,关键的不是给,而是怎么给。婚姻变量、家企混同、“法定”不等于“心意”,每一个变量都可能让传承偏离初衷。
面对如此错综复杂的传承挑战,单一工具已无法满足复杂的传承需求。法律类工具(法定继承、生前赠予、遗嘱等)、信托类工具(家族信托等)、保险类工具(人寿产品等)各有其用,也可采用多种工具组合搭配来实现。
在众多工具中,保险凭借保障功能、私密简便定向传承等优势,在财富传承中愈发受到大家、特别是高净值人群的青睐。汇丰保险《高资产净值财富传承规划报告》显示,人寿保单在中国内地高净值人群传承规划方案的使用与考量中位居前列,是“目前正在使用”与“未来考虑采用”的重要选项之一。
保险工具在财富传承中的价值,可以从三个维度理解。
其一,财富传承的完整性。 在利率下行、市场波动加剧的环境下,保险产品以合同形式锁定长期利益,为传承财富提供了一道相对确定的“压舱石”。当银行中长期存款利率进入“1时代”、大额存单步入“0字头”,能够穿越周期、锁定长期价值的工具愈发稀缺。保险的保障功能与长期属性,恰与传承的长期性相匹配。
其二,财富传承的准确性。 保险合同可以明确指定受益人,实现定向传承,避免“法定继承”带来的纠纷与稀释。前述独生女小何的案例中,若父母生前通过保单明确指定受益人,房产份额的继承争议或可避免;父亲赠予2000万创业金若辅以保单架构安排,婚姻分割的风险或可隔离。保险的私密性与定向性,让“给谁、给多少、怎么给”的心意得以精准落地。
其三,传承意志的延续性。 保险金可与家族信托、保险金信托等工具组合,实现分期给付、条件给付,防止后代挥霍,培养出色接班人,甚至传递文化价值观。M女星的遗嘱信托之所以能缠讼23年仍按遗愿执行,靠的正是规则的刚性;而保险金信托的组合运用,则为普通家庭提供了门槛更低、操作更简便的“规则化传承”路径。
需要特别说明的是,保险工具相关“传承”描述为保险金推荐用途,非保险责任范围。家族信托、保险金信托等工具的功能描述与场景展示,仅用于传承规划思路的参考与说明,不构成对任何信托产品或具体服务方案的推荐、要约或承诺,亦非保险销售行为,信托具体内容以正式签署的信托合同及相关法律文件为唯一依据。
两千多年前,一位父亲只能把心愿藏进一把剑里,赌人心、赌运气、赌官府的明察。两千年后,利率下行、市场波动、婚姻变量、家企混同、继承争议……传承的挑战不是变少了,而是更错综复杂了。但幸运的是,我们不再只有“一把剑”。
传承,并非富豪名流专属,而是每一位希望守护家人、希望自身意愿得以践行人士的理性之选。保险工具以其保障功能、私密简便定向传承等优势,与遗嘱、家族信托等工具强强联手,正在让传承从“赌人心”走向“有规则”,从“给不给”走向“给得安心、传得下去”。
利率下行的时代,好的财富工具愈发难求;而好的传承规划,从来不是等到风雨来时才想起撑伞。愿每一位托举后辈的创富者,都能在规则的保护下,让这份托举稳稳延续。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号