
标题
- 标题
- 内容
当我们试图回答"婚姻是什么"这个看似简单的问题时,不妨先做一个思想实验:把婚姻与《合伙企业法》第二条所定义的合伙企业放在一起比较。
合伙企业,是依照本法在中国境内设立的由各合伙人订立合伙协议,共同出资、合伙经营、共享收益、共担风险,并对合伙企业债务承担无限连带责任的营利性组织。它有几个核心要素:合伙协议、共同出资、合伙经营、共享收益、共担风险、无限连带。
再看婚姻:双方自愿、结婚登记、男有彩礼、女有嫁妆、重大事务共同决定、共同财产共同共有、夫妻债务连带偿还。两相对照,你会发现一个惊人的结构相似性——婚姻在形式上几乎具备了合伙企业的全部特征:有"协议"(结婚登记)、有"出资"(彩礼嫁妆)、有"共同经营"(家庭事务共同决定)、有"共享收益"(共同财产)、有"共担风险"(夫妻债务连带偿还)。
但婚姻终究不是合伙企业。合伙以营利为目的,婚姻以共同生活为目的;合伙可以随时退伙,婚姻的解除却牵涉情感、子女、伦理。然而,正是这种"形似合伙、实为生活共同体"的双重属性,决定了婚姻中的财富问题远比我们想象的复杂:它既有合伙式的财产共有与债务连带,又有情感与伦理的纠缠,一旦出现裂痕,法理与人情便同时登场。
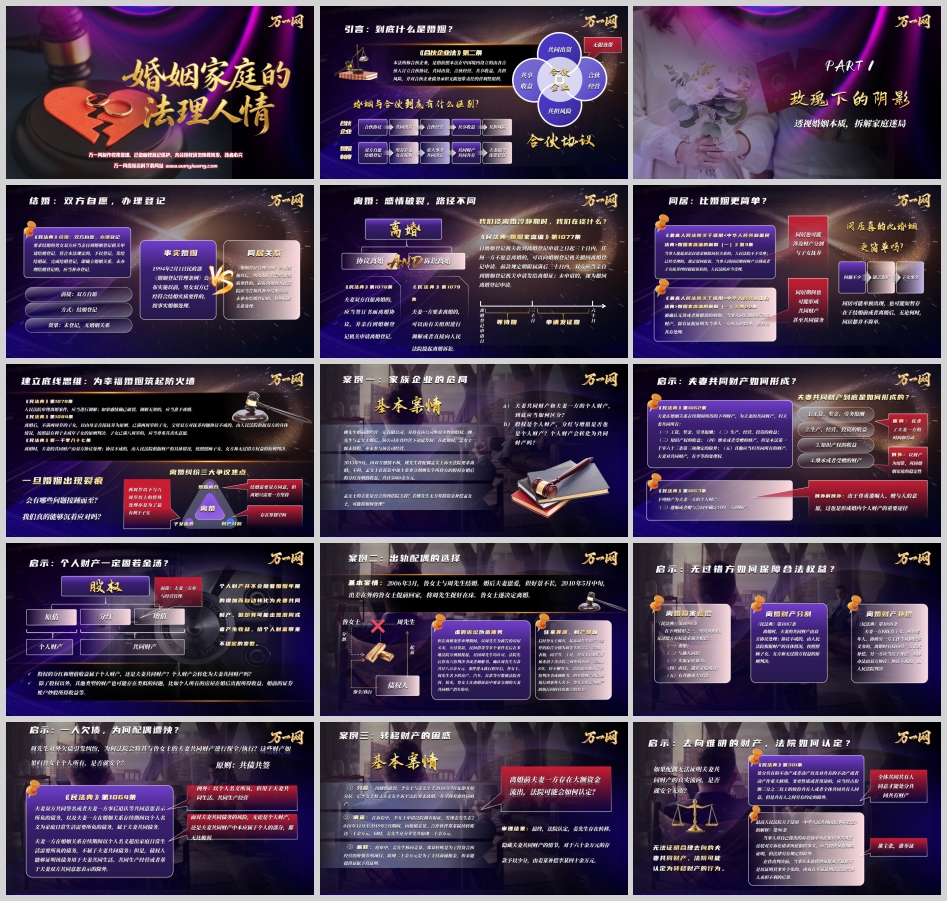
《民法典》规定,要求结婚的男女双方应当亲自到婚姻登记机关申请结婚登记,完成登记即确立婚姻关系。前提是双方自愿,方式是结婚登记,效果是未登记则无婚姻关系。1994年2月1日民政部《婚姻登记管理条例》公布实施以前符合结婚实质要件的,按事实婚姻处理;此后未补办登记的,按同居关系处理。
结婚需要双方同意,但离婚只需要一方坚持。协议离婚须签订书面离婚协议并亲自申请登记,且设有"离婚冷静期":自婚姻登记机关收到申请之日起三十日内,任何一方不愿离婚的可撤回申请;期限届满后三十日内双方应亲自申请发给离婚证,未申请的视为撤回。诉讼离婚则由一方要求离婚,可经调解或直接向法院起诉,法院审理离婚案件应当调解,感情确已破裂、调解无效的,应准予离婚。
有人认为同居比婚姻简单,实则不然。司法解释明确:当事人仅请求解除同居关系的,法院不予受理;但因同居期间财产分割或子女抚养纠纷起诉的,法院应当受理。被确认无效或被撤销的婚姻,同居期间所得财产除有证据证明为一方所有外,按共同共有处理。可见同居同样可能涉及财产分割、子女抚养,甚至形成共同财产、共同债务。同居可能单独出现,也可能短暂存在于结婚前或离婚后——无论何时,同居都不简单:缺乏保护、问题不少、子女事务棘手。
一旦婚姻出现裂痕,问题接踵而至:婚姻离合、财产分割、子女抚养。法律对子女抚养有精细安排——不满两周岁以母亲直接抚养为原则,已满两周岁协议不成由法院按最有利于未成年子女原则判决,已满八周岁应尊重其真实意愿。财产分割则按照顾子女、女方和无过错方权益的原则判决。这些规定既是法理,也是人情,但真正面对时,我们真的能够沉着应对吗?
姚先生婚前即经营一家有限公司并持有绝对多数股权,婚后公司在其经营下迅猛发展,孟女士既未持股也未参与经营。2013年姚先生起诉离婚,孟女士主张分割股权在婚后的分红及增值收益共计5000余万元。
《民法典》第1062条规定,婚姻关系存续期间所得的工资奖金劳务报酬、生产经营投资收益、知识产权收益、继承或受赠财产(遗嘱或赠与合同确定只归一方的除外)等为夫妻共同财产;第1063条规定遗嘱或赠与合同中确定只归一方的财产为个人财产——这是形成婚内个人财产的重要途径。夫妻共同财产的形成原则是"耗费了夫妻一方的时间和劳动",例外则以财产为纽带巩固婚姻家庭稳定性。
关键启示在于:股权本身是姚先生的个人财产,但股权的分红和增值收益是否属于共同财产?前提是夫妻一方是否参与经营管理。个人财产并不会随着婚姻年限增加而自动转化为夫妻共同财产,但却可能因混同或产生收益而带来不稳定变数。除股权外,个人所有的房屋婚后出租所得收益、婚前证券账户炒股所得收益等,都存在类似问题。这意味着:婚姻中的个人财富并不安全,即便"个人财产"四字写在纸上,其收益也可能被纳入共同财产的射程。
2006年鲁女士与周先生结婚,2010年鲁女士将周先生捉奸在床后决定离婚。然而在离婚案件审理期间,以周先生为被告的房屋买卖、欠付货款、民间借贷等案件在多地法院分别提起,周先生均认可,法院先后作出六份判决书或调解书确认其欠款共计八百余万元。进入执行程序后,鲁女士、周先生名下的房产、汽车、存款尽数被查封拍卖,鲁女士在离婚诉讼中要求分割的共同财产消失殆尽。后经调查,六个案件的原告分别为周先生的父亲、堂姐、表姐、同学等。鲁女士辞职奔波于各法院申请再审,至2018年法院陆续撤销六份判决书或调解书,但多数财产已被执行到案外人名下,鲁女士仍需为执行回转付出艰辛努力。
法律为无过错方提供了三重救济:第1087条离婚财产分割照顾子女、女方和无过错方权益;第1088条离婚财产补偿,负担较多义务方有权请求补偿;第1091条离婚损害赔偿,重婚、与他人同居、家庭暴力、虐待遗弃家庭成员或有其他重大过错导致离婚的,无过错方有权请求损害赔偿。
但更值得警惕的是债务风险。《民法典》第1064条规定:夫妻双方共同签名或一方事后追认等共同意思表示所负债务,以及一方以个人名义为家庭日常生活需要所负债务,属于夫妻共同债务;一方以个人名义超出家庭日常生活需要所负债务,不属于共同债务,但债权人能证明用于夫妻共同生活、共同生产经营或基于双方共同意思表示的除外。原则是"共债共签",例外是"以个人名义所负但用于共同生活、共同生产经营"。周先生对外欠债引发纠纷,法院将其与鲁女士的共同财产保全执行——面对夫妻共同债务风险,无论是个人财产还是共同财产中本应属于个人的部分,都无比脆弱。
李女士与姜先生因感情破裂于2018年9月起分居,李女士起诉离婚并分割共同财产。诉讼中李女士申请法院调查取证,发现姜先生在2018年11月至2019年2月期间向姐姐姜某、合作伙伴郑某陆续转账三十余万元,还分多笔取现二十余万元。庭审中姜先生称转账是为投资合伙经营虾蟹养殖项目、取现是为支付商铺租金,但未能提供证据证明。最终法院认定姜先生存在转移、隐藏夫妻共同财产情节,对六十余万元存款予以少分,由姜某补偿李某四十余万元。
法理依据在于:《民法典》第301条规定处分共同共有不动产或动产应经全体共同共有人同意(另有约定除外);民诉法解释第90条规定"谁主张,谁举证",未能提供证据或证据不足的,由负有举证证明责任的当事人承担不利后果。无法证明合理去向的夫妻共同财产,法院可能认定为转移财产行为。
更重要的是,《民法典》第1092条明确:夫妻一方隐藏、转移、变卖、毁损、挥霍夫妻共同财产,或伪造夫妻共同债务企图侵占另一方财产的,离婚分割共同财产时对该方可以少分或不分;离婚后另一方发现有上述行为的,可向法院提起诉讼请求再次分割。相比原《婚姻法》第47条,《民法典》新增"挥霍"情形,并明确离婚后亦可主张分割。转移、隐藏共同财产一旦失败,将承担不利后果——妄图以非法方式守护财富,实不可取。
三个案例共同揭示:婚姻中的个人财富并不安全,合法权益的保护绝非易事,非法方式转移财产风险巨大。在婚姻离合中,真正能够把握的恐怕只有个人财富;但婚姻中的个人财富却并不安全,甚至连无过错方的利益守护也困难重重。此时,妄图依靠转移财产作为手段守护个人财富并不可取,我们应当采用制度化的法律工具,未雨绸缪,决胜千里。
《民法典》第301条再次提醒我们:处分共同共有财产原则上应经夫妻双方同意,否则可能无法履行甚至存在效力瑕疵。婚姻中的财富筹划——无论财富传承还是债务隔离——未经配偶知情并同意,筹划空间更为狭窄。夫妻对共同财产就是共同共有,原则上任何重大处分均应经过双方同意。这正是婚姻财富筹划"最难"的根源:你不能单方面处分共有财产,也不能指望"悄悄转移"来解决问题。
《民法典》第1092条警示转移财产的风险;《第八次全国法院民事商事审判工作会议(民事部分)纪要》第4条则明确:婚姻关系存续期间以夫妻共同财产投保,投保人和被保险人同为夫妻一方,离婚时处于保险期内,投保人不愿继续投保的,保险人退还的保单现金价值按夫妻共同财产处理;投保人选择继续投保的,应支付保单现金价值的一半给另一方。
这意味着:保单并非"隐身衣"。保单具有合法性、有价性、隐秘性三个特点,但"隐秘性"不等于"不会被发现","单方投保"也不等于"不合法"。保单在婚姻中发挥良性作用,有赖于正确认识夫妻一方单方投保所存在的问题和风险——分割保单,分割的是现金价值;单方投保是否合法,与是否会被分割,是两个问题。
健康险、意外险中,投保人、被保险人、受益人均为鲁女士的情形下,《纪要》第5条明确:婚姻关系存续期间,夫妻一方作为被保险人依据意外伤害保险合同、健康保险合同获得的具有人身性质的保险金,或夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,宜认定为个人财产,但双方另有约定的除外。同时,《最高人民法院关于人民法院民事执行中查封、扣押、冻结财产的规定》第3条规定,被执行人及其所扶养家属所必需的生活费用不得查封、扣押、冻结——生存权高于财产权。因此,意外险、健康险的保险金是个人财产,保障型保险金在一定程度上可能豁免执行。这是保单作为"储水池"的第一层功能:以人身保障为底色,为个人财富保留一块相对安全的蓄水区。
年金结构中,投保人为鲁父或信托公司,被保险人为鲁女士,受益人为鲁父、孙女或信托公司。《民法典》第1063条规定遗嘱或赠与合同中确定只归一方的财产为个人财产;第1065条规定男女双方可以约定婚姻关系存续期间所得财产及婚前财产归各自所有、共同所有或部分各自所有、部分共同所有,约定应当采用书面形式。体外循环的关键在于夫妻双方同意转移——夫妻财产分割协议可以形成个人财产、隔离债务风险。
这里必须强调:保单筹划的合法性基础,在于"夫妻双方同意"与"书面约定",而非单方隐匿。通过父母作为投保人、以赠与合同确定只归一方、或以夫妻财产约定书面固定归属,才能让年金类保单真正成为婚姻中个人财富的储水池,而非离婚时被分割的现金价值。
婚姻与合伙,形似而神异。合伙以营利为目的,婚姻以共同生活为目的;但婚姻中的财产共有、债务连带、收益共享,却与合伙如出一辙。三个案例告诉我们:个人财产不会因婚姻年限自动转化,却可能因收益混同而流失;无过错方的救济虽有法律支撑,却往往在执行与举证中举步维艰;转移财产看似捷径,实则《民法典》第1092条早已悬剑在上。
真正制度化的法律工具,是事前筹划而非事后转移:以书面夫妻财产约定明确归属,以赠与合同确定只归一方,以保障型保险守住人身属性保险金的个人财产地位,以父母投保或信托安排实现年金保单的体外循环。保单不是隐匿财富的暗箱,而是合法、有价、可规划的储水池——它的功能发挥,建立在知情、同意、书面的法理基础之上,也建立在对婚姻人情的尊重之上。
婚姻中的法理也是人情。透视婚姻本质,不是为了算计,而是为了在玫瑰之下看见阴影,在阴影之中筑起防火墙。未雨绸缪,方能决胜千里;制度先行,方能在婚姻离合中守住真正属于自己的那份财富。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号