
标题
- 标题
- 内容
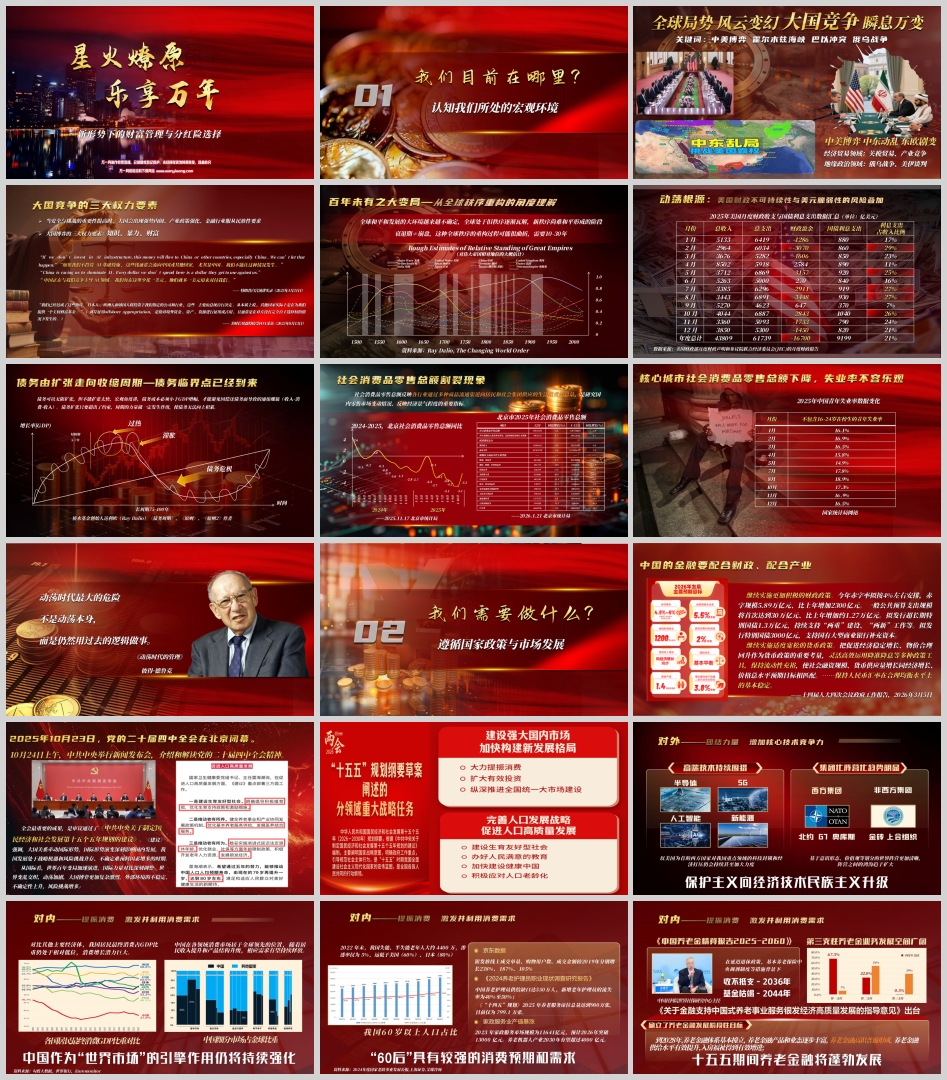
当今世界正经历百年未有之大变局。全球和平与发展的大环境越来越不确定,旧秩序逐渐瓦解,新秩序尚难和平形成。这个重构过程可能很曲折,需要10到30年。我们每个人、每个家庭都身处其中,财富管理的第一课,是看清自己所处的位置。
大国博弈重塑全球格局。 中美博弈、中东动乱、东欧剧变交织演进。在经济贸易领域,关税贸易摩擦与产业竞争持续升级;在地缘政治领域,俄乌战争、美伊谈判、霍尔木兹海峡局势、巴以冲突等热点此起彼伏。全球局势风云变幻,大国竞争瞬息万变。特朗普在白宫演讲中直言:"如果我们不投资AI基础设施,这些钱通常会流向中国或其他国家,尤其是中国。我们不能让这种情况发生。""中国正在与我们竞争主导AI领域。我们每在这里少花一美元,他们就多一美元用来对付我们。"美财长贝森特在接受FOX采访时更是坦言,美国已与日本、欧洲、韩国达成协议,这些国家将投资于美国指定的公司和行业,"从本质上说,其他国家实际上是在为我们提供一个主权财富基金"。这种"离岸征用"的逻辑表明,大国竞争的三大权力要素——知识、暴力、财富——正在被重新组合。当安全与挑战的重要性提高时,大国会出现强势内阁、产业政策强化、金融行业服从民族性要求的趋势。
动荡的根源在于美国财政不可持续性与美元脆弱性的风险叠加。 数据显示,2025年美国月度财政收支中,年度总收入43809亿美元,总支出61739亿美元,财政赤字高达16700亿美元,而国债利息支出达9199亿美元,占收入比例高达21%。债务由扩张走向收缩周期,债务临界点已经到来。债务可以无限扩张,但不能扩张太快。宏观角度讲,债务成本必须小于GDP增幅,才能避免因偿还债务而导致的通缩螺旋。债务扩张只要超出了约束,周期的力量就一定发生作用,使债务无法向上积累。桥水基金创始人达利欧的债务周期理论告诉我们,长周期75至100年,短周期5至7年,债务危机、滞胀、过热交替出现,无人能够逃脱周期的力量。
国内经济同样面临结构性挑战。 2025年,北京社会消费品零售总额同比下降2.9%,其中餐饮收入下降3.0%,商品零售下降2.9%。服装鞋帽针纺织品类下降5.9%,家用电器和音像器材类下降0.5%,汽车类下降13.7%。与此同时,金银珠宝类增长39.5%,化妆品类增长12.6%,粮油食品类增长5.7%——消费割裂现象明显,一边是高端消费与必需品消费的增长,一边是可选消费的萎缩。青年失业率数据同样不容乐观,2025年7月达17.8%,8月达18.9%,11月为16.9%,12月为16.5%。核心城市消费下降,失业率承压,这是我们必须正视的现实。
彼得·德鲁克在《动荡时代的管理》中警示:"动荡时代最大的危险不是动荡本身,而是仍然用过去的逻辑做事。"这句话值得每一位财富管理者深思。
面对复杂局面,中国的金融要配合财政、配合产业。2026年3月5日十四届人大四次会议政府工作报告明确提出:继续实施更加积极的财政政策,赤字率拟按4%左右安排,赤字规模5.89万亿元,比上年增加2300亿元;一般公共预算支出规模将首次达到30万亿元,比上年增加约1.27万亿元;拟发行超长期特别国债1.3万亿元,持续支持"两重"建设、"两新"工作;拟发行特别国债3000亿元,支持国有大型商业银行补充资本。同时,继续实施适度宽松的货币政策,把促进经济稳定增长、物价合理回升作为货币政策的重要考量,灵活高效运用降准降息等多种政策工具,保持流动性充裕。
2025年10月,党的二十届四中全会审议通过了《中共中央关于制定国民经济和社会发展第十五个五年规划的建议》,强调我国发展处于战略机遇和风险挑战并存、不确定难预料因素增多的时期。从国际看,世界百年变局加速演进,国际力量对比深刻调整,大国博弈更加复杂激烈,外部环境的不稳定、不确定性上升。
对外,团结力量,增加核心技术竞争力。 以美国为首的西方国家对我国重点领域的科技封锁和经济打压仍会持续甚至加大力度,基于意识形态、价值观等划分的世界阵营更加清晰,阵营之间的鸿沟趋于扩大。但中国在各领域消费市场居于全球领先位置,奢侈时尚、酒水饮料、食品与营养、电气电子、家居用品、健康美妆等细分市场占全球比重显著。随着居民收入提升和产品结构升级,相应需求有望持续释放。
对内,提振消费,激发并利用消费需求。 对比其他主要经济体,我国居民最终消费占GDP比重仍处于相对低位,消费增长潜力巨大。银发经济成为重要抓手:银发族线上成交单量、购物用户数、成交金额较2019年分别增长238%、187%、105%;中国养老护理员供给缺口达550万人,新增老年护理员的流失率为40%至50%;2023年家政服务市场规模为11641亿元,预计2026年突破13000亿元;养老机器人产业2030年有望超过4000亿元。2022年末,我国失能、半失能老年人大约4400万,渗透率仅为5%,远低于美国的60%、日本的80%。
老龄化是最大的确定性。 到2028年,养老金融体系基本建立,养老金融产品和业态逐步丰富,养老金融意识普遍形成,养老金融供给水平有效提升。在延迟退休政策、基本养老保险中央调剂制度等背景下,我国养老体系三支柱结构与美国存在显著差距:第一支柱占比67.5%对32.0%,第二支柱7%对0.5%,第三支柱80.0%对70.0%——当然这是不同口径下的对比,但核心信息明确:我国第三支柱个人养老金发展空间巨大。2035年左右,我国60岁及以上老年人口将突破4亿,在总人口中的占比将超过30%,进入重度老龄化社会。中国是在人均GDP还不高的情况下进入老龄化社会的,公共财政和普通家庭都难以承受大规模建设和高昂的品质养老费用。三化叠加的中国式老龄化危机,意味着未来很多老人将经历破产式养老。人不一定会生病,但一定会变老;老了不一定赚钱,但一定要花钱,还不知道要花多久。
国办发[2024]1号文件聚焦当前的2亿老年人,2024政府工作报告全面布局养老工作,民政部等7部门联合发布《养老机构预收费监管指导意见》,2024年退休人员养老金上调3%实现20连涨,延迟退休2025年正式实施,全国养老服务信息平台正式上线运行,中央经济工作会议再次聚焦银发经济新战略,九部门联合发布《关于金融支持中国式养老事业促进银发经济高质量发展指导意见》。知名财经作家吴晓波判断:2030年以后,养老产业会替代房地产业,成为中国的第一大产业。
居民金融资产结构正在发生深刻变化。 从发展趋势看,中国居民金融资产结构进一步向货币存款、保险、债券倾斜,符合老龄化和低利率的影响。我国居民持有金融资产规模持续增长,占GDP比重2016年以来大体持平于225%。国际比较来看,我国居民持有的货币与存款占比与日韩接近,股票、股权和基金的合计占比不低,债券占比明显偏高,保险占比明显偏低。未来可能的结构变化趋势是:保险和年金占比上升,股票及股权资产占比可能阶段性上升。当前政策明确提出稳市场和稳预期,可能阶段性有助于提升股票市场活跃度;如果收益率水平进一步下降,债券的占比可能持续下降。
2024年我国居民部门金融资产占比情况显示:货币与存款50.2%,股票与股权19.5%,基金(含理财)11.7%,保险9.8%,债券8.8%。而在高净值人群中,保险配置比例更接近发达国家水平——整体平均配置保险19%,企业主18%,金领18%,职业投资者21%。储蓄理财加债券的配置平均达到31%,股票加公私募平均21%。这说明,越是高净值人群,越重视保险在资产配置中的压舱石作用。
财富管理是对财富在规模、期限、结构、权属等要素上的动态平衡过程。未来应对多变局势,养老的刚需,必然要建立全面资产配置管理理念。从平面到立体,从二维到三维,从资产到人生。
财富管理分为三个阶段:创富、守富、传富。创富阶段,工具选择包括房产(住宅、商业)、金融资产、实业与股权;守富阶段,需要说清楚、藏起来、转移走,应对系统性风险(政策与税收体制改革、经济周期与企业经营)和差异化风险(婚姻、代持、移民),避险产品包括终身寿险、年金险、贵金属、家族信托;传富阶段,身前传承要防范子女婚姻风险,身后传承要防范法定传承的风险、传承中的税与债,避险产品同样是终身寿险、年金险、家族信托。
在资产配置的具体框架中,配置前提是风险承受能力与预期收益。应急金对应健康与意外险、现金管理类活期、开放式理财;规划金对应年金险、分红型保险、理财产品;博弈金对应权益类公募基金、私募基金。分红险在规划金中占据重要位置,正是因为它兼顾了安全性、收益性与长期性。
为什么在当前形势下特别强调分红险的选择?第一,低利率环境下,传统固定收益类产品收益率持续下行,分红险"保底+浮动"的机制提供了分享保险公司经营成果的可能,在保证本金安全的基础上增加了收益弹性。第二,老龄化社会需要长期、稳定的现金流,年金险与分红型保险的组合能够为退休生活提供持续收入来源。第三,保险的权属明确、法律关系清晰,在财富传承中具有独特优势,能够有效实现"说清楚、藏起来、转移走"的守富目标。第四,国家政策明确支持保险业发展,九部门联合发文支持养老金融,保险在居民金融资产中的占比提升是大势所趋。
选择分红险,需要关注保险公司的投资能力、分红实现率、偿付能力充足率等核心指标,需要结合自身的风险承受能力、资金期限、养老规划进行综合考量。分红险不是短期博取高收益的工具,而是长期资产配置的压舱石,是穿越周期的稳定器。
星火燎原,乐享万年。在百年未有之大变局中,唯有认清宏观环境、遵循国家政策、把握市场趋势、建立全面的资产配置理念,才能在动荡中守住财富、在变化中赢得未来。财富管理不是一次性的决策,而是伴随一生的动态平衡过程。分红险作为这一过程中的重要工具,值得每一位财富管理者认真审视与选择。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号