
标题
- 标题
- 内容
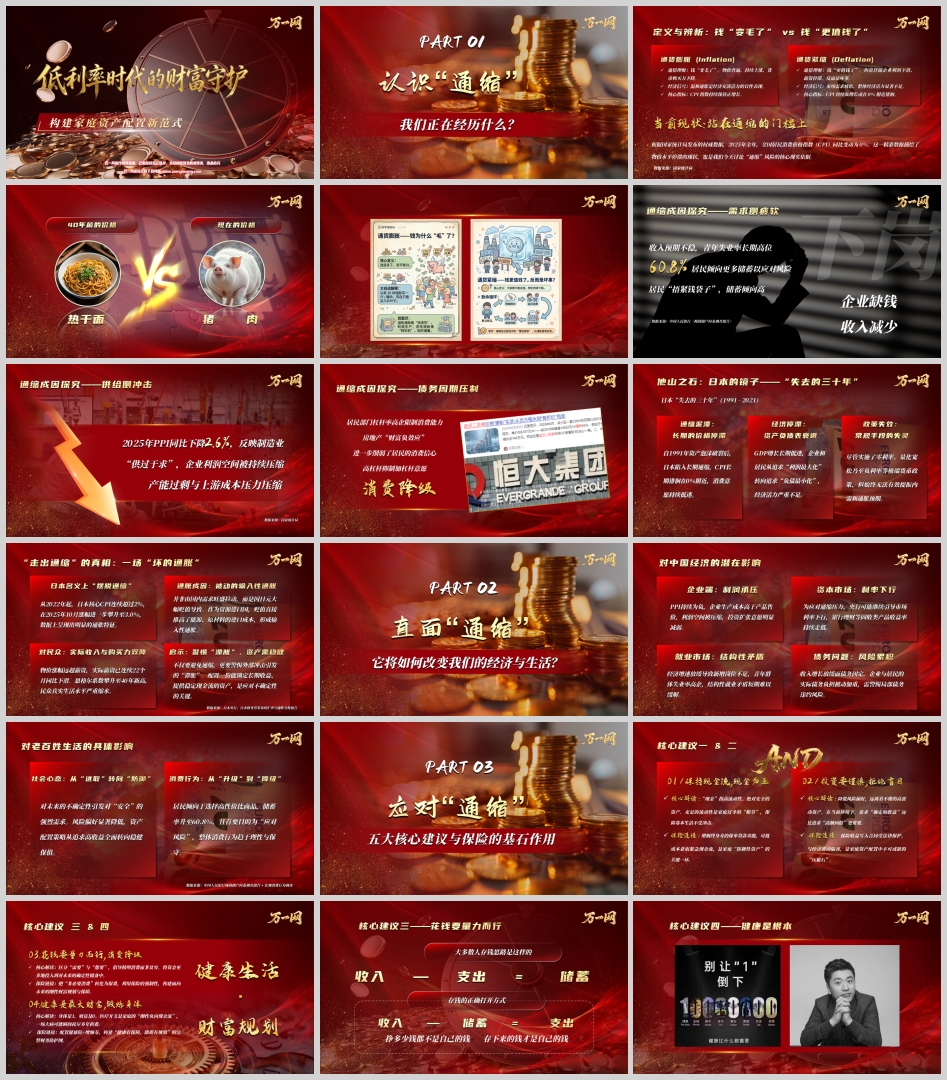
2025年全年,全国居民消费价格指数(CPI)同比持平,工业生产者出厂价格指数(PPI)同比下降2.6%。这两个数字放在一起,勾勒出一个清晰而令人不安的图景:企业端产品卖不出价钱,利润被持续挤压;居民端物价停滞,消费意愿低迷。我们正在经历的,不是教科书上那种伴随着经济繁荣的温和通胀,而是一种更棘手的状态——需求不足与价格停滞相互强化的通缩压力。
对于普通家庭而言,这意味着过去二十年习以为常的财富增长逻辑正在失效。房产增值神话褪色,银行理财收益率一路下行,权益市场波动加剧。在这样的环境下,重新理解“钱”的逻辑,并据此构建一套防御性的家庭资产配置范式,已经不是选择题,而是必答题。
一、认清现实:通缩为什么比通胀更难缠
通胀是钱“变毛了”,东西越来越贵,但企业有利润,就业有保障,工资多少能跟着涨。通缩表面上钱“更值钱了”,但背后的代价是企业的东西卖不上价,利润下滑,于是缩减投资、冻结招聘甚至裁员;居民收入预期不稳,于是捂紧钱包、推迟消费;需求进一步萎缩,物价继续承压。这是一个自我强化的下行螺旋。
国家统计局的数据印证了这一压力的存在。2025年CPI全年零增长,尽管12月同比回升至0.8%,但主要受食品和能源短期波动影响,核心CPI全年仅上涨0.7%。更值得警惕的是PPI,2025年全年下降2.6%,意味着工业品出厂价格持续低于成本线,制造业企业的经营压力可见一斑。企业不赚钱,就业和收入就缺乏根基,消费信心便无从谈起。
央行的储户调查数据提供了另一个佐证:2025年二季度,倾向于“更多储蓄”的居民占比达到63.8%,而倾向于“更多投资”的仅占12.9%。超过六成的居民选择把钱存起来,首要目的不是赚利息,而是“应对风险”。这种集体性的防御心态,恰恰是通缩预期自我实现的心理机制。
二、日本的镜子:通缩泥潭与“坏的通胀”
理解通缩的顽固性,日本是最直接的参照。上世纪90年代资产泡沫破裂后,日本陷入了长达数十年的价格停滞。企业从追求“利润最大化”转向“负债最小化”,居民不敢消费,即便央行将利率降至零甚至负值,也无法有效撬动内需。
近期日本似乎“走出通缩”了。2025年10月,日本核心CPI同比上涨3.0%,连续50个月上升。但拆开来看,这轮通胀并非国内需求旺盛所致,而是日元大幅贬值推高了进口能源和原材料成本,属于典型的输入性通胀。代价是什么?2025年日本人均实际工资同比减少1.3%,连续第四年下降。物价涨了,工资没涨,老百姓的真实购买力反而缩水。这种“坏的通胀”,比通缩好不到哪里去。
日本的教训指向一个核心结论:无论是通缩还是输入性滞胀,普通家庭最需要的不是追求高收益,而是锁定确定性。在利率下行周期中提前锁定长期收益,在波动加剧的环境中确保本金安全,在收入预期不稳时规划好未来的刚性支出——这三件事的优先级,远高于博取超额回报。
三、家庭资产配置的防御性重构
基于上述判断,家庭资产配置的逻辑需要从“进攻”转向“防守”。以下五条原则,构成了新范式的骨架。
第一条:现金流为王,但不是把钱堆在活期里。通缩环境下,现金的购买力在缓慢上升,持有现金本身并不吃亏。但“现金流”的核心含义是高流动性的安全资产储备,足以覆盖家庭6至12个月的刚性开支。这部分钱的使命不是增值,而是确保在收入中断或意外发生时,家庭基本盘不受冲击。
第二条:降低风险偏好,拒绝看不懂的东西。过去十年,许多家庭在非标理财、高收益城投、甚至加密货币上吃过亏。当前环境下,任何承诺“高回报”的资产都值得警惕。存款利率长期下行是趋势,银行理财平均年化收益率已降至2%以下。接受收益中枢下移的现实,比试图对抗它更明智。
第三条:把“非必要消费”转化为“未来确定性”。消费降级不意味着过苦日子,而是区分“需要”与“想要”。省下来的钱,与其放在账户里被不知不觉花掉,不如投入一份有纪律的长期储蓄安排。保险产品的强制储蓄属性,在这里恰好对抗了人性的弱点——钱在手里总是容易被花掉,锁进一份长期契约反而能留得住。
第四条:健康是最大的财务防线。一场大病的自费部分,足以吞噬普通家庭数年的储蓄。在通缩期收入增长乏力的背景下,医疗支出对家庭财务的冲击会被放大。健康险的配置优先级,应当排在储蓄型保险之前或至少同步进行。身体是1,财富是后面的0,这个比喻虽然老套,但准确。
第五条:用确定性工具锁定长期利率。这是当前环境下最容易被忽视、却可能影响最深远的一条。1996年,中国一年期存款基准利率高达10.98%;到2015年,这一数字已降至1.5%。三十年间的下行趋势清晰而坚定。当前人身保险产品预定利率研究值已降至1.9%,意味着监管层对长期利率中枢的预判同样保守。在这样的背景下,能够以合同形式锁定一个长期复利收益的工具,其稀缺性会随着时间推移愈发凸显。
四、保险在配置中的位置:压舱石,而非发动机
需要明确的是,保险在家庭资产配置中的角色不是“赚钱”,而是“守钱”和“规划钱”。增额终身寿险这类产品的价值,不在于它的收益率能跑赢股票或基金,而在于它的收益写进合同、受法律保护、不受市场波动影响。当外部环境的不确定性上升时,这部分资产的“不动如山”本身就是一种价值。
具体而言,它解决三个问题:收益的确定性——合同约定的现金价值增长,不因利率下行而改变;支出的可规划性——通过减保取现,在子女教育、退休养老等节点提供可预期的现金流;资产的隔离性——合理的保单架构可以在一定程度上实现债务风险隔离和定向传承。当然,这些功能的实现有严格的法律和合同前提,需要根据家庭具体情况审慎设计,不能一概而论。
在通缩与低利率并行的时代,财富守护的核心从“增值”转向“不缩水”和“可掌控”。减少对不确定性的暴露,增加对确定性的持有,把未来的刚性支出提前安排好——这听起来不够激动人心,但恰恰是穿越周期最朴素也最有效的方式。日本“失去的三十年”告诉我们,通缩一旦形成预期,扭转它需要漫长的时间。对于家庭而言,与其猜测政策何时见效、市场何时反转,不如先把自己的财务防线筑牢。毕竟,冬天里最重要的不是预测春天什么时候来,而是确保自己有足够的柴火撑到那个时候。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号