标题
- 标题
- 内容
适用:早会宣导 / 客户沙龙 / 资产配置培训
时长:20 分钟左右
说明:【XX公司】为品牌占位符,可全局替换;文中数据口径见文末备注。
各位伙伴早上好。今天早会聊一个大家最近都很关心的话题——股市。
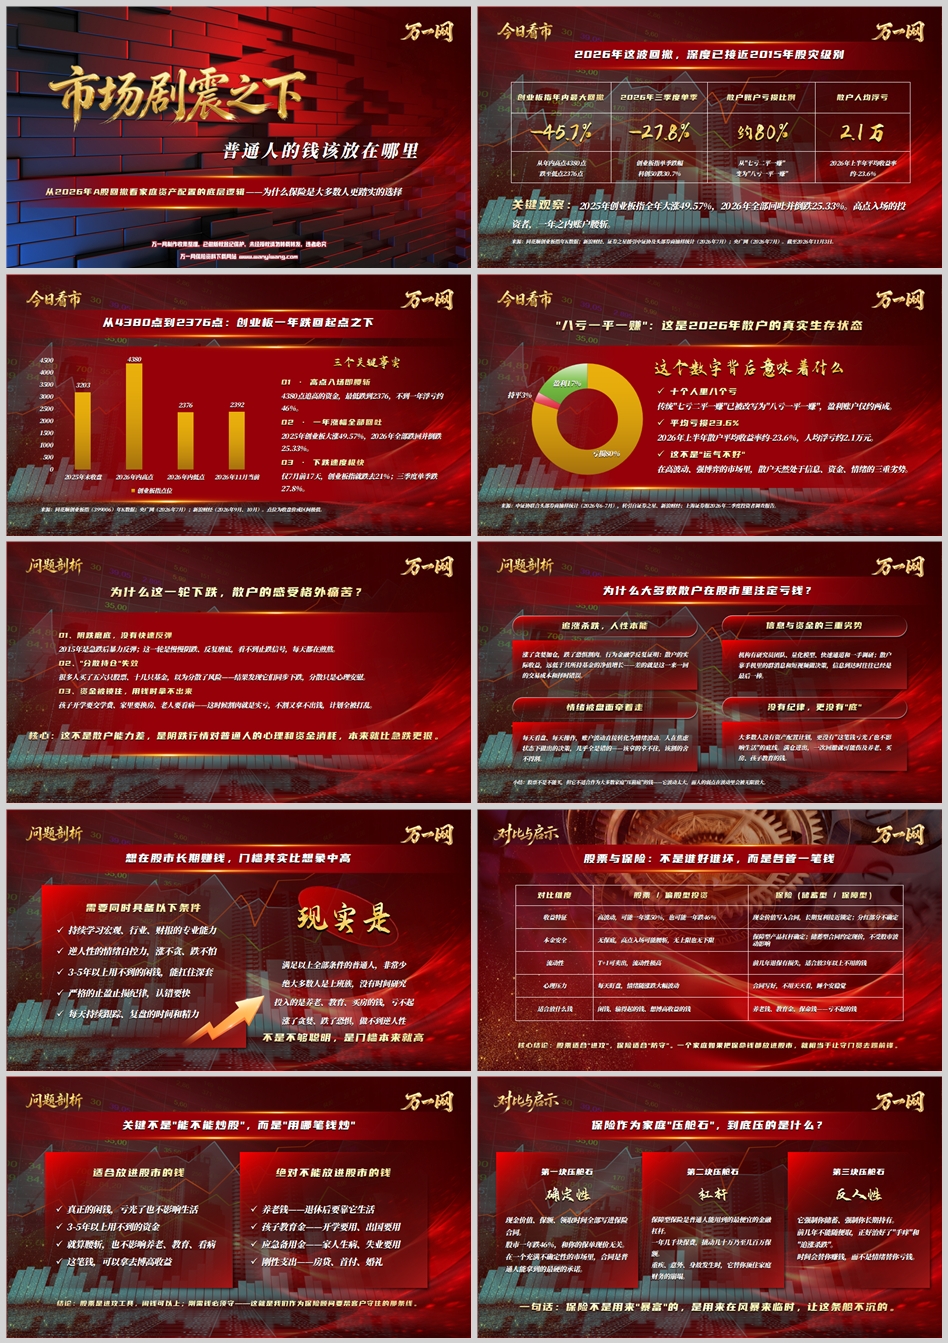
2026 年这波调整,创业板从高点跌去近 46%,八成散户账户亏损。今天不是来唱空股市,而是借这个窗口想清楚一件事:普通人的家庭资产,到底该怎么配?
先看四个数字。
指标 | 数据 | 说明 |
|---|---|---|
创业板指年内最大回撤 | -45.7% | 从年内高点 4380 点跌至低点 2376 点 |
2026 年三季度单季 | -27.8% | 科创 50 同期跌 30.7% |
散户账户亏损比例 | 约 80% | 从"七亏二平一赚"变成"八亏一平一赚" |
散户人均浮亏 | 约 2.1 万元 | 上半年平均收益率约 -23.6% |
关键观察:2025 年创业板指全年大涨 49.57%,2026 年全部回吐并倒跌 25.33%。高点入场的资金,一年之内账户接近腰斩。
这四个数字不是哪位大 V 的预测,是券商抽样统计出来的真实数据。
三个关键事实:
01 · 高点入场即腰斩
4380 点追高的资金,最低跌到 2376 点,不到一年浮亏约 46%。
02 · 一年涨幅全部回吐
2025 年辛苦涨了 49.57%,2026 年一年跌光还倒贴。
03 · 下跌速度极快
仅 7 月前 17 个交易日,创业板指就跌去 21%;三季度单季跌 27.8%,几乎不给反应时间。
十个人里八个亏:盈利账户仅约两成。
平均亏损 23.6%:人均浮亏约 2.1 万元。
这不是"运气不好":在高波动、强博弈的市场里,散户天然处于信息、资金、情绪的三重劣势。
今天不讨论股市好不好,而是要面对一个事实:在这种市场里,普通人靠自己炒股,长期下来大概率是那 80%。
01 · 阴跌磨底,没有快速反弹
2015 年是急跌后暴力反弹;这一轮是慢慢阴跌、反复磨底,看不到止跌信号,每天都在煎熬。
02 · "分散持仓"失效
买了五六只股票、十几只基金,以为分散了风险——结果发现同步下跌,分散只是心理安慰。
03 · 资金被锁住,用钱时拿不出来
孩子开学交学费、家里换房、老人生病——割肉就是实亏,不割又拿不出钱,整个家庭计划被打乱。
这不是散户能力差,是阴跌行情对普通人的心理和资金消耗,本来就比急跌更狠。
追涨杀跌,是人性本能
涨了贪婪加仓,跌了恐惧割肉。行为金融学反复证明:散户的实际收益,远低于其所持基金的净值增长——差的就是这一来一回的交易成本和择时错误。
信息与资金的三重劣势
机构有研究员团队、量化模型、快速通道和一手调研;散户靠手机里的群消息和短视频做决策,信息到达时往往已是最后一棒。
情绪被盘面牵着走
每天看盘、每天操作,账户波动直接转化为情绪波动。焦虑状态下做出的决策几乎全是错的——该拿的拿不住,该割的舍不得割。
没有纪律,更没有"底"
多数人没有资产配置计划,更没有"这笔钱亏光了也不影响生活"的底线。满仓进出,一次回撤就可能伤及养老、买房、孩子教育的钱。
股票不是不能买,但它不适合作为大多数家庭"压箱底"的钱——它波动太大,而人的弱点在波动里会被无限放大。
需要同时具备:
持续学习宏观、行业、财报的专业能力
逆人性的情绪自控力,涨不贪、跌不怕
3–5 年以上用不到的闲钱,能扛住深套
严格的止盈止损纪律,认错要快
每天持续跟踪、复盘的时间和精力
现实是:绝大多数人是上班族,没时间研究;投入的是养老、教育、买房的钱,亏不起;涨了贪婪、跌了恐惧,做不到逆人性。
不是不够聪明,是门槛本来就高。
对比维度 | 股票 / 偏股型投资 | 保险(储蓄型 / 保障型) |
|---|---|---|
收益特征 | 高波动,可能一年涨 50%,也可能一年跌 46% | 现金价值写入合同,长期复利相对确定;分红部分不确定 |
本金安全 | 无保底,高点入场可能腰斩,无上限也无下限 | 保障型杠杆确定;储蓄型按合同约定现金价值,不受股市波动影响 |
流动性 | T+1 可卖出,流动性极高 | 前几年退保有损失,适合放 3 年以上不用的钱 |
心理压力 | 每天盯盘,情绪随涨跌大幅波动 | 合同写好,不用天天看,睡得安稳 |
适合放什么钱 | 闲钱、输得起的钱、想博高收益的钱 | 养老钱、教育金、保命钱——亏不起的钱 |
股票适合"进攻",保险适合"防守"。一个家庭如果把保命钱都放进股市,相当于让守门员去踢前锋。
适合放进股市的钱
真正的闲钱,亏光了也不影响生活
3–5 年以上用不到的资金
就算腰斩,也不影响养老、教育、看病
绝对不能放进股市的钱
养老钱——退休后要靠它生活
孩子教育金——开学要用、出国要用
应急备用金——家人生病、失业要用
刚性支出——房贷、首付、婚礼
客户不是要在"股票和保险"之间二选一,而是要把不同用途的钱,放在不同的地方。
第一块:确定性
现金价值、保额、领取时间全部写进合同。股市一年跌 46%,和你的保单现价无关。在一个充满不确定性的市场里,合同是普通人能拿到的最硬的承诺。
第二块:杠杆
保障型保险是普通人能用到的最便宜的金融杠杆。一年几千块保费,撬动几十万乃至几百万保额。重疾、意外、身故发生时,它替你顶住家庭财务的崩塌。
第三块:反人性
它强制你储蓄、强制你长期持有。前几年不能随便取,正好治好了"手痒"和"追涨杀跌"。让时间替你赚钱,而不是情绪替你亏钱。
我们卖的不是收益率,是"就算天塌下来,家里还有一笔钱是确定的"这份底气。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号