
标题
- 标题
- 内容
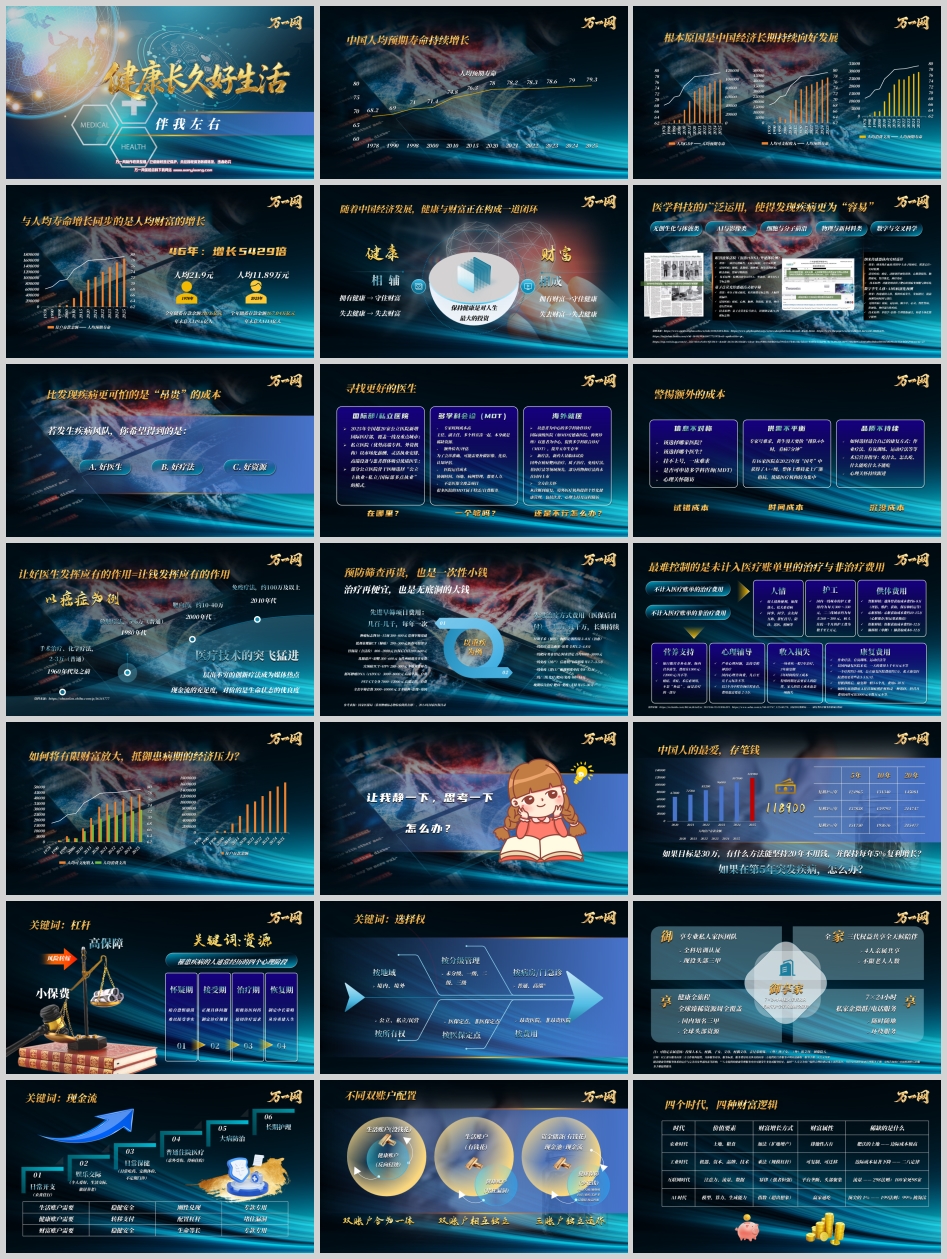
中国人均预期寿命持续增长,根本原因是中国经济长期持续向好发展。与人均寿命增长同步的是人均财富的增长:1978年,全年储蓄存款余额210.6亿元,年末总人口9.6亿人,人均仅21.9元;到2025年,全年储蓄存款余额167.04万亿元,年末总人口14亿人,人均达到11.89万元。46年间增长5429倍。
随着中国经济发展,健康与财富正在构成一道闭环:拥有健康→守住财富,失去健康→失去财富;拥有财富→守住健康,失去财富→失去健康。保持健康是对人生最大的投资,健康与财富相辅相成。
然而,医学科技的广泛运用,使得发现疾病更为"容易"——无创生化与体液类、AI与影像类、细胞与分子前沿、物理与新材料类、数字与交叉科学等早筛技术层出不穷。纽约时报整版报道过来自中国的AI模型攻克胰腺癌早筛难题;眼泪液体活检(泪液ctDNA/外泌体检测)可实现一滴泪无创筛查,无痛无辐射,可居家检测,适用于肺癌、乳腺癌、脑肿瘤、阿尔茨海默病、帕金森病、肾病早期损伤等;量子点荧光传感超高灵敏早筛达到单分子级灵敏度,大幅降低漏诊;外周血生物标志物成为阿尔茨海默病早筛热点方向;眼底影像在全身疾病早期诊断中展现新潜力;纳米传感器可在体内实时巡诊;数字孪生人体+AI疾病演化预测可提前预测发病时间与部位。
但比发现疾病更可怕的是"昂贵"的成本。
若发生疾病风险,人们希望得到的是好医生、好疗法、好资源。2025年全国超20家公立医院新增国际医疗部,覆盖一线及重点城市;私立医院以市场化薪酬、灵活执业安排、高端设备与患者群体吸引优质医生;部分公立医院骨干医师选择"公立主执业+私立/国际部多点执业"的模式。多学科会诊(MDT)专家时间成本高,主任、副主任、多个科室凑在一起本身就是稀缺资源,还需额外检查评估,且不是医保全覆盖项目——根据北京协和医院官方收费公示,院内MDT3个科室以上800元/人/次,远程MDT知名专家1200元/人/半小时,以上仅为会诊费,不包含可能额外产生的检查费、药费等。海外就医则以患者为中心提供多学科协作诊疗,国际顶级医院提升五年生存率,新疗法新药大量临床试验,全方位关怀——但在哪里?一个够吗?还是不行怎么办?
警惕额外的成本:信息不对称(该选择哪家医院、哪个医生)、供需不平衡(专家号难求,黄牛漫天要价,"排队4小时,看病7分钟")、品质不持续(康复方式如何选择、术后营养指导、心理关怀持续跟进)、试错成本、时间成本、沉没成本。有16家医院在2023年度"国考"中获得A++级,优质医疗机构较为集中——让好医生发挥应有的作用,就是让钱发挥应有的作用。
以癌症为例,医疗技术突飞猛进,层出不穷的创新疗法成为媒体热点:1960年代及之前手术治疗、化学疗法2-3万(普通);1980年代放射疗法5-6万(普通);2000年代靶向药约10-40万;2010年代免疫疗法约100万及以上。现金流的充足度,对价的是生命状态的优良度。
以重疾为例:预防筛查再贵,也是一次性小钱;治疗再便宜,也是无底洞的大钱。先进早筛项目费用几百到几千元每年一次:肿瘤标志物10-15项300-800元,低剂量螺旋CT(肺癌)200-500元,胃肠镜(含活检)800-2000元(医保后自付200-600元),乳腺超声+钼靶300-600元,宫颈癌TCT+HPV 280-500元,循环肿瘤DNA(ctDNA)3000-8000元,PET-CT全身7000-12000元,全套早筛套餐3000-10000元。而先进治疗方式费用(医保后自付)几万到几十万且长期持续:早期手术3-8万,一线化疗全程1.2-4.8万,一线靶向月均1000-5000元,一线免疫(国产)年1.7-3.5万,一线免疫(进口)年8-12万,二线/三线年6-15万,晚期综合治疗年15-30万以上。
最难控制的是未计入医疗账单里的治疗与非治疗费用。不计入医疗账单的治疗费用包括:人情——用人情换便利,找熟人、托关系看病,同事同学亲友间互助帮忙挂号、陪诊、送医、照顾;护工——国内一线城市每天300-330元,二三线城市每天260-300元,住院一个月护工费数千至上万元;供体费用——肾脏移植遗体肾获取成本费约6-8万,心脏移植约10-15万,肝脏移植约8-12万,肺移植(单侧)8-12万;康复费用——作业疗法、有氧训练、运动疗法等,国内康复医院一天费用上千至万元不等,一个疗程约3-4周,公立康复医院约2万,私立3-5万/月,肾脏移植后康复期3-6个月费用6-30万,阿尔兹海默症入住认知症照护机构月费用可达5000元至数万元;营养支持——口服营养补充剂、肠内营养液等1500-12000元/月,癌症、重症、术后必须用,不是"补品"而是治疗的一部分。不计入医疗账单的非治疗费用包括:心理辅导——严重心理问题需接受精神治疗,国内心理咨询费几百至几千元每次,3个月中程咨询疗程费用近2-3万;收入损失——一场重疾一般2年治疗、3年康复期,5年时间的误工成本,特殊时期还需要家人陪伴,家人的误工成本也是一项损失。
时代 | 价值要素 | 财富增长方式 | 财富属性 | 稀缺的是什么 |
农业时代 | 土地、粮食 | 加法(扩地增产) | 排他性占有 | 肥沃的土地——边际成本极高 |
工业时代 | 机器、资本、品牌、技术 | 乘法(规模杠杆) | 可复制、可迁移 | 边际成本显著下降——二八定律 |
互联网时代 | 注意力、流量、数据 | 幂律(强者恒强) | 平台垄断、头部聚集 | 流量——298法则:100家死98家 |
AI时代 | 模型、算力、生成能力 | 指数(超出想象) | 赢家通吃 | 顶尖的1%——199法则:99%被淘汰 |
新时代的解决方案,需要满足双重效果:确保穿越周期,核心资产不流失;匹配人生需求,解决人与钱之间的卡点。
在选择金融产品时需要建立三个账户:防守账户——保证利益;攻守兼备账户——结构化(保证+不保证);进攻账户——不保证利益。
选择金融机构时,银行优势在于确定安全、锁定短期、随时领取;证券优势在于高收益(可能)、随时变现(大概率);保险优势在于确定安全、锁定中长期、定向规划。选择保险,看中的是确定安全、锁定长期、定向规划,以及更好的利益共享机制——分红特储平滑,抵御长期通胀。
但这样就可以了吗?思考一下:我们是否会有一笔财富想要留给所爱之人?可以通过哪些方式实现愿望?这笔钱转移的过程中是否存在风险?
常见的财富转移方式——遗嘱,是指遗嘱人生前在法律允许的范围内,按照法律规定的方式对其遗产或其他事务所作的个人处分,并于遗嘱人死亡时发生效力的法律行为。优势是可按意愿进行分配、覆盖财产范围广、受益人范围广、成本较低;劣势是遗嘱有效性问题、容易引起家庭纠纷、需先偿还生前债务、子女婚姻风险。
有没有一种工具能够避免这些问题?保险——指定受益人。保险指定受益人作为财富转移工具的优势:保留控制权——生前掌握100%控制权,可以随时变更受益人;流程简单——无需公证,资料齐全,受益人可以申请理赔金;不属于遗产——保险指定受益人后,理赔金不属于被保险人遗产;避免子女婚姻风险——保险理赔金通常认定为受益人的个人财产。
保险已经很好,但是否还有其他风险?无论是法定继承、遗嘱还是保险,都无法解决一个问题——一次性给付。
如果可以这样安排,是否会更好:结婚时一次性100万,之后连续50年每月5000、每年6万;生育时一次性100万;创业时一次性100万;退休后每月增加1万、每年12万。分期给付避免挥霍,覆盖人生全阶段;利益引导正向激励,鼓励子女奋斗。保单+信托=保险金信托:资产安全——保单安全加信托的安全性,保证客户资产的安全;望子成龙——运用制度对财富分配进行正向引导;壮大家族——代代相传,生生不息。
如何将有限财富放大,抵御患病期的经济压力?如果目标是30万,有什么方法能坚持20年不用钱,并保持每年5%复利增长?如果在第5年突发疾病,怎么办?以118900元本金计算:复利1%/年,5年124965元、10年131340元、20年145081元;复利3%/年,5年137838元、10年159792元、20年214747元;复利5%/年,5年151750元、10年193676元、20年315477元。而保险的关键词是:杠杆——高保障、小保费、风险转嫁;资源——罹患疾病的人通常经历怀疑期(暗自恐惧崩溃、难以接受事实)、接受期(正视具体问题、制定诊疗规划)、治疗期(积极访医问药、迫切诊疗需求)、恢复期(制定中长策略、从容重建人生)四个心理阶段;选择权——按分级管理(未分级、一级、二级、三级)、按地域(境内、境外)、按医保定点(医保定点、非医保定点)、按病房/门急诊(普通、高端)、按费用(昂贵医院、非昂贵医院)、按所有权(公立、私立/民营)。
以"御享家"为例:7×24小时私人家医团队,长期守护全家的健康全旅程——御:享专业私人家医团队;享:健康全旅程;家:全球臻稀资源周全覆盖;享:三代权益共享全天候陪伴。7×24小时私家企微群/电话服务,全科培训认证,现役头部三甲、国内知名三甲、全球头部资源,随时随地环绕服务,4人亲属共享,不限老人人数。可指定亲属范围:投保人本人、配偶、子女、父母、配偶父母、亲兄弟姐妹、(外)孙子女、(外)祖父母、被保险人。
现金流方面:日常开支(衣食住行)、娱乐交际(个人爱好、生活交际、旅居养老)、日常保健(日常吃药、定期体检、不定期门诊)、普通住院医疗(意外受伤、得病住院)、大病防治、长期护理。生活账户需要稳健安全、刚性兑现、专款专用;健康账户需要转移支付、配置杠杆、堵住漏洞;财富账户需要稳健安全、生命等长、专款专用。不同双账户配置:生活账户(没钱花)——资金储备,现金池+现金流;健康账户(反向侵蚀)——健康保障(少花钱),小病/大病/麻烦病医疗/重疾/长护多层保障,按需匹配。双账户合为一体、双账户相互独立、三账户独立运作,各有适用场景。
从农业时代的加法,到工业时代的乘法,到互联网时代的幂律,再到AI时代的指数,财富逻辑在变,但穿越周期的底层需求不变:确保核心资产不流失,匹配人生各阶段需求。健康与财富的闭环告诉我们,保持健康是对人生最大的投资;而保险的优势——确定安全、锁定长期、定向规划、杠杆转嫁、资源匹配、选择权保留、现金流安排、指定受益人传承、保险金信托的制度引导——正是把有限财富放大、把不确定风险转嫁、把爱与责任定向传递的工具。譬如行舟,锚定者稳,筹谋者安。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号