
标题
- 标题
- 内容
备注3—4:外部热钱疯涨,高净值人群马太效应更明显
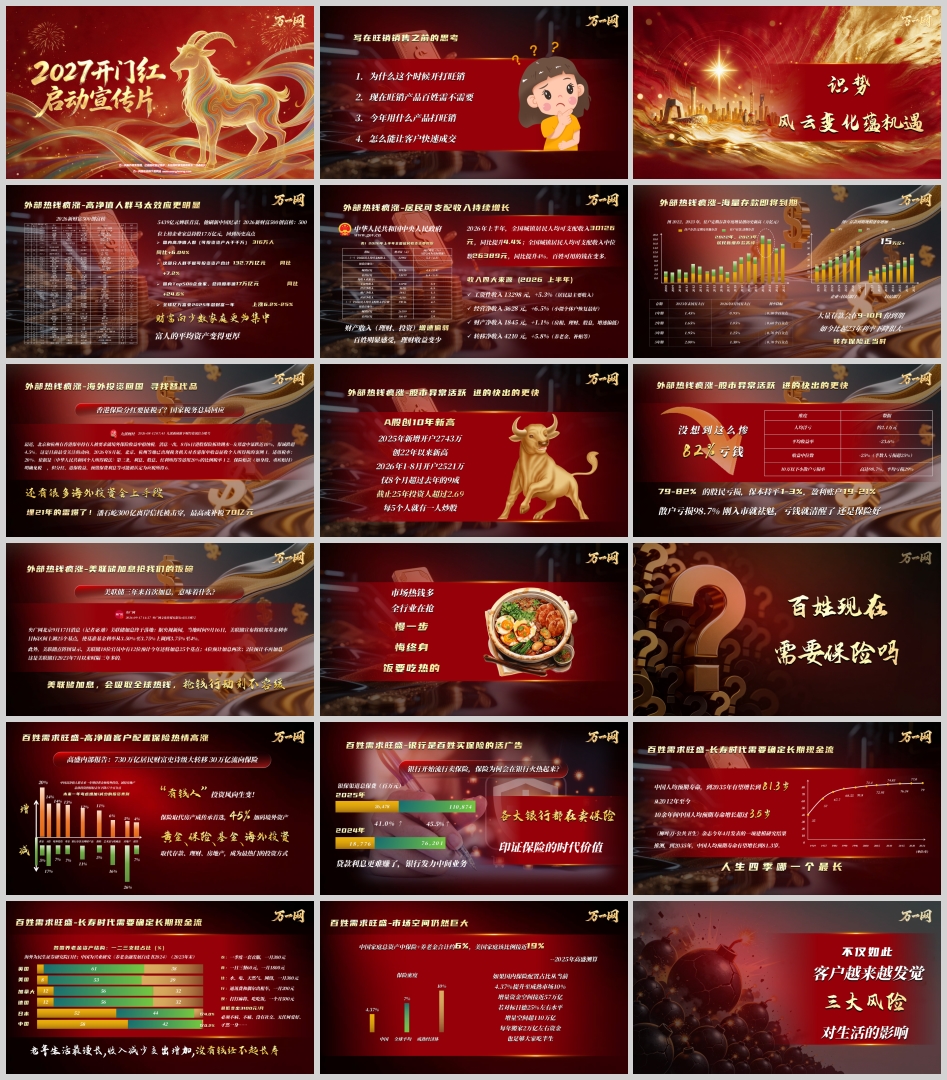
2026新财富500创富榜显示,500位上榜企业家总持股市值17万亿元,回到历史高点,同比+24.6%;首富以5439亿元蝉联,刷新中国纪录。国内高净值人群(可投资资产大于千万)达316万人,同比+6.04%,手握可投资资产合计132.7万亿元,同比+7.2%。全球亿万富豪2025年总财富一年上涨6.2%—25%。财富向少数家庭更为集中,富人的平均资产变得更厚。这组数据的启示在于:热钱不是消失了,而是在加速集中;高净值人群对“财富保全与传承”的需求不是减弱了,而是在强化。保险作为传承首选工具的地位,正在被这组数据反复印证。
备注5:居民可支配收入持续增长,但财产收入增速偏弱
2026年上半年,全国居民人均可支配收入22981元,同比名义增长5.2%;城镇居民30126元,增长4.4%。收入四大来源中,工资性收入13298元(+5.3%)、经营净收入3628元(+6.5%)、转移净收入4210元(+5.8%),而财产净收入仅1845元,同比+1.1%。百姓可用的钱在变多,但理财、投资带来的财产收入增速明显偏弱——“理财收益变少”不是感觉,是数据。钱在变多,收益在变少,这正是挪储配置保险的宏观底色。
备注6:海量存款即将到期,转存保险正当时
2022年、2023年住户定期存款年度增量创历史新高,大量存款将在9—10月份到期。而利率对比触目惊心:国有大行1年期从1.45%降至0.95%,2年期从1.65%降至1.05%,3年期从1.95%降至1.25%,5年期从2.00%降至1.30%,降幅0.50—0.70个百分点。15万亿+存款到期,面对的是比2023年低得多的利率环境。转存,是必然动作;转向哪里,是开门红要回答的问题。
备注7:海外投资回流,寻找替代品
2026年8月起,北京、杭州等地出现税务机关对香港保单收益征收个人所得税的案例,适用税率20%;保险赔款免税,但分红、退保收益、预缴保费利息可能被认定为应税所得。同期,潘石屹300亿离岸信托被击穿、最高或补税70亿元的消息引发关注。海外投资的税务确定性正在下降,回流资金需要“安全、确定、可解释”的替代品——保险的税务确定性与合同确定性,成为承接回流资金的重要选项。
备注8—9:股市异常活跃,进得快出得更快
A股创10年新高,2025年新增开户2743万,创22年以来新高;2026年1—8月开户2521万,仅8个月超过去年的9成。但另一面是:人均浮亏约2.1万元,平均收益率-23.6%,收益中位数-25%,10万以下小散户亏损率高达98.7%、平均亏损29%,82%的股民亏钱。散户“刚入市就祛魅,亏钱就清醒了”——清醒之后,钱往哪里去?这是开门红最真实的客户心理入口。
备注10—11:美联储加息抢钱,全行业在抢
美联储三年来首次加息25个基点,基准利率升至3.75%—4%,点阵图显示年内还可能再加。加息吸取全球热钱,“抢钱行动刻不容缓”。市场热钱多,全行业在抢,慢一步悔终身。饭要吃热的——开门红要趁热打铁,趁存款到期、趁股市教育完成、趁利率下行预期形成,快速切入。
备注12—13:高净值客户配置保险热情高涨
高盛内部报告指出,730万亿居民财富正在经历史诗级大转移,30万亿流向保险。高净值人群投资风向生变:保险取代房产成传承首选,45%加码境外资产;黄金、保险、基金、海外投资取代存款、理财、房地产成为热门投资方式。未来一年考虑增持黄金和境外投资,减持房地产。总体投资热情虽下降17个百分点,但保险的“传承首选”地位反而凸显——越是不确定,越需要确定性的制度安排。
备注14:银行是百姓买保险的活广告
银保渠道总保费从2024年的76201百万元增至2025年的110874百万元,增长45.5%;另一口径从18776增至26478,增长41.0%。贷款利息更难赚了,银行发力中间业务,各大银行都在卖保险——这本身就是对保险时代价值最有力的印证。百姓走进银行看到的是保险,银行柜员推荐的是保险,银保渠道的爆发式增长,是保险配置理念普及的最好广告。
备注15—16:长寿时代需要确定长期现金流
中国人均预期寿命到2035年有望增长到81.3岁,从2012年至今10余年间增长超过3.5岁。人生四季中老年生活最漫长,收入减少、支出增加,没有钱经不起长寿。而中国养老金资产结构中,第一、二、三支柱占比与发达国家差距明显,第三支柱仅0.2%。老年生活最低支出测算:衣300元、食1800元、住300元、行200元、娱500元,最低3100元/月,还必须“不病、不痛、没有社交、无任何爱好、孑然一身”。长寿是祝福,但没有确定现金流的长寿是风险——这是保险配置最朴素的刚需逻辑。
备注17:市场空间仍然巨大
如果国内保险配置占比从当前4.37%提升至成熟市场10%,增量资金空间接近57万亿;若对标日德25%左右水平,增量空间超110万亿。每年搬家2万亿左右资金,也足够大家吃半生。中国家庭总资产中保险+养老金合计约6%,美国家庭该比例接近19%。空间足够大,问题不是“有没有市场”,而是“能不能把风险讲透、把方案讲清”。
备注18—19:容易忽视的三大风险
客户越来越发觉,对生活的影响不止于收益高低,而是三大容易被忽视的风险:再投资风险、利差风险、流水风险。
备注20—21:再投资风险越来越突出
房子出租的故事最直观:房子租出去签3年租约,租金每年24000元;3年到期,租客说行情不好,续租只能给12000元。房子还是你的,本金没损失,但“租金收入”腰斩,你没有选择权——要么接受低价,要么空置。租期就是理财到期,租金降了利息也降了。不锁息,就是风险。投资时间短不一定是优势:理财4.9%→1.7%→0%,下降65%;国债5%→1.6%→0%,下降68%;存款3.25%→0.95%→0%,下降71%。短周期投资一时收益高,不如一世不降息——短期投资与长期锁定的区别,就是“有没有选择权”的区别。
备注22—23:利差风险在偷钱
一年期存款利率回忆录:1996年10.98%,存100万利息10.98万;1997年8.64%,利息8.64万;1998年7.92%,利息7.92万;1999年5.65%,利息5.65万;2014年4.14%,利息4.14万;2023年1.65%,利息1.65万;2024年1.10%,利息1.1万;2025年0.95%,利息0.95万。近三年物价稳定在3%+上升,理财收益率在1—2%下降。利率走低、物价稳涨、财富贬值——温水煮青蛙,你以为在存钱,其实钱袋子早就漏了,后知后觉甚至不知不觉。利差风险不是账面亏损,而是购买力的慢性流失。
备注24—26:流水风险让财富难留住
每天少抽一包烟,50元×365天×10年=18.25万元,宝马就是你的了——但真的做得到吗?张姐40岁,夫妻双职工,家庭年收入25万,计划每年结余5万、10年存够50万养老钱,钱全放银行定期。结果:第2年孩子补习班兴趣班用了小6万;第4年娘家弟弟买房借出8万至今未还;第6年换车超预算从存款拿7万;第8年家人生病自费5万;中间旅游、家电、人情、周转又花掉好几万。辛苦10年,最多到过32万,最后只剩18万,离50万目标越来越远。人生最难的三件事:学习、减肥、存养老金。城镇职工退休群体中超过85%的稳定收入来源于基本社保养老金——为什么他们不多存点?是他们没存吗?不是,是流水风险让钱留不住。保险配置理念的核心之一,就是用制度对抗人性和不确定性,帮人把钱留下来:把“想存”变成“必须存”,把“随时可取”变成“按约领取”,把流水风险关进合同的笼子里。
备注27—28:开门红的落脚点
2027年开门红的逻辑链条已经清晰:外部三大风险(再投资风险、利差风险、流水风险)正在教育客户;海量存款到期、股市教育完成、海外资金回流、利率下行确立,四重窗口叠加;高净值人群保险热情高涨、银保渠道爆发、长寿时代现金流刚需、市场空间巨大,四重需求共振。此时开打旺销,不是推销一张保单,而是给客户一个“锁息、留钱、定现金流”的制度方案。识势——风云变化蕴机遇;明需——百姓需要的是确定;定策——用三大风险讲透理念,用制度对抗人性。饭要吃热的,旺销要趁热。2027开门红,正当其时。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号