
标题
- 标题
- 内容
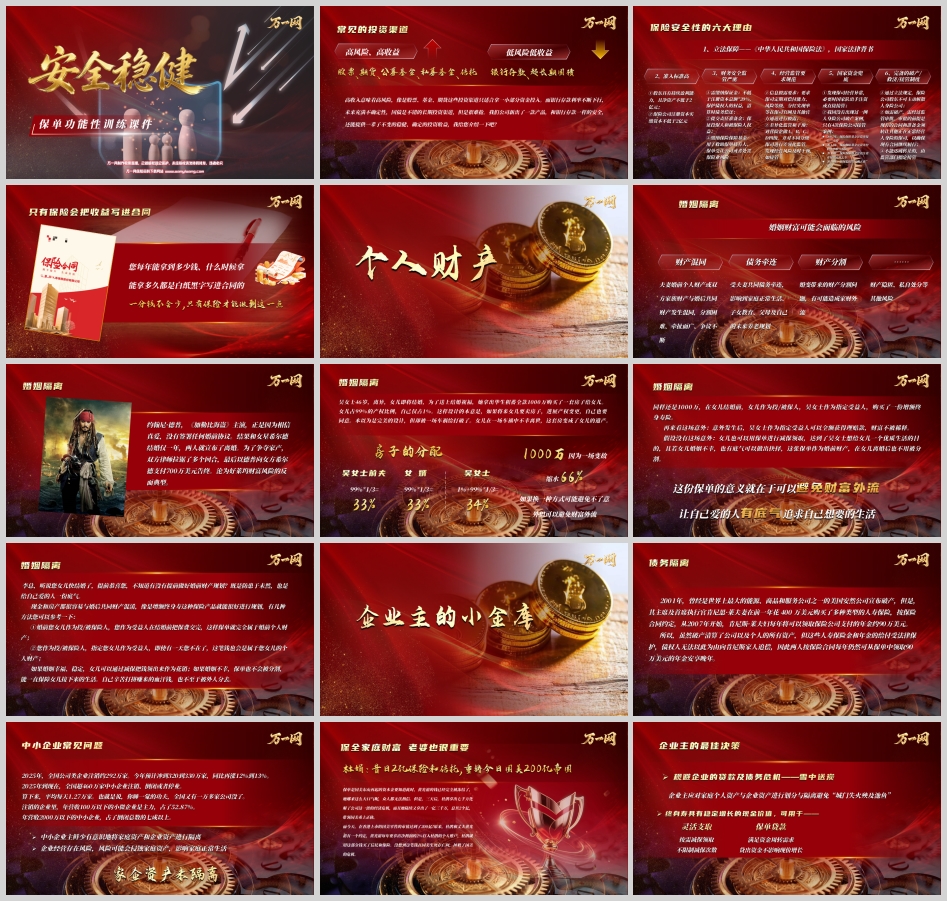
在客户面前讲产品,最常遇到的三句话是:"收益不如股票""钱放进去不灵活""我有别的渠道"。这三句话指向同一个问题——客户把保险当成了投资品来比较。
但保险从来不是用来和股票、基金、期货比收益的。股票、期货、公募基金、私募基金、信托属于高风险高收益区间,只适合拿一小部分资金去搏;银行存款、超长期国债属于低风险低收益区间,安全但利率一路下行,超长期国债更是"一债难求"。
客户真正缺的,是一个既像银行存款一样安全、又能提供一辈子确定的稳健收益的地方。而在这个位置上,能把"每年拿多少钱、什么时候拿、能拿多久"白纸黑字写进合同的,只有保险。
这不是一句销售话术,而是由一整套法律制度托底的事实。下面从安全性、确定性、婚姻隔离、债务与家企隔离四个维度,把保单的功能性讲透。
讲保险安全,不能只说"我们公司大",要讲制度。支撑保险安全的是六道层层叠加的防线。
第一,立法保障。 《中华人民共和国保险法》以国家法律形式为保险业背书,保险合同的权利义务、保险公司的经营边界、监管部门的处置权力,全部有法可依。
第二,准入标准高。 保险公司不是想开就能开:股东必须具有持续盈利能力,且净资产不低于人民币2亿元;保险公司注册资本为实缴资本,最低限额同样不低于2亿元。这道门槛从源头上筛掉了不合格的玩家。
第三,财务安全监管严密。 保险公司需缴纳保证金,金额不低于注册资本总额的20%,专门用于清算时债务偿还,保护债权人权益;需提交责任准备金,保证投保人和被保险人的权益;需缴纳保险保障基金,用于救助保单持有人、保单受让公司或者处置保险业风险。三笔钱,各管一段。
第四,经营监管要求规范。 一方面是信息披露要求——保险公司必须定期在官网及其他官方通道披露偿付能力、风险等级、分红实现率等核心指标,晒在阳光下;另一方面是差异化监管和干预——监管部门对保险机构做A、B、C、D四级分类评级,对不同评级机构实施差异化监管,一旦发现经营风险及时干预,必要时直接接管。
第五,国家资金兜底。 发现保险公司经营异常时,必要时由国家队出手注资或直接接管。我国至今没有出现过一例人身险公司破产案例,历史上只有4次保险公司接管案例:2007年保险保障基金注资并接管某寿险公司,2011年注资并控股中华联合保险,2018年注资并接管安邦人寿,2020年监管部门接管"明天系"保险公司。每一次,保单持有人的权益都得到了妥善接续。
第六,完备的破产、救济与接管制度。 立法明确规定,保险公司股东不可主动解散人身险公司;如需破产,必须经过监管审批,而审批的前提是现有的合同和准备金须转让给其他正在正常经营人身险的保险公司,以确保现有合同继续履行;不能达成转让的,由监管部门指定接管。
把这六条讲完,客户对"安不安全"的疑虑基本就消解了。因为这六条讲的不是某一家公司的信用,而是一国的制度安排。
安全性解决的是"钱会不会没",确定性解决的是"能拿多少"。
保险产品,尤其是增额终身寿险、年金险这类产品,其所有收益以"现金价值表"的形式写进合同——客户每年能拿到多少钱、什么时候拿、能拿多久,全部白纸黑字载入合同,一分钱不会少。
股票可能跌,基金可能亏,存款利率会下行,国债要靠抢,而只有保险能把未来几十年的利益固化成确定的数字。这就是所谓"确定的收益"的真正含义:不是最高,但不变。
对客户而言,这份确定性的价值在于——它可以被规划。孩子的教育金、自己的养老金、父母的医疗储备,都可以提前锁定。
婚姻财富的风险通常表现为四类:财产混同——夫妻婚前个人财产或双方家族财产与婚后共同财产发生混同,一旦分割,牵扯面广、争议不断;债务牵连——受夫妻共同债务牵连,影响家庭正常生活、子女教育、父母及自己的养老规划;财产分割——婚变带来的财产分割可能造成家财外流;此外还有财产隐匿、私自处分等其他风险。
例子一:没有协议的代价。 好莱坞影星约翰尼·德普(《加勒比海盗》主演)当年因为相信真爱,未签署任何婚前协议。结果与前妻希尔德结婚仅一年便宣布离婚,双方律师就财产问题拉锯多个回合,最终以德普向女方支付700万美元告终,成为财富风险管理的反面典型。
例子二:房产设计的漏洞。 吴女士46岁、离异,女儿即将结婚。她拿出毕生积蓄1000万元全款购房给女儿作为结婚祝福,产权设计为女儿占99%、自己占1%——本意是女儿将来卖房需经自己同意。但一场车祸打破了所有设计:女儿不幸离世,这套房变成女儿的遗产。按法定继承,前夫、女婿、吴女士三方各分得约33%、33%、34%——1000万因一场变故缩水66%。
如果换一种方式,意外或许无法避免,但财富外流可以避免。
同样是1000万元,在女儿结婚前,以女儿作为投保人/被保险人、吴女士作为指定受益人,购买一份增额终身寿险:
· 若发生意外:吴女士作为指定受益人可全额获得理赔款,财富不被稀释、不外流;
· 若未发生意外:女儿可以通过减保领取,实现吴女士"给女儿一个优质生活"的初衷;
· 若女儿婚姻不幸:这张保单作为婚前财产,离婚时不被分割,女儿有底气做出自己的选择。
这张保单的意义在于:避免财富外流,让自己爱的人有底气追求想要的生活。
实务中,常见的婚前财产规划方式有三种:
1. 婚前由女儿作为投保人/被保险人、父母作为受益人,并在结婚前把保费交完——保单完全属于婚前个人财产;
2. 父母作为投保人/被保险人,指定女儿为受益人——即使父母不在,这笔钱也属于女儿的个人财产;
3. 通过受益人指定与减保领取安排,兼顾"婚姻幸福时可用"与"婚姻不幸时不分"。
对应的沟通话术可以这样组织:
"李总,听说您女儿快结婚了,提前恭喜。不知道有没有提前做婚前财产规划?既是防患于未然,也是给自己爱的人一份底气。现金和房产都容易与婚后共同财产混淆,像增额终身寿这样的保险产品就能很好地进行规划:婚前您女儿作为投保人和被保险人、您作为受益人,在结婚前把保费交完,保单就完全属于婚前个人财产;或者您作为投保人和被保险人、指定女儿为受益人,即使有一天您不在了,这笔钱也属于女儿的个人财产。如果婚姻幸福稳定,女儿可以减保把钱领出来花销;如果婚姻不幸,保单也不会被分割,能一直保障她接下来的生活。自己辛苦打拼赚来的血汗钱,不至于被外人分去。"
2025年,全国公司类企业注销约292万家;预计今年将冲到320万至330万家,同比再涨12%—13%。2025年至今,全国超过460万家中小企业注销、倒闭或停业,平均每天1.27万家——睡一觉的功夫,全国就有一万多家公司没了。
注销企业里,年营收100万元以下的小微企业占52.87%,年营收2000万元以下的中小企业占倒闭总数的七成以上。
而与之对应的现实是:中小企业主鲜少有意识地将家庭资产与企业资产进行隔离。企业经营的风险一旦爆发,会直接侵蚀家庭资产,影响家庭正常生活——这就是典型的"城门失火,殃及池鱼"。
这里必须讲清楚一条底线:保险不是逃避债务的工具,而是在风险尚未发生时、以合法合规方式进行的资产安排。
美国安然公司2001年宣布破产,其主席兼首席执行官肯尼思·莱夫妇在前一年花400万美元购买了多种类型的人寿保险,按合同约定,从2007年起每年可领取年金约90万美元。虽然公司及个人资产均已破产清算,但这笔人寿保险金和年金的给付受法律保护,债权人无法以此为由追偿,两人仍可按合同每年领取90万美元年金安享晚年。
这个案例常被引用,但要准确理解:其成立的前提是投保行为发生在债务危机出现之前,且资金来源合法。反之,如果在企业已经出现风险、濒临破产之际才突击投保、转移资产,属于恶意转移财产,不受法律保护。
课件中张先生的案例讲的正是这一点:他在创业之前,将个人名下部分资金转至父亲账户,并以父亲的名义为自己投保终身寿险,以此做家企资产隔离。由于保单属于其父亲的财产,不在日后可能的冻结范围内,从而保全了这笔财产。关键是"在创业之前"——配置终身寿险要趁早。
国美最危急的时刻,黄光裕的钱已被完全冻结。杜鹃却在三天内拿出7000万元化解公司危机,此后又陆续拿出1.3亿元,总共2亿元,带领国美重上正轨。如今在香港上市的国美零售市值达到200亿。
这2亿元从何而来?原来杜鹃与黄光裕有一个约定:黄光裕每年拿出净利润的2%打入杜鹃的个人账户,杜鹃用这部分钱买了信托和保险。 这笔在当时并不起眼的安排,最终在国美生死存亡之际成为东山再起的资本金。
这个案例说明:资产隔离不是"不信任",而是给家庭留一条与企业风险隔离的独立通道。
第一,雪中送炭——规避企业贷款及债务危机。 企业主应对家庭个人资产与企业资产进行划分与隔离。终身寿险具有稳定增长的现金价值,可通过保单贷款按需贷出资金,不限制减保次数,满足资金周转需求,且贷出资金不影响现金价值继续增长;也可通过减保领取灵活支取。
第二,锦上添花——没有事故发生时可变现为传承金。 所有收益以现金价值表形式写进合同,确定、可预期,作为家庭长期财富的"压舱石"。
第三,防火墙——为企业和家庭建立一道独立资产。 其法律属性决定了它在特定架构下具有专属、不可随意被追偿的特点。
回答这个问题,要先定义"备用金"应该长什么样。
一笔合格的家庭/企业备用金,需要具备五个特点:绝对安全、保值增值、法律属性专属不可掠夺、无风险人控制、随用随取可长可短。
它的用途覆盖教育支出、养老支出、健康支出、生活支持——这些支出有一个共同特征:不能等,也不能亏。
架构上,可以画成这样一条双向通道:
· 企业赚钱养家 → 转存至家庭备用金 → 用于家庭的教育、养老、健康、生活支持;
· 家庭备用金 → 贴补企业 → 在企业需要时提供应急救援;
· 两端互为缓冲,企业与家庭之间的资金流动通过保单这个"独立账户"完成,而不是混在同一个池子里。
这样设计的结果是:企业经营出现波动时,家庭的基本盘不受冲击;家庭需要大额支出时,也不必仓促抽走企业现金流。
把整篇内容压缩成客户听得懂的三句话:
第一句,讲安全。 "您担心的不是收益高低,是这笔钱会不会没。保险公司有《保险法》背书,2亿元实缴资本起步,交保证金、责任准备金、保险保障基金,偿付能力季度披露、A/B/C/D四级监管,出问题国家注资接管——我国至今没有一例人身险公司破产。"
第二句,讲确定。 "股票、基金可能亏,存款利率在降,国债抢不到。只有保险能把每年拿多少、什么时候拿、拿多久写进合同,一分不少。"
第三句,讲功能。 "这笔钱可以是孩子的教育金、您的养老金,也可以是婚前给女儿的底气、企业与家庭之间的一道墙。但前提是——要趁早,合法合规地提前安排。"
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号