
标题
- 标题
- 内容
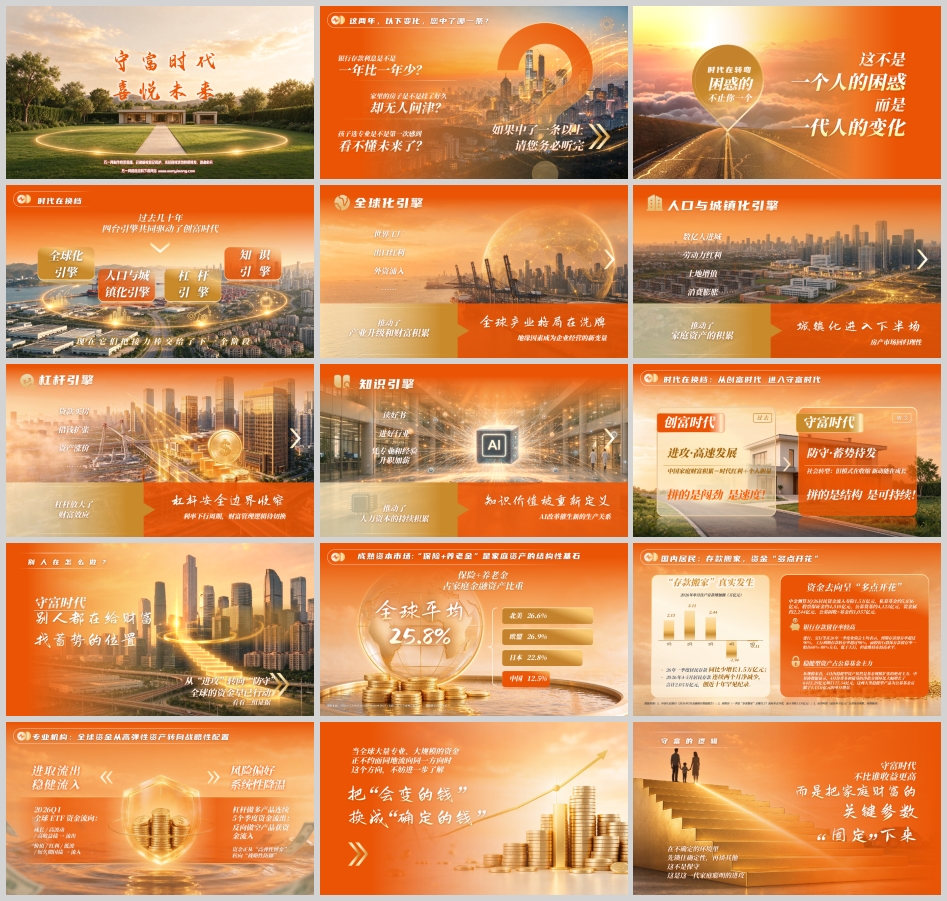
这两年,以下变化,您中了哪一条?
银行存款利息是不是一年比一年少?家里的房子是不是挂了好久却无人问询?孩子选专业是不是第一次感到看不懂未来了?
如果中了一条以上,请您务必听完——这不是一个人的困惑,而是一代人的变化。时代在转弯,不止你一个。
过去几十年,四台引擎共同驱动了创富时代:全球化引擎推动了产业升级和财富积累,知识引擎推动了人力资本的持续积累,人口与城镇化引擎推动了家庭资产的积累,杠杆引擎放大了财富效应。世界工厂、出口红利、外资涌入……数亿人进城、劳动力红利、土地增值、消费膨胀……读好书、进好行业、凭专业和经验升职加薪……贷款买房、借钱扩张、资产涨价……四台引擎轰鸣,拼的是闯劲,是速度,是进攻。
如今,接力棒交给了下一个阶段。地缘因素成为企业经营的新变量,全球产业格局在洗牌;房产市场回归理性,城镇化进入下半场;利率下行周期,财富管理逻辑待切换,杠杆安全边界收窄;AI改革催生新的生产关系,知识价值被重新定义。社会转型:旧模式在收缩,新动能在成长。拼的是结构,是可持续。
时代在换档:从创富时代,进入守富时代。
过去,中国家庭财富积累=时代红利+个人胆量,进攻·高速发展;如今,防守·蓄势待发。这不是退却,而是换一种方式前进。
守富时代,别人都在给财富找蓄势的位置。看看三组证据,从"进攻"转向"防守",全球的资金早已行动。
第一组证据:成熟资本市场,"保险+养老金"是家庭资产的结构性基石。
数据来源:Allianz Global Wealth Report 2025(安联《2025全球财富报告》),数据截至2024年底。保险+养老金占家庭金融资产比重:北美26.6%,欧盟26.9%,日本22.8%,全球平均25.8%,而中国仅为12.5%。这意味着,在成熟资本市场,保险和养老金早已是家庭资产的结构性基石,而中国家庭的这一比例还有巨大的提升空间。当全球大量专业、大规模的资金正不约而同地流向同一方向时,这个方向,不妨进一步了解。
第二组证据:国内居民存款搬家,资金"多点开花"。
建行、交行等在26年一季度业绩会上均表示,到期存款留存率超过90%,工行到期存款转存率超过90%,而股份行群体存款留存率一般在60%-80%左右,低于大行,但也维持在较高水平。从规模来看,4月内稳健型资产依然是基金规模扩张的绝对主力。中基协数据显示,4月份货基和债基的净值分别环比大幅增长了6415.29亿元和5127.54亿元,这两大类稳健型产品为公募基金贡献了1.15万亿元的单月增量。
中金测算1Q26居民资金流入寿险1.5万亿元、私募基金约5,836亿元、股票保证金约4,510亿元、公募货基约4,123亿元、贵金属约2,244亿元、公募固收+基金约1,057亿元。数据来源:中国人民银行《2026年5月金融统计数据报告》、财联社《一季度"存款搬家"去哪儿了?流向多点开花,流入寿险1.5万亿元》、证券时报《逼近40万亿元!公募基金规模,再创新高》。
"存款搬家"真实发生,资金去向呈"多点开花"。2026年单月住户存款增加额显示:26年一季度居民存款同比少增长1.5万亿元;2026年4-5月居民存款连续两个月净减少,合计2.05万亿元,创近十年罕见纪录。银行存款留存率较高,但资金正在寻找更稳健、更有确定性的去处。
第三组证据:专业机构——全球资金从高弹性资产转向战略性配置。
2026Q1全球ETF资金流向显示:杠杆做多产品连续5个季度资金流出,风险偏好系统性降温,反向做空产品获资金流入。资金正从"高弹性博弈"转向"战略性防御":成长/高波动/高收益债→流出,价值/红利/低波/短久期国债→流入。进取流出,稳健流入。
当全球大量专业、大规模的资金正不约而同地流向同一方向时,这个方向,不妨进一步了解。把会变的钱,换成确定的钱。
守富时代,不比谁收益更高,而是把家庭财富的关键参数固定下来。在不确定的环境里,先锁住确定性,再谈其他。这不是保守,这是这一代家庭聪明的进攻。
保险是守富追求"确定性"的工具之一。它的确定性体现在四个维度:
价值确定。 现金价值、领取金额白纸黑字写进合同——市场变,合同里的数字不变。在利率下行周期,这一点尤为珍贵。当银行存款利息一年比一年少,当理财收益随市场波动起伏,保险合同里的现金价值和领取金额是写死的、锁定的。市场怎么变,合同里的数字不变。这就是"把会变的钱换成确定的钱"的最直接体现。
权属确定。 投保人/被保人/受益人三权架构:钱是谁的、给谁、何时给,事先约定。家庭财富的传承与安排,最怕的就是"说不清"。保险的三权架构,让财富的归属、流向和时点都在合同里事先约定,减少不确定性带来的家庭纠纷与财富流失。
持有确定。 长期合同+成长机制,帮您"拿得住"。在资本市场,最大的敌人往往不是市场本身,而是自己的手——追涨杀跌、频繁操作。保险的长期合同属性和成长机制,天然帮助家庭"拿得住"财富,用时间换空间,用纪律换确定性。
动用确定。 保险并非"只进不出",长期规划与临时应急,两者兼顾。注:临时应急,是指可通过保单贷款功能实现。保单贷款规则限制,详见保险条款。这意味着,保险既是长期的确定性安排,也在关键时刻保留了流动性出口,进可攻、退可守。
守富,守的不是钱本身,而是未来的确定性。
确定的财富安排。 在创富时代,财富积累靠的是时代红利和个人胆量;在守富时代,财富安排靠的是结构和确定性。把家庭财富的关键参数固定下来——价值确定、权属确定、持有确定、动用确定——让财富在不确定的环境中有一个确定的锚。
确定的晚年规划。 人口与城镇化引擎换挡,老龄化社会加速到来。晚年生活的品质,不能寄托于市场波动,而应建立在确定的现金流安排之上。保险的领取金额写进合同,晚年规划才有确定的底座。
确定的健康生活。 健康是最大的财富,而健康风险的不确定性需要用确定性的工具来对冲。保险的健康保障功能,让家庭在面对健康风险时有确定的应对方案,不至于因病返贫、因病变故。
时代在换档,从创富时代进入守富时代。社会转型期,旧模式在收缩,新动能在成长,拼的是结构,是可持续。全球资金早已行动:成熟资本市场"保险+养老金"占家庭金融资产比重约四分之一,而中国仅12.5%;国内居民存款搬家真实发生,资金多点开花,寿险成为重要流向;专业机构资金从高弹性博弈转向战略性防御。
当全球大量专业、大规模的资金正不约而同地流向同一方向时,这个方向,不妨进一步了解。
把会变的钱,换成确定的钱。
守富时代,不比谁收益更高,而是把家庭财富的关键参数固定下来。在不确定的环境里,先锁住确定性,再谈其他。这不是保守,这是这一代家庭聪明的进攻。
保险是守富追求"确定性"的工具之一:价值确定——现金价值、领取金额白纸黑字写进合同,市场变,合同里的数字不变;权属确定——投保人/被保人/受益人三权架构,钱是谁的、给谁、何时给,事先约定;持有确定——长期合同+成长机制,帮您"拿得住";动用确定——保险并非"只进不出",长期规划与临时应急,两者兼顾。
守富,守的是未来的确定性:确定的财富安排,确定的晚年规划,确定的健康生活。
守富时代,保险的答卷——重磅推出全新财富保障方案。
时代在转弯,不止你一个。但先行动的人,先找到蓄势的位置。当别人还在困惑,你已经把家庭财富的关键参数固定下来;当市场继续波动,你已经锁住了确定性。这不是保守,这是这一代家庭聪明的进攻。
把会变的钱,换成确定的钱。守富时代,从锁定确定性开始。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号