
标题
- 标题
- 内容
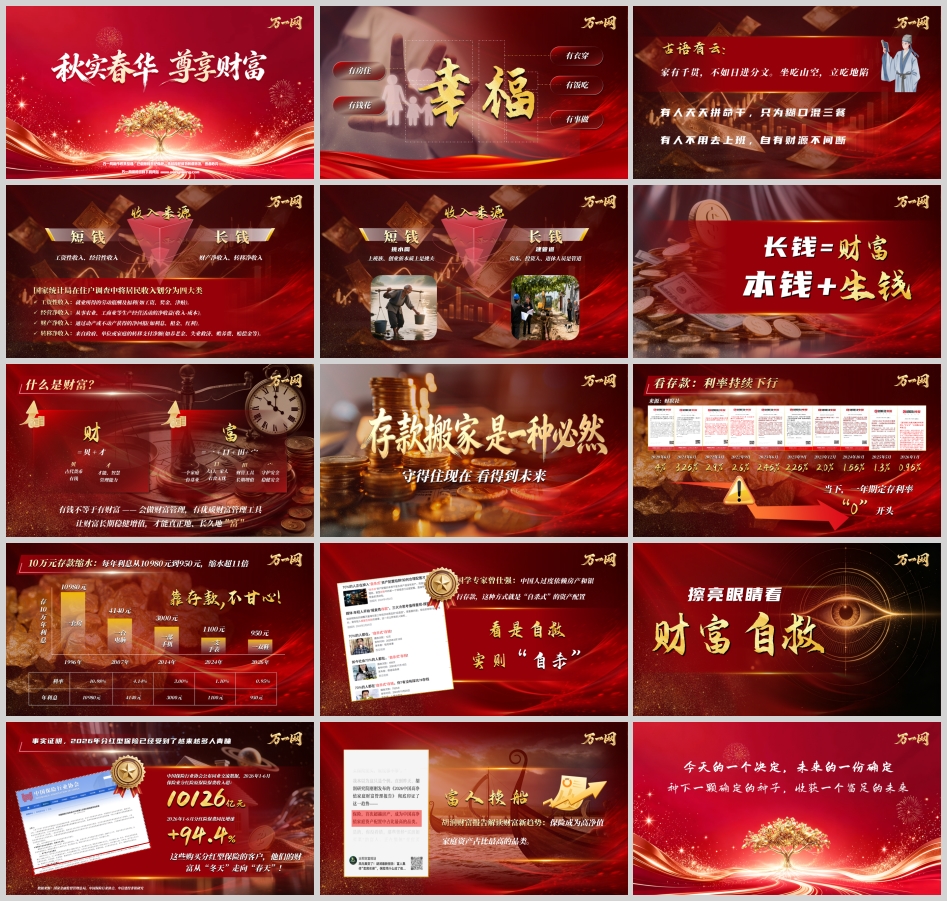
幸福是什么?不同的人有不同的答案,但落到生活的实处,无非是几个朴素的关键词:有房住、有钱花、有衣穿、有饭吃、有事做。这五句话看似简单,却道出了普通家庭对美好生活最本真的向往——住有所居、手有余钱、衣食无忧、劳作有得。而在这五者之中,"有钱花"恰恰是贯穿始终的纽带:房要供、衣要买、饭要吃、事要做,哪一样都离不开稳定的现金流。
古语有云:"家有千贯,不如日进分文。坐吃山空,立吃地陷。"这句话放在今天,依然振聋发聩。家里存着千贯钱财,看似富足,但若只出不进,终究有耗尽的一天;反倒是每天有几分进账,细水长流,日子才能过得安稳长久。现实中我们也常看到两种人生图景:有人天天拼命干,只为糊口混三餐;有人不用去上班,自有财源不间断。前者靠出卖时间和体力换收入,一旦停下,收入即断;后者则早早搭建好了"管道",让钱为自己工作,让财富源源不断地流进来。
这正是财富管理的第一课:重要的不是你此刻有多少钱,而是你的钱以什么方式存在、能否持续为你生钱。
国家统计局在住户调查中将居民收入划分为四大类:工资性收入、经营净收入、财产净收入和转移净收入。工资性收入是就业所得的劳动报酬及福利,如工资、奖金、津贴;经营净收入是从事农业、工商业等生产经营活动的净收益,即收入减去成本;财产净收入是通过动产或不动产获得的净回报,如利息、租金、红利;转移净收入是来自政府、单位或家庭的转移支付净额,如养老金、失业救济、赡养费、赔偿金等。
如果换一个视角,把这四类收入按"钱的期限"重新归类,我们会发现一个清晰的二分法:工资性收入和经营性收入,本质上是"短钱"——它们依赖你当下是否在劳动、在经营,人在钱在,人停钱停;而财产净收入和转移净收入,则是"长钱"——它们不依赖你每天打卡上班,而是依靠你提前配置的资产和制度安排,持续、稳定地流入。
用一个形象的比喻:上班族、创业族本质上是在"挑水喝",一担一担地挑,挑一天有一天的水,不挑就没水喝;而房东、投资人、退休人员则是在"建管道",管道一旦建成,水就自动流进来。挑水靠力气,建管道靠智慧。财富管理的核心任务,就是尽早把"短钱"转化为"长钱",把"挑水"的收入结构升级为"建管道"的收入结构。
那么,长钱究竟是什么?长钱=财富=本钱+生钱。 本钱是根基,是守护;生钱是能力,是增值。只有本钱没有生钱,钱会随着通胀和利率下行慢慢缩水;只有生钱没有本钱,则是空中楼阁、无源之水。真正的财富,是本钱与生钱的统一,是"守得住"与"长得大"的结合。
什么是财富?拆开"财"与"富"两个字,祖先早已把答案写在其中。
"财"=贝+才。"贝"是古代货币,代表有钱;"才"是才能、智慧,代表管理能力。有贝无才,钱只是过手之物;有才无贝,巧妇难为无米之炊。二者兼备,才称得上"财"。
"富"=一+口+田+宀。"一"是一个家庭、一份基业;"口"是人口、家人,衣食无忧;"田"是财管工具,长期增值;"宀"是守护安全,稳健安全。一个家庭,一份基业,家人衣食无忧,有好的工具让财富长期增值,有稳固的屏障守护安全——这才是"富"的完整图景。
由此可以得出一个结论:有钱不等于有财富。 会做财富管理、拥有优质的财富管理工具,让财富长期稳健增值,才能真正地、长久地"富"。财富管理的要义,一是"守得住现在",二是"看得到未来"。守得住,是本钱的安全;看得到,是生钱的确定性。
然而,当下普通人最熟悉的"守钱"工具——银行存款,正在经历一场静悄悄的革命。
回望过去几年一年期定存利率的走势:2020年6月还有4%,2021年6月降至3.25%,2022年4月2.9%,2022年9月2.6%,2023年6月2.45%,2023年9月2.25%,2023年12月2.0%,2024年10月1.55%,2025年5月1.3%,到2026年1月,已经降至0.95%。当下,一年期定存利率已经"0"开头。(来源:财联社)
利率下行的幅度,用"缩水"来形容毫不为过。以10万元存款为例:1996年,按10.98%的利率,一年利息10980元,相当于一套房的价值感;2007年,4.14%的利率,年利息4140元,相当于一台电脑;2014年,3.00%的利率,年利息3000元,相当于一部手机;2024年,1.10%的利率,年利息1100元,相当于一支手表;到2026年,0.95%的利率,年利息只剩950元,相当于一双鞋。同样10万元,每年利息从10980元降到950元,缩水超过11倍。
这就是摆在每个家庭面前的现实:靠存款,不甘心。 把钱全部放在银行,看似安全,实则在利率下行通道中,购买力被一点点侵蚀。国学专家曾仕强曾直言:中国人过度依赖房产和银行存款,这种方式就是"自杀式"的资产配置。看似自救,实则"自杀"。话虽刺耳,却点中了要害——在低利率时代,单一依赖存款的财富结构,已经难以承担"守得住现在、看得到未来"的双重使命。
擦亮眼睛看,财富需要自救。
正是在这样的背景下,"存款搬家"成为2026年财富管理领域的关键词。而搬家的目的地中,分红型保险格外引人注目。
数据最有说服力。中国保险行业协会公布的同业交流数据显示,2026年1—6月,保险业分红险原保险保费收入超过10126亿元,同比增长94.4%。(数据来源:国家金融监督管理总局、中国保险行业协会、中信建投非银研究)近乎翻倍的增速,说明这不是个别现象,而是一场群体性的资产配置迁移。事实证明,2026年分红型保险已经受到了越来越多人的青睐。这些购买分红型保险的客户,他们的财富正在从"冬天"走向"春天"。
与此同时,高净值人群的选择也在印证这一趋势。胡润财富报告解读财富新趋势指出:保险已成为高净值家庭资产占比最高的品类。富人换船,换的不是一时风口,而是对长期确定性的重新定价。当最会算账的一群人把保险放在资产配置的首位,普通家庭更值得认真思考背后的逻辑。
那么,分红型保险究竟凭什么?
第一,它是"长钱"的工具,帮你建管道而非挑水。 分红型保险通过长期合同安排,把一笔"短钱"转化为持续流入的"长钱",让财产性收入不再依赖你每天是否上班。这正是"建管道"的思路:前期投入、长期积累、持续流出,与"日进分文"的古训一脉相承。
第二,它兼具"本钱"与"生钱"的双重属性。 保险的保障功能守护本钱,让家庭在风险面前有底线;分红机制则提供分享经营成果的可能,让财富有机会长期增值。本钱+生钱,恰好对应"长钱=财富"的公式。
第三,它回应了"田"与"宀"的需求。 "田"是财管工具、长期增值,"宀"是守护安全、稳健安全。分红型保险既是工具,也是屏障,把"守得住现在"与"看得到未来"落在同一份合同里。
第四,它顺应了利率下行时代的配置逻辑。 当存款利率进入"0"字头,把全部资产押注单一存款,等于把财富暴露在利率持续下行的风险中。分红型保险作为长期财富管理工具,为家庭提供了一个不同于存款的配置选项,让资产结构更加均衡。
当然,理性地看,分红型保险不是"暴富"工具,而是"长富"工具。它的价值不在于短期收益的高低,而在于用制度化的安排,把不确定的未来变得相对确定。今天的一个决定,未来的一份确定;种下一颗确定的种子,收获一个富足的未来。
回到开头的五句话:有房住、有钱花、有衣穿、有饭吃、有事做。这既是幸福生活的朴素清单,也是财富管理的目标函数。而"家有千贯,不如日进分文"的古训,则在提醒我们:财富的关键不在存量,而在结构;不在今天有多少,而在未来能否持续。
2026年,存款搬家正在进行。利率下行是时代给出的考题,分红型保险是越来越多家庭写下的答案。但比具体产品更重要的,是理念的转变:从"挑水"到"建管道",从"短钱"到"长钱",从"有钱"到"有财富"。财=贝+才,富=一+口+田+宀——一个家庭,一份基业,衣食无忧,工具增值,安全守护,这才是"富"的完整含义。
有钱不等于有财富。会做财富管理,有优质财富管理工具,让财富长期稳健增值,才能真正地、长久地"富"。守得住现在,看得到未来——这,就是2026年每一个家庭都值得认真思考的财富管理理念。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号