
标题
- 标题
- 内容
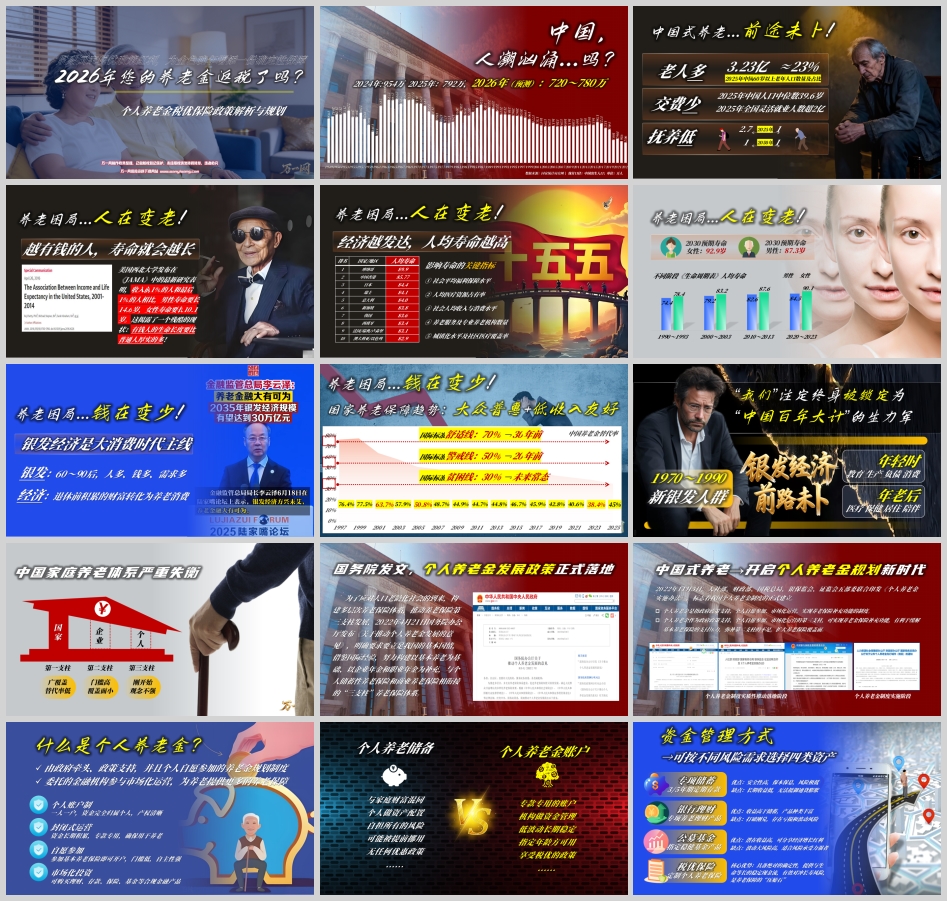
2026年的个税汇算清缴季已经拉开帷幕。如果你在2025年往个人养老金账户里存过钱,现在正是把这笔“税优红包”拿回来的时候。但很多人不知道的是,同样存一万二,有人退回来几百块,有人却能退回几千块;同样是为养老做准备,有人只做了储蓄,有人却用税优保险锁定了一份与生命等长的现金流。这中间的差距,不在于你存了多少钱,而在于你懂不懂政策,选没选对工具。
先看一组让人无法回避的数据。2024年中国出生人口954万,2025年降至792万,2026年预测进一步滑落至720万至780万之间。与此同时,2025年中国60岁以上老年人口已达3.23亿,占总人口约23%。一增一减之间,抚养比从2025年的2.7个劳动年龄人口供养1位老人,到2050年将降至1:1。
这意味着什么?意味着当我们这一代人退休时,基本养老保险的替代率将持续承压。国际经验中,养老金替代率70%是舒适线,50%是警戒线,而我国城镇职工基本养老保险替代率已从三十年前的70%以上逐步下行。第一支柱保基本、广覆盖,但不足以维持退休前的生活水准;第二支柱企业年金覆盖面有限,绝大多数灵活就业人群(2025年已超2亿人)与之无缘。第三支柱个人养老金,是普通人唯一可以主动掌控的变量。
还有一个容易被忽略的维度:寿命。美国西北大学发表于《JAMA》的研究显示,收入前1%的男性比最低收入群体多活14.6年,女性多活10.1年。经济越发达、医疗资源越充足、养老保障越完善,人均寿命越长。2030年预期寿命预测显示,女性可达92.9岁,男性87.3岁。长寿是礼物,但前提是钱够用。人活着,钱没了,才是养老最大的风险。
2022年4月国务院办公厅发布《关于推动个人养老金发展的意见》,同年11月五部委联合印发实施办法,个人养老金制度正式落地。2024年12月15日起,制度在全国范围全面实施。它的核心设计可以用四个词概括:个人账户制、自愿参加、封闭运营、市场化投资。
一人一户,资金完全归属个人,产权清晰。账户封闭运行,专款专用,中途不得提前支取,确保这笔钱真正留给养老。参加门槛很低,只要参加了基本养老保险的劳动者均可开户,每年缴费上限12000元,可按月、分次或按年缴存。账户里的钱可以自主选择购买储蓄存款、理财产品、商业养老保险、公募基金等合规产品。
而在这个产品矩阵中,税优保险的定位最为特殊。储蓄安全性高但收益有限,理财和基金潜在收益更高却要承担波动风险。税优保险的核心优势在于确定性:它以合同形式锁定长期甚至终身的领取安排,提供与生命等长的稳定现金流,有效对冲长寿风险。在养老资产配置中,它是“压舱石”式的存在——不追求最高收益,但确保无论活到多少岁,都有一笔钱按时到账。
根据财政部、税务总局公告2024年第21号,个人养老金实行递延纳税优惠,分三个环节:
缴费环节,免税。每年12000元的缴存金额可在综合所得或经营所得中据实扣除,直接减少当期应纳税所得额。
投资环节,免税。账户内资金产生的投资收益暂不征收个人所得税,让复利在免税环境中充分积累。
领取环节,减税。退休领取时,不并入综合所得,单独按3%的低税率计税。
关键就在这个“一免一减”的落差上。你缴存时省掉的税率,取决于你当前的边际税率;领取时补缴的,固定是3%。中间的差额,就是国家给你的净补贴。
以顶格缴存12000元计算,不同收入群体的实际节税效果如下:
适用税率 | 缴存时抵税 | 领取时纳税(3%) | 实际净节税 |
10% | 1200元 | 360元 | 840元/年 |
20% | 2400元 | 360元 | 2040元/年 |
25% | 3000元 | 360元 | 2640元/年 |
30% | 3600元 | 360元 | 3240元/年 |
35% | 4200元 | 360元 | 3840元/年 |
45% | 5400元 | 360元 | 5040元/年 |
数据来源:根据财政部税务总局公告2024年第21号及税率表测算
对于适用10%税率的中等收入者,每年净省840元,十年就是8400元。对于适用30%税率的中产家庭,每年净省3240元,十年超过3.2万元。而对于45%税率的高收入人群,每年5040元的节税额度,几乎相当于一笔额外的免税收入。需要说明的是,以上测算未考虑专项扣除和应纳税所得额跨级的情况,实际金额以汇算清缴结果为准,但趋势是明确的:收入越高,节税越显著。
操作上也很便捷。登录个人所得税APP,进入“办&查”中的“个人养老金扣除管理”,选择“一站式申报”,系统会自动获取缴存信息,确认提交即可。2026年3月至6月是2025年度汇算清缴期,也是退税的关键窗口。需要注意的是,缴费额度按自然年度计算,当年不用即作废,不能跨年补缴。
理解了政策,接下来要回答一个更实际的问题:这12000元,具体该怎么配?
一个合理的个人养老金账户配置,应当兼顾确定性、成长性和流动性。建议采用三层结构:
第一层:压舱石——税优保险,占比约50%至60%。这是整个账户的底仓。以专属商业养老保险或养老年金保险为例,通过个人养老金账户投保,每年12000元额度内可享受税前扣除,领取时按3%计税。这类产品的核心价值不在于收益率有多高,而在于终身领取。以某款专属商业养老保险为例,稳健型账户保证利率写入合同,资金积累期享受保证加浮动的收益,领取期可支持终身领取,活多久领多久。在长寿风险日益突出的背景下,这份“只要活着就有钱拿”的确定性,是任何理财产品都无法替代的。
第二层:增长层——养老目标基金或指数基金,占比约30%至40%。这部分用于对抗通胀、分享经济增长红利。2026年个人养老金基金名录已扩容至321只,涵盖养老目标FOF、指数基金等品类。对于风险承受能力中等偏上的参与者,可以适度配置含权益类资产的产品,利用长期投资平滑波动。但需明确:这部分资金同样锁定至退休,短期波动不应影响长期判断。
第三层:灵活层——养老储蓄或国债,占比约10%至20%。保持一定的低风险流动性储备,虽然账户整体封闭,但在产品层面保留一部分随时可调整的仓位,应对个人养老金产品切换或紧急领取需求(如患重大疾病等特殊情形)。
对于年收入20万至50万的中产家庭,建议顶格缴存12000元,重点配置税优保险。这一收入区间适用20%至30%的税率,每年净节税2040元至3240元,叠加保险的终身领取功能,性价比最高。对于年收入接近或低于个税起征点的人群,税优的吸引力有限,但个人养老金的强制储蓄功能仍有价值——如果觉得自己存不住钱,用这个账户锁定一笔养老本,也是一种自律的选择。
养老规划的本质,是今天的你为三十年后的自己做出承诺,并确保这个承诺不被中断、不被挪用、不被遗忘。个人养老金账户的封闭性,恰恰是对抗人性弱点的制度设计。而那笔每年最高5040元的节税,是国家为这份承诺支付的“补贴”。
2026年的退税窗口已经打开。如果你还没有开户,现在行动还来得及为下一年度布局;如果你已经缴存,不妨审视一下账户里的配置——是不是全部放在了波动较大的基金里,是不是缺少一份锁定终身现金流的保险底仓。
人潮汹涌,我们都在变老的路上。但变老的方式,可以选。一份税优保险,一张终身领取的合同,一个专款专用的账户,未必能让你成为那1%的长寿富裕人群,但至少能让你的晚年,多一份确定的底气。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号