
标题
- 标题
- 内容
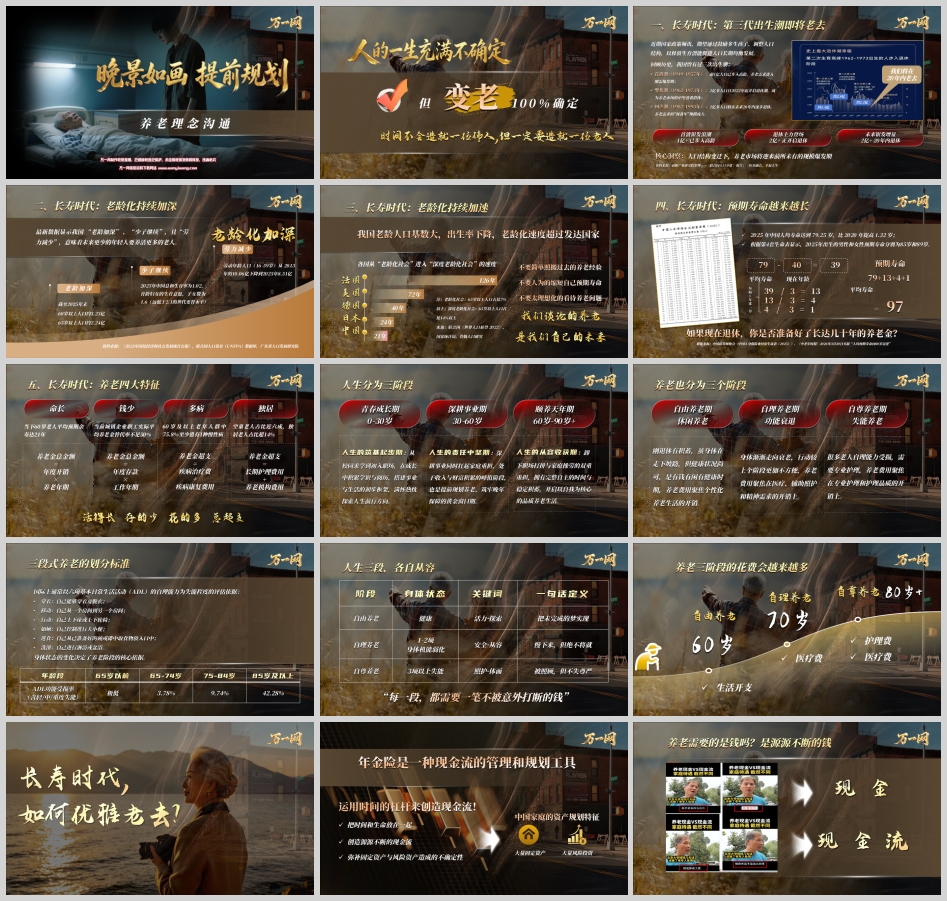
养老是每个人都无法回避的确定命题。"时间不会造就一位伟人,但一定要造就一位老人。"在长寿时代加速到来的今天,如何认识养老形势、如何划分养老阶段、如何用年金险做好资产配置,已成为每个家庭必须回答的课题。
我国曾有过三次出生潮。首波潮(1949—1957年)超1亿人口已步入高龄,养老需求进入刚需爆发期;婴儿潮(1962—1973年)2亿多人口自2022年起开启退休潮,成为养老市场的中坚消费群体;回声潮(1982—1993年)2亿多人口将在未来20年内逐步退休,养老需求的"预备军"规模庞大。也就是说,我们将在20年内老去约1.5亿、约2.8亿、约2.2亿人口——首波银发浪潮1亿+已步入高龄,退休主力登场2亿+正开启退休,未来银发增量2亿+将在20年内退休。近期国家政策频出,期望通过鼓励多生孩子、调整人口结构,以释放生育潜能促进人口长期均衡发展。人口结构变迁之下,养老市场将迎来前所未有的规模爆发期。
老龄化持续加深的同时,少子化与劳力减少同步发生。截至2025年末,60岁以上人口约3.23亿,65岁以上人口约2.24亿;2025年中国总和生育率为1.02,育龄妇女的生育意愿子女数为1.6,远低于2.1的世代更替水平;劳动年龄人口(16—59岁)从2013年的10.06亿下降到2025年的8.51亿。"老龄加深""少子继续""劳力减少"三重叠加,意味着未来更少的年轻人要养活更多的老人。
更值得警惕的是老龄化速度。各国从"老龄化社会"(65岁以上人口占比7%以上)进入"深度老龄化社会"(65岁以上人口占比14%以上)的速度:法国用了126年,美国72年,德国40年,日本24年,中国仅21年。我国老龄人口基数大、出生率下降,老龄化速度超过发达国家。因此,不要简单照搬过去的养老经验,不要人为缩短自己的预期寿命,不要太理想化地看待养老问题——我们谈论的养老,是我们自己的未来。
预期寿命的延长同样超出想象。2025年中国人均寿命达到79.25岁,比2020年提高1.32岁;根据第4套生命表,2025年出生的男性和女性预期寿命分别为85岁和89岁。若以"平均寿命每隔3年涨一岁"推算:79岁减去现在40岁,预期余寿39年;39÷3=13,13÷3≈4,4÷3≈1,79+13+4+1=97岁。如果现在退休,你是否准备好了长达几十年的养老金?
长寿时代的养老困境,可概括为四大特征。其一"命长":当下60岁老人平均预期余寿达21年。其二"钱少":当前城镇企业职工实际平均养老金替代率不足50%。其三"多病":60岁及以上老年人群中75.8%至少患有1种慢性病。其四"独居":空巢老人占比近六成,独居老人占比超14%。
用收支公式表达更为直观:养老金总金额=年度存款×工作年期;而养老金超支=疾病治疗费+疾病康复费用,或=长期护理费用+养老机构费用;养老金总金额=年度开销×养老年期。两相对照,结论是"活得长、存得少、花得多、总超支"——养老金的积累期有限,而消耗期却被长寿不断拉长,缺口由此产生。
人生可分为三个阶段。青春成长期(0—30岁):从校园求学到初入职场,在成长中积累学识与阅历,搭建事业与生活的初步框架,满怀热忱探索人生前行方向。深耕事业期(30—60岁):人生的责任中坚期,深耕事业同时扛起家庭重担,处于收入与财富积累的峰值阶段,也是提前规划养老、筑牢晚年保障的黄金窗口期。颐养天年期(60岁—90岁+):人生的从容收获期,卸下职场打拼与家庭操劳的双重重担,拥有完整自主的时间与稳定积蓄,开启以自我为核心的品质养老生活。
养老本身也分为三个阶段。自由养老期(休闲养老):刚退休有积蓄,虽身体在走下坡路,但健康状况尚可,是有钱有闲有健康的时期,养老费用聚焦个性化养老生活的开销。自理养老期(功能衰退):身体渐渐走向衰老,行动较上个阶段更加不方便,养老费用聚焦在医疗、辅助照护和精神需求的开销上。自尊养老期(失能养老):很多老人自理能力受损,需要专业护理,养老费用聚焦在专业护理和护理品质的开销上。
三段式养老的划分标准,国际上通常以六项基本日常生活活动(ADL)的自理能力为失能程度评估依据:穿衣(自己能够穿衣及脱衣)、移动(自己从一个房间到另一个房间)、行动(自己上下床或上下轮椅)、如厕(自己控制进行大小便)、进食(自己从已准备好的碗或碟中取食物放入口中)、洗澡(自己进行淋浴或盆浴)。身体状态的变化决定了养老阶段的核心依据。ADL功能受损率(含轻/中/重度失能)随年龄显著上升:65岁以前极低,65—74岁为3.78%,75—84岁为9.74%,85岁及以上达42.28%。
人生三段,各自从容:自由养老阶段身体健康,关键词是"活力·探索"——把未完成的梦实现;自理养老阶段有1—2项身体机能弱化,关键词是"安全·从容"——慢下来,但绝不将就;自尊养老阶段3项以上失能,关键词是"照护·体面"——被照顾,但不失尊严。正如一句话所概括:"每一段,都需要一笔不被意外打断的钱。"从花费曲线看,60岁后生活开支、医疗费、护理费逐段攀升,养老三阶段的花费会越来越多。
长寿时代,如何优雅老去?答案在于现金流的管理与规划。年金险是一种现金流的管理和规划工具,运用时间的杠杆来创造现金流——把时间和生命放在一起,创造源源不断的现金流,弥补固定资产与风险资产造成的不确定性。中国家庭的资产规划特征往往是"大量固定资产+大量风险投资",流动性不足与波动风险并存,恰恰缺少稳定的现金流支柱。
养老需要的是钱吗?是源源不断的钱——现金与现金流的区别正在于此。人生各个阶段都需要科学规划,确保安全、兼顾收益,让资金储备在人生关键阶段发挥"现金流"的作用:0岁至90岁之间,成长金、教育金、婚嫁金、创业金、养老金依次登场,幸福的一生需要充足的现金流。
年金险正是创造并管理现金流的工具,是家庭财富风险的解决方案,也是对抗不确定性的结构化资产配置。其优势可概括为三点:"利益"有保障、规划能力强、功能维度多。在利率下行与长寿风险并存的环境下,年金险以合同约定的确定性,把今天的储备转化为未来几十年可预期的现金流,让自由养老有底气、自理养老有支撑、自尊养老有尊严。
长寿时代的三代出生潮叠加、老龄化持续加深加速、预期寿命不断延长,共同塑造了"命长、钱少、多病、独居"的养老四大特征;人生三阶段中,30—60岁的深耕事业期是规划养老的黄金窗口;养老三阶段中,自由、自理、自尊三段的花费逐级攀升,每一段都需要一笔不被意外打断的钱。年金险以时间杠杆创造现金流,以契约确定性对抗长寿不确定性,是家庭资产配置中不可或缺的"现金流底盘"。养老理念沟通的意义,正在于让每位伙伴看清趋势、算清缺口、选对工具——在长寿时代,优雅老去不是运气,而是提前规划的结果。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号