
标题
- 标题
- 内容
我们习惯把养老想象成一段从容的时光:旅居、含饴弄孙、培养一门迟来的爱好。可真正让一个家庭措手不及的,往往不是"老了",而是"不能自理了"。当吃饭、穿衣、翻身、如厕这些最基础的动作都需要别人代劳,养老才露出它最沉重的一面——它不再只是生活费的问题,而是一场围绕时间、专业与金钱的长期消耗。
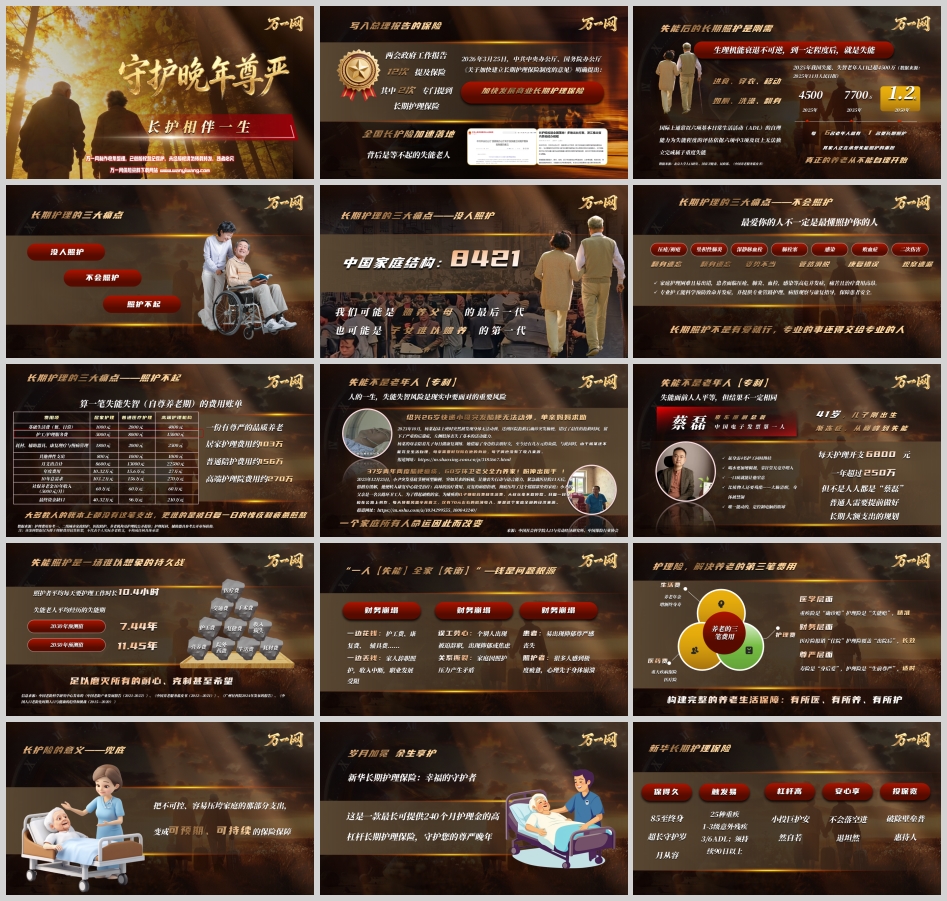
这也是长期护理保险(下称"长护险")在近两年被反复提起的原因。它曾被写进政府工作报告,两会政府工作报告中12次提及保险,其中2次专门点名长期护理保险;2026年3月25日,中共中央办公厅、国务院办公厅《关于加快建立长期护理保险制度的意见》进一步明确提出,加快发展商业长期护理保险。政策信号密集释放的背后,是一批"等不起"的失能老人,以及无数个正在独自硬扛的家庭。全国长护险加速落地,不只是制度补位,更是在提醒每一个普通人:有些支出,必须提前安排。
衰老是所有人都无法抗拒的自然规律,生理机能的衰退不可逆;衰退累积到一定程度,终点往往就是失能,而疾病或意外会大大加速这个过程。国际上通常以六项基本日常生活活动(ADL)评估失能程度——进食、穿衣、移动、如厕、洗澡、翻身,其中3项及以上无法独立完成,即属于重度失能。
规模已经不容回避。数据显示,2025年我国60岁以上人口已达3.23亿,失能、失智老年人口超过4500万(数据来源:2025年11月《人民日报》),相当于每6名老年人中就有1名需要长期照护;相关研究预测,这一规模在2035年、2050年还将阶梯式攀升,最终进入亿级量级(数据综合自北京大学人口研究、国家卫健委、民政部及《中国养老服务蓝皮书》)。4500万不是抽象数字,它对应着4500万个家庭里,一个必须有人守在床边的座位。
真正需要长期照护时,摆在面前的通常是三个环环相扣的难题。
第一道坎是没人照护。 我们这代人卡在一个特殊节点:可能是赡养父母的最后一代,也可能是子女难以赡养的第一代。家庭结构已从传统的金字塔变成"8421"——八个老人、四个中年人、一对夫妻、一个孩子。当自己老去需要照护时,子女往往抽不出时间、精力,更不可能长期离岗陪护。不是不孝,是结构性地匀不出人手。
第二道坎是不会照护。 最爱你的人,不一定是最懂照护你的人。长期照护不是"有爱就行",专业的事必须交给专业的人:翻身遗忘或姿势不当,很快会产生压疮、褥疮;长期卧床护理不到位,容易引发坠积性肺炎、深静脉血栓乃至肺栓塞;管路滑脱、观察遗漏、康复动作错误,都可能造成二次伤害,继发感染甚至败血症。这些并发症不仅让患者痛苦,治疗费用同样高昂。专业护工的价值,恰恰在于科学预防致命并发症,并提供管路护理、病情观察与康复指导,把"陪伴"变成"安全保障"。
第三道坎,也是压垮很多家庭的最后一根稻草:照护不起。 不妨算一笔账。按一二线城市家政陪护、医院陪护、养老机构及护理院公开报价,结合护理耗材、辅助器具的市场价格估算:居家护理月支出约8600元,年约10.32万元;普通医疗护理月约13000元,年约15.6万元;高端护理机构月约22500元,年约27万元。若照护周期按10年计,三档总需求分别约103.2万元、156万元、270万元。而同期按5000元/月计算的社保养老金,10年合计仅60万元,资金缺口依次为40.32万元、96万元、210万元。(该案例仅为便于理解费用估算框架,不代表个人实际养老收支,不构成任何具体承诺。)
更折磨人的其实不只是花钱。大多数人的账本上从一开始就没有这笔支出,真到用时,一边是持续流出的护工费、康复费、辅具费,一边是日复一日"想请专业护工却掏不出钱"的愧疚与疲惫。钱的压力,最终会变成情绪的压力。
一个常见误区,是把失能归到"以后的事""老年的事"。真实世界里,意外和疾病不查身份证。
公开报道里有两个令人沉默的案例。2023年10月,绍兴26岁的快递小哥杨某起床上班时突然被发现身体无法动弹,送医抢救后确诊突发脑梗,因错过最佳抢救时间留下严重后遗症,左侧肢体丧失基本活动能力。单亲母亲陪他每日康复,借遍亲友至今仍有数万元负债;由于儿子尚未完全生活自理,她必须时刻守在身边,母子俩同时失去收入来源。另一则报道中,2025年12月25日,小尹突发基底节梗死型脑梗,丧失行动与语言能力,住院11天后转入康复中心;父亲是公路环卫工人,每天顶着风霜劳作,约70元的微薄收入撑起全家的药费与生活费。一次失能,改变的是一整个家庭所有人的命运。
失能面前人人平等,但结果未必相同。京东原副总裁、"中国电子发票第一人"蔡磊,41岁事业正值巅峰、儿子刚出生时确诊渐冻症,从巅峰走向失能:起身需4名护工同时搀扶,喝水要加增稠剂、靠针管几毫升喂入,一口痰就可能窒息,大脑清醒而身体被禁锢,唯一能动的只有控制电脑的眼球。他可以雇一个护理团队,每天护理开支约6800元、一年超过250万元——但不是人人都是蔡磊。对普通家庭而言,能做的只有提前把长期大额支出规划好。
而这场仗还特别长。中国老龄科学研究中心《中国老龄产业发展报告(2021—2022)》《中国养老服务蓝皮书(2012—2021)》及广州社科院2024年报告等资料显示:照护者平均每天投入护理工作约10.4小时,失能老人平均失能期约7.44年,随着人均寿命延长,到2050年这一周期预计拉长至11.45年。医疗费、手术费、护工费、复健费、院外药费、营养费、耗材费、交通费、生活费,再加上照护者本人的收入损失——十年如一日的高强度消耗,足以磨掉所有的耐心、克制,甚至希望。
于是有了那句最扎心的总结:一人失能,全家失衡。财务上,一边持续花钱,一边因家人辞职照护而收入中断、职业发展受阻;关系上,误工劳心、长期紧绷,家庭因照护压力滋生矛盾,部分照护者出现抑郁或焦虑;尊严上,患者易陷入抑郁与尊严感丧失,照护者则常常心理先于身体崩溃。三座大山压下来,根源仍绕不开一个"钱"字。
构建完整的养老保障,要同时实现"有所医、有所养、有所护",对应的是三笔钱。
第一笔是生活费,日常开销、品质生活,用养老年金、增额终身寿这类工具准备;第二笔是医药费,由医疗险报销、重疾险确诊给付来覆盖。这两笔大家想得到,也多有安排。真正容易被忽略、却最不可控、最容易吞噬一个家庭的,是第三笔——护理费。
它与其他险种的分工非常清晰:医学层面,重疾险是"确诊赔",护理险是"失能赔",只看状态、不限病因,精准互补;财务层面,医疗险主要报销"住院"期间开销,护理险覆盖的是"出院后"漫长的照护期,长效托底;尊严层面,寿险是"身后爱",护理险是"生前尊严",兑现得适时、用得上。少了第三笔,前两笔做得再足,养老拼图仍缺一角。
所以长护险的意义可以浓缩成两个字:兜底——把不可控、最容易压垮家庭的那部分支出,变成可预期、可持续的保险保障。它不制造财富,却能在最狼狈的时候,替一个家庭保住选择权:请得起专业护工,不必让子女辞职,不必在病床前反复权衡"这钱该不该花"。
新华长期护理保险的定位,正是回应这份需求:最长可提供240个月护理金的高杠杆长期护理保险,用确定的给付,覆盖不确定的照护周期。它不是身后的补偿,而是活着的时候就能托住人的依靠。
产品可归纳为五个核心优势。保得久:提供"至85周岁"或"终身"两种保障期限,最长240个月护理金,对应超长守护。触发易:25种特定疾病、1—3级意外伤害残疾,叠加3/6 ADL且须持续90日以上,进一步拓展护理状态认定,只看状态、不限病因。杠杆高:发生护理后领取金额最高可达累计应交保费的17.7倍,以小额确定投入撬动长期大额支出。不会落空:满期或疾病身故给付不低于所交保费(计划一按已交保费;计划二护理前疾病身故给付已交保费、护理后给付应交保费),进退坦然。投保宽:简易健康告知,破除壁垒,覆盖更广人群。
两个演示案例能把逻辑说得更直观。
案例一,40周岁的华先生在配置主险时附加长期护理保险,选计划一(保至终身,长期护理保险金最高给付120个月),基本保额6000元,10年交,附加险年交14676元、累计约14.7万元。假设他78周岁时因身体机能老化出现全身性骨骼肌进行性萎缩,无法独立行走、洗澡、行动,经鉴定达到3/6 ADL标准——这类"老化致失能"往往够不上疾病确诊类重疾的赔付条件,恰恰印证了护理险与重疾险的互补。此时保单先一次性给付护理关爱保险金近14.7万元(约等于累计保费),用于前期高额开销;随后每月领取长护金6000元,最高120个月合计72万元;未发生护理前则承担疾病身故责任,给付不低于累计已交保费。最高合计约86.7万元,护理保障杠杆约5.91倍。
案例二面向"财富传承+健康保障"的组合需求。60周岁的华女士投保盛世稳盈年金险(年交10万元、10年交,领取至105周岁,只投保基本责任)并附加长期护理保险(年交45192元、10年交,计划二保至终身、最高给付120个月,基本保额6000元)。65岁领取主险关爱金5万元,次年起每年领取生存保险金8860元;同年因意外伤害导致3级伤残,触发附加险责任:豁免后续5期保费,每年生存金照常领取,每月给付长护金6000元,住院期间可使用住院协助、院内护工服务,出院可享出院护送及15天居家护工服务,并衔接后续居家护工资源与相应折扣。若78岁时因重症肺炎身故,主险给付累计保费100万元、累计生存金约15.6万元,附加险给付应交保费约45.19万元、累计护理金72万元——保障用了,传承的本金也没有损失。(上述演示中"X岁"指X周岁保单周年日前一日24时,未考虑主险红利演示利益,各项给付需满足合同约定的条件。)
比现金赔付更贴近日常的,是配套服务。交费期内(交费期少于8年的以8年为限),每年提供住院协助、住院探视、院内护工服务、出院护送各1次,远程康复指导2次;首次达到长期护理状态后五年内,可享15天居家护工服务(最多拆分2次使用)、1次居家适老化线上评估,以及居家护工、护士上门、家庭护理培训等咨询与折扣不限次。服务覆盖住院与居家两大场景,直接对应"找护工难、家庭护理不规范"的痛点。具体项目与细则以新华保险官网"服务中心—健康服务—附加长期护理保险服务专区"公布及实际上线版本为准。
岁月会给每个人加冕,但加冕之后,能不能被好好照护,取决于今天有没有多想一步。衰老不可逆,失能不挑年龄,照护是场以年为单位、每天10小时以上的持久战;没人、不会、照护不起,三道坎不会因为爱得深就自动让开。
长护险真正兜住的,从来不只是账单,而是一个家庭在漫长照护里不被拖垮的体面:患者不必为"拖累孩子"而愧疚,子女不必在事业与病床之间做单选题,专业的事交给专业的人,钱按约定的节奏到账。有所医、有所养、有所护,三笔费用齐了,晚年才谈得上从容。
所谓"长护相伴一生",说的不是一份合同陪人到老,而是当真正的养老开始时,我们仍有能力选择有尊严的活法。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号