
标题
- 标题
- 内容
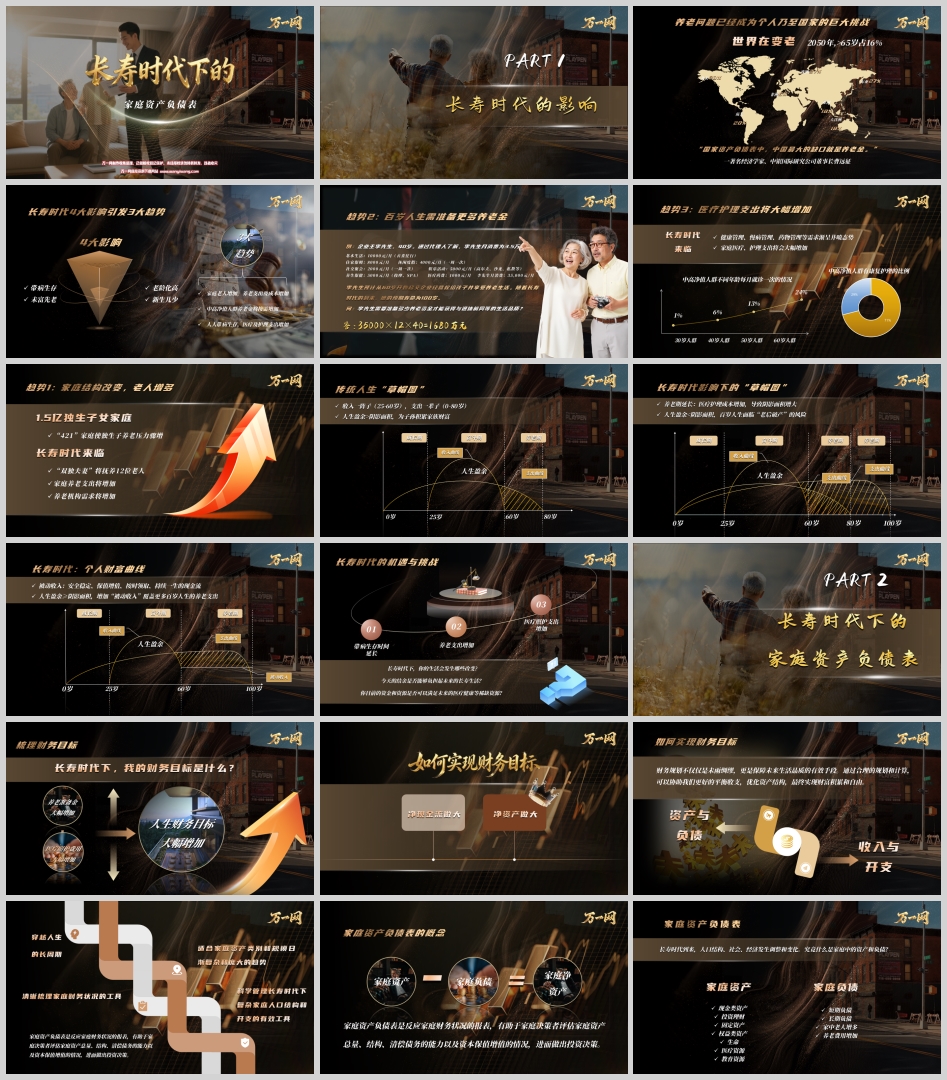
世界正在变老。数据显示,到2050年,全球65岁以上人口占比将达到16%,其中欧洲27%、东亚27%、北美23%、南美20%、亚洲18%、大洋洲18%、非洲6%。著名经济学家、中银国际研究公司董事长曹远征曾直言:"国家资产负债表中,中国最大的缺口就是养老金。"养老问题已经从个人焦虑上升为国家级挑战。当长寿时代来临,如何看清趋势、量化缺口、找到解决方案,成为每个家庭必须回答的财务命题。
长寿时代带来四大深刻影响:老龄化程度高、新生儿数量少、带病生存成为常态、未富先老风险突出。这四大影响进一步催生三大趋势。
趋势一:家庭结构改变,老人增多。 中国有约1.5亿独生子女家庭,"421"家庭结构使独生子女养老压力骤增。"双独夫妻"理论上将面临抚养12位老人的极端情形,家庭养老支出将显著增加,养老机构需求也将持续上升。
趋势二:百岁人生需准备更多养老金。 以企业主李先生为例:40岁,月消费3.5万元,其中基本生活10000元、住家保姆8000元、休闲度假4000元、社交聚会2000元、娱乐活动5000元、养生保健5000元、医疗药费1000元。他计划60岁移交企业经营权给孩子并享受养老生活,预期寿命100岁。若要保持与退休前同等的生活品质,所需养老资金为:35000×12×40=1680万元。这还只是一个人的基本测算,若夫妻共同养老,按0.7系数折算,则需1680+1680×0.7=2856万元。百岁人生意味着养老期长达40年,养老金储备必须按"更长的时间轴"重新计算。
趋势三:医疗护理支出大幅增加。 长寿时代下,健康管理、慢病管理、药物管理等需求呈井喷态势。中高净值人群不同年龄每月就诊一次的比例随年龄递增:30岁约1%、40岁约6%、50岁约13%、60岁约24%;康复护理比例同样随年龄上升。人人带病生存意味着医疗支出增加,带病生存时间延长意味着护理支出增加,家庭医疗、护理支出将大幅增加。
用"草帽图"可以直观理解这一变化:传统人生中,收入集中在25—60岁的奋斗期,支出贯穿0—80岁的一生,人生盈余大于阴影面积,可为子孙积累财富。而长寿时代下,养老期延长至100岁,医疗护理成本增加导致阴影面积增大,人生盈余可能小于阴影面积,百岁人生面临"老后破产"的风险。破解之道在于增加"被动收入"——安全稳定、保值增值、按时领取、持续一生的现金流,使人生盈余大于等于阴影面积,覆盖更多百岁人生的养老支出。
面对养老支出增加、医疗照护支出增加、人生财务目标大幅增加的三重压力,财务规划不能停留在"感觉不够",而要量化缺口。家庭资产负债表正是清晰梳理家庭财务状况的有效工具,适合家庭资产类别和规模日渐复杂和庞大的趋势,也是科学管理长寿时代下复杂家庭人口结构和开支的有效工具。
其核心公式为:家庭净资产=家庭资产-家庭负债。家庭资产包括现金类资产、投资理财、固定资产、权益类资产,以及生命、医疗资源、教育资源等广义资产;家庭负债包括短期负债、长期负债,以及家中老人增多带来的养老费用增加等隐性负债。该报表有助于家庭决策者评估家庭资产总量、结构、清偿债务的能力以及资本保值增值情况,进而做出投资决策。
以李先生为例进行完整测算。李先生40岁,企业高管,已婚,育有一儿一女均未成年,税后月收入15万元,是家庭唯一经济来源,夫妻希望60岁移交企业经营权并享受养老生活。不考虑大额医疗照护费用,夫妻共同养老所需养老金为2856万元。
资产端:银行存款500万元;40—60岁应收工资收入15×12×20=3600万元;股票、基金、年金险均为0;房产1200万元,珠宝黄金等0;总资产5300万元。
负债端:40—60岁个人消费3.5×12×20=840万元;家庭消费3.5×0.7×12×20=588万元;教育开支1×12×20=240万元;老人赡养费1×12×20=240万元;个人养老金储备1680+1680×0.8=2856万元;养老住所1200万元;总负债5964万元。
家庭净资产=5300-5964=-664万元。一个高收入家庭,在长寿时代的完整测算下竟出现负净资产,这正是"未富先老"风险的微观体现,也说明仅靠工资结余难以覆盖百岁人生的全部支出。
第一步:计算家庭每年净现金流。 净现金流=收入-支出-风险准备。收入包括工资收入和租金、利息、分红等资产收益;支出包括家庭日常开销、还贷等;风险准备包括应对失业的半年至一年开销、疾病准备金(医疗险)、治疗期间收入补偿(重疾险)、意外准备金(意外险)。
第二步:倒算IRR,选择理财方式。 李先生当前现金储蓄500万元,每年除去各项支出的净现金流约84.6万元,养老金目标2856万元以上。若不做任何计划,单纯存款:84.6万×20年=1692万元,加当前储蓄500万元,合计2192万元,仍低于2856万元的目标,缺口明显。
方案一:低风险方案。 退休年龄60岁,财务目标2856万元,投入方式为40岁起每年投入100万元养老金、投20年至60岁,所需复利约3.3%。可选产品为年金险搭配分红及万能账户。优势是确定性强、风险低。测算:净现金流储蓄(84.6×20+500)-100×20=192万元,预估养老金账户余额2856万元(搭配分红及万能账户,复利按3.3%计算),预估合计3048万元,可覆盖目标。
方案二:中风险方案。 财务目标提升至4000万元,以提高养老生活品质并传承后代,同样每年投入100万元、投20年,所需复利约6.2%。可选产品为年金险+投资型产品,例如配置50万元年缴10年的年金险,另每年50万元逢市场低位投资至投连险账户。优势是兼顾收益与风险,有波动部分也有保底部分。测算:净现金流储蓄(84.6×20+500)-100×20=192万元,预估养老金账户余额4000万元(含波动部分),预估合计4192万元。
从个人财富曲线看,方案一与方案二都在60岁后形成覆盖养老期的被动收入,使人生盈余大于等于阴影面积。整体配置可归纳为三层:基础层为意外险、医疗险、重疾险、定期/终身/两全寿险等保障型产品,覆盖意外、身故、疾病风险;中间层为普通型/分红型年金、万能险,应对长寿风险;投资层为投资连结型保险,具有不同投资范围和风险等级。客户需求正从传统身故保障向多元化保障、财富保护及传承演变。需要提示的是,投资连结型保险具有投资属性,亦具有保障功能,应理性看待保险产品。
长寿时代是不可逆的趋势:家庭老人增多、养老金需求按需增加、医疗护理支出持续上升。面对挑战,我们应直面长寿时代、规划人生财务目标;家庭资产负债表是合理规划家庭财富的有效工具,通过它可以较合理地量化家庭财务目标;在此基础上,通过净现金流测算、IRR倒算与分层配置,构建"保障+年金+投资"的组合,用持续一生的被动收入覆盖更长的养老期。今天的结余能否负担未来的长寿生活、现有资金和资源能否满足未来的医疗健康稀缺资源,是每个人都应尽早回答的问题。未雨绸缪,方能从容穿越人生的长周期。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号