
标题
- 标题
- 内容
2026长寿新局·养老破局思维:重构认知,专业制胜未来
一、引言:养老从远期规划,变成当代人的人生必修课
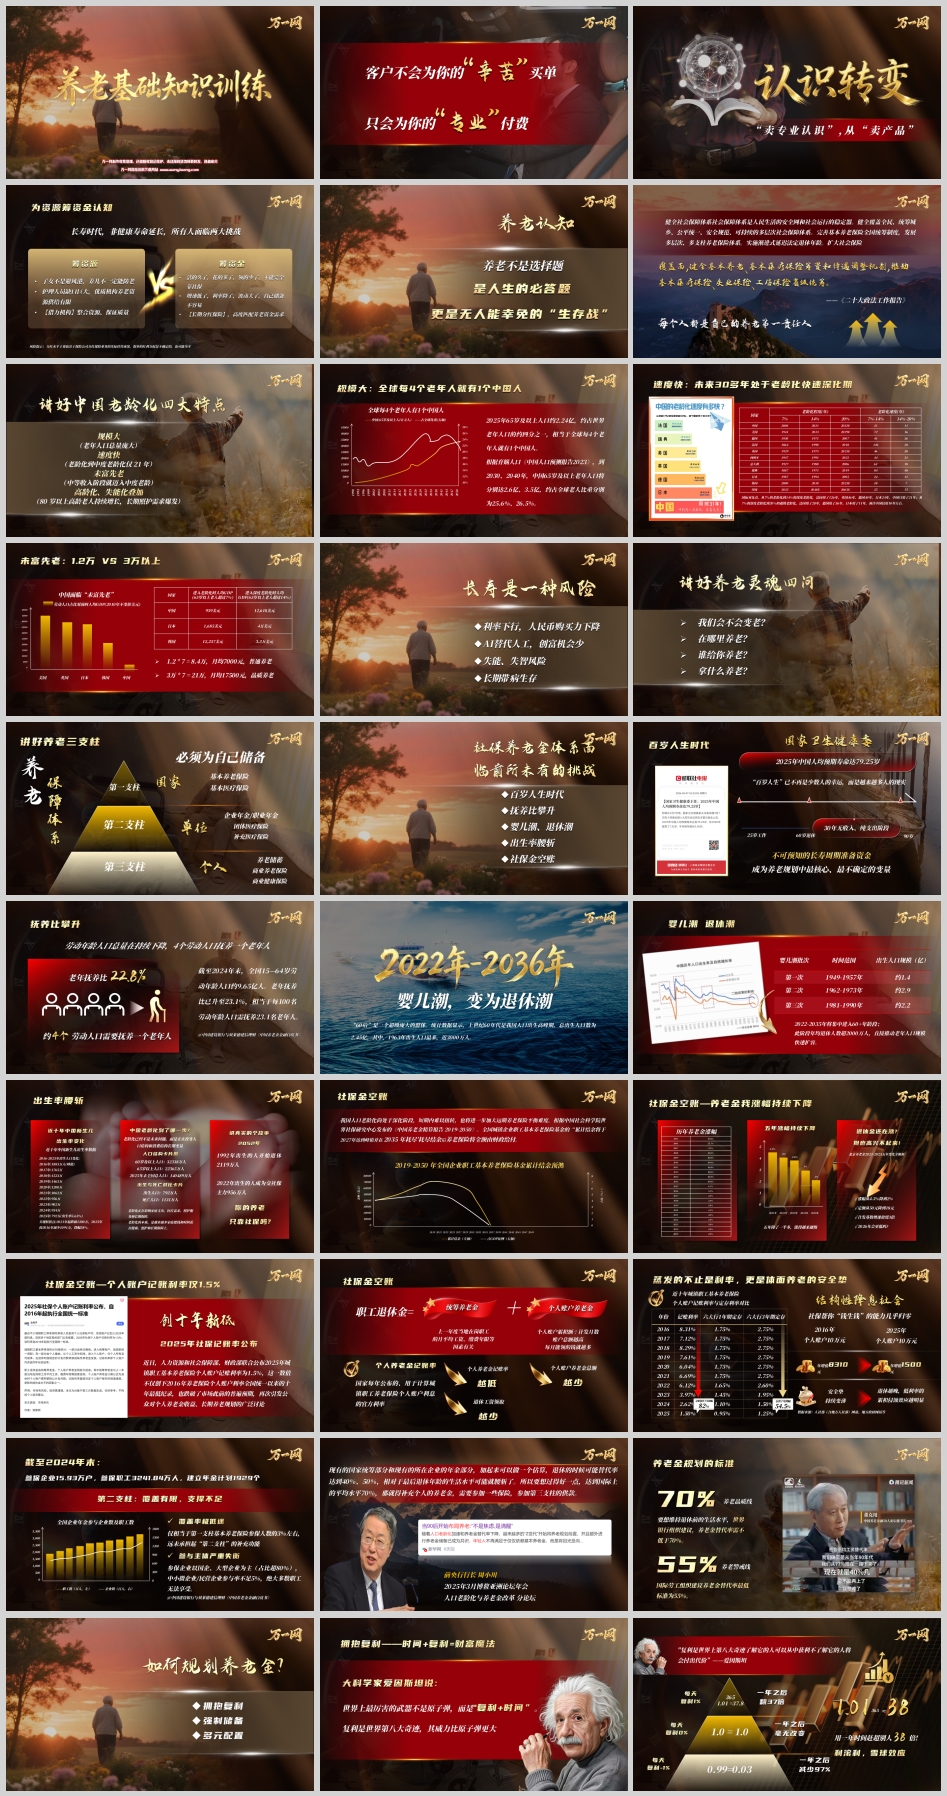
步入2026年,国内65岁以上老龄人口已突破2.24亿,占据全球老年群体总量的四分之一。放眼全球,每四位老年人口中,就有一位来自中国。百岁人生不再是小众的幸运,而是新时代大众的常态人生,养老早已褪去“老年议题”的标签,成为每一个成年人必须提前布局的人生必修课。
国家顶层设计明确提出,要搭建全民覆盖、城乡统筹、公平稳健、长效可持续的多层次社会保障体系,同时确立核心原则:每个人都是自身晚年生活的第一责任人。这意味着国家社保体系只能兜底基础生存保障,想要晚年生活体面富足、保有尊严质感,不能依赖外力,只能依靠个人提前规划、科学储备。
对于深耕大健康与财富规划领域的从业者来说,养老服务早已跳出传统产品销售的浅层模式,升级为赋能家庭、守护晚年的专业使命。市场不会为从业的辛劳付出买单,只会为专业的方案、前瞻的认知、落地的规划付费。从单纯推销产品,转型为输出养老思维、定制专属养老方案,是新时代健康财富规划师的核心进阶路径。
二、国内老龄化四大核心趋势:不可逆的时代人口浪潮
2.1 体量庞大:中国领跑全球老龄化规模
我国老龄人口的整体体量位居世界首位,无任何国家可对标参照。依据权威人口数据,2025年国内高龄人口达2.24亿,2030年将攀升至2.6亿,2040年或将突破3.5亿,长期占据全球老龄人口四分之一以上的体量。
超大规模的老年人群体,让国内养老服务承载、社保收支平衡、医疗康养资源配置,持续面临世界级挑战。海外各国的养老模式、制度体系均无法直接照搬,我国只能顺应人口趋势,在社会发展进程中持续优化养老体系,适配老龄化新格局。
2.2 增速迅猛:老龄化进程实现跨越式推进
人口结构老化的速度,决定了社会养老准备的缓冲周期。纵观全球,各国完成普通老龄化向深度老龄化的跨越耗时漫长:法国历时126年、英国46年、德国40年、日本24年,而我国仅用21年便完成全程跨越。
从深度老龄化迈入超级老龄化阶段,日本耗费11年,我国预估仅需10年即可达成。极速老化的人口结构,让社会财富积累、制度完善升级、民众养老观念更新严重滞后。国民“变老”的速度远超国家“变富”的速度,养老风险不再是远期隐患,而是即将集中显现的时代问题。
2.3 未富先老:经济发展与老龄化节奏失衡
2025年我国人均GDP达到1.3万美元,刚刚迈入高收入经济体行列,但国内老龄化占比已达15.9%,大幅高于中高收入国家12.2%的平均水平,未富先老成为我国独有的核心养老国情。
依据国际养老标准,养老金替代率达到70%,才能完整维系退休前的生活品质。以月收入一万元为例,退休后需每月稳定收入七千元,才能保证生活质量不降级。而现阶段社保养老金替代率仅维持在40%-50%,每月存在数千余元的资金缺口,若追求高品质康养生活,缺口将进一步扩大,这部分差额必须依靠个人专项储备补足。
2.4 高龄失能叠加:长期康养刚需全面爆发
当代老龄化呈现多元化深化特征,不仅老年人口数量激增,更面临高龄化、失能化双重压力。国内八十岁以上高龄群体持续扩容,失能、半失能老年人口规模约4500万,老年人终身失能风险概率高达61%。
与激增的康养需求相悖,国内专业养老护理人才缺口达550万,新晋护理人员流失率接近半数,高端养老社区、专业照护资源极度紧缺。长寿时代最大的危机,并非寿命长短,而是长寿却丧失生活质量,晚年长期带病生存、失能无人照料,成为多数家庭的潜在隐患。现代养老规划,既要储备养老资金,也要提前布局优质康养资源。
三、养老三支柱体系:国家、企业与个人的权责分工
3.1 第一支柱:国家基本养老——普惠兜底,保障有限
目前全国基本养老保险参保人数超10亿,实现全民普惠覆盖,是国民养老最基础的安全防线。但现行现收现付的社保模式,难以适配极速老龄化趋势。劳动适龄人口递减、退休人口激增,让老年抚养比升至23.1%,每四位劳动力便需要赡养一位老人,社保收支承压日益严重。
与此同时,社保个人账户增值能力持续下滑,收益大幅缩水。账户记账利率从2016年的8.31%跌至2025年的1.5%,十年降幅超八成。同等本金的理财收益断崖式下跌,长期复利差距会持续放大。权威精算数据预测,国内职工养老基金结余将于2027年达到峰值,2035年或将彻底耗尽。基本养老仅能维持基础生存,无法支撑品质晚年。
3.2 第二支柱:企业补充养老——覆盖面窄,支撑薄弱
企业年金作为社保的补充养老方式,普及度极低、普惠性不足。截至2024年底,全国仅有15.93万户企业设立年金制度,参保职工仅3241.84万人,占基本养老参保人数比例不足3%。
参保结构更是严重失衡,国企、大型企业参保占比超80%,中小微民营企业参保率不足5%,绝大多数普通职场人无法享受企业养老福利。金融领域权威专家明确表态:社保叠加企业年金的综合替代率仅40%-50%,会直接造成退休生活质量腰斩,想要达到70%的国际品质养老标准,必须依靠个人养老储备补足短板。
3.3 第三支柱:个人专属养老——品质养老的核心支撑
在国家基础兜底、企业补充不足的现状下,个人养老储备是普通人实现体面养老的唯一核心路径。个人养老第三支柱包含税优养老账户、商业养老年金、增额寿险、养老目标基金等多元工具。
其核心价值,是精准填补社保养老金的资金缺口,牢牢掌控晚年收入主动权。长寿时代的个人养老储备,需要实现双重保障:一是构建终身持续的养老现金流,实现活多久领多久,彻底抵御长寿风险;二是储备专项康养资金,应对高龄慢病、失能照护、康复医疗的高额支出,实现养老不耗家底、晚年不拖累子女,真正拥有独立、从容、有尊严的退休生活。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号