
标题
- 标题
- 内容
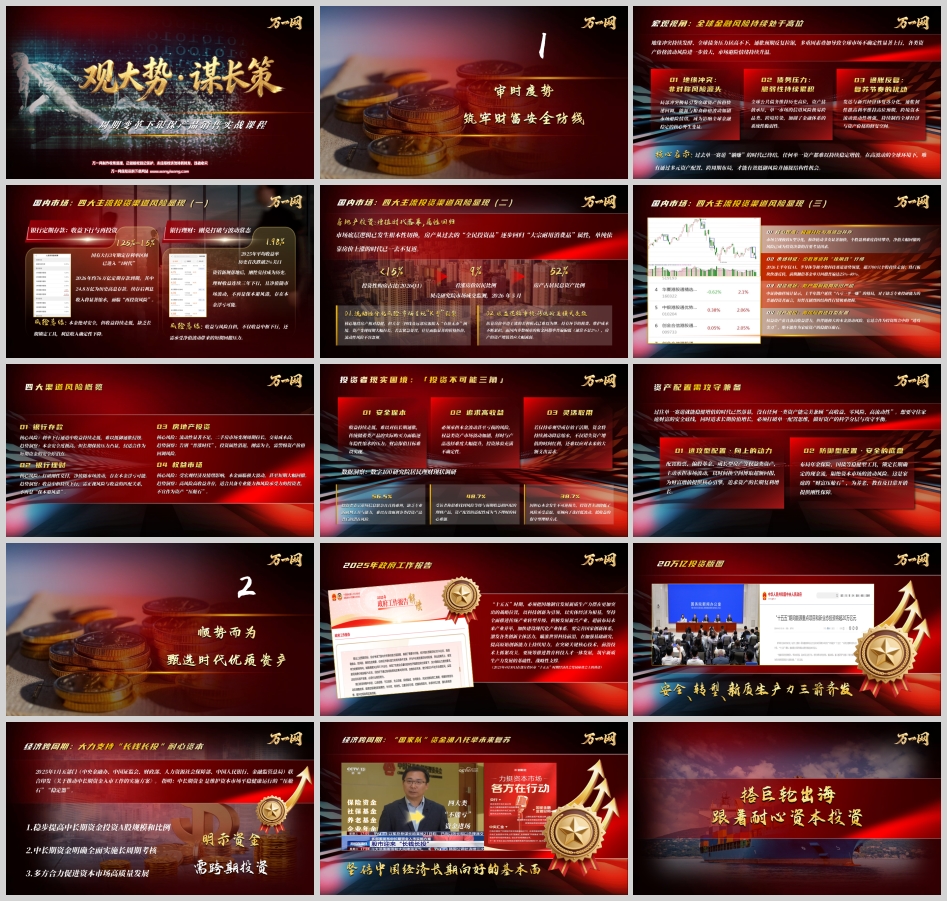
2026年的全球金融市场,正处在一个高度不确定的周期节点上。地缘冲突持续发酵、全球债务压力居高不下、通胀预期反复拉锯,三重因素叠加之下,全球市场不确定性显著上行,各类资产价格波动风险进一步放大,避险情绪持续升温。IMF《全球金融稳定报告(2026年4月)》明确指出,全球金融稳定风险处于较高水平,风险呈现非对称性,一旦冲击扩散,极易引发各类资产价格快速回调;IMF《世界经济展望(2026年7月更新)》将2026年全球经济增速下调至3.0%;国际清算银行BIS《2026年度经济报告》则警示,全球公共债务维持高位,金融脆弱性持续累积,单一市场风险极易跨品类传染。
这一切指向一个核心启示:过去单一赛道"躺赚"的时代已经终结。在高波动的全球环境下,唯有通过多元资产配置、跨周期布局,才能有效抵御风险并捕捉结构性机会。而要做好配置,首先必须看清国内四大主流投资渠道正在发生的深刻变化。
银行定期存款:本金安全,但收益进入"1时代"。 截至2026年中,国有大行3年期定存利率普遍降至1.25%—1.5%区间,曾经"3字头"的高息存款彻底退出市场。更关键的是,据国泰证券、国信证券测算,2026年居民到期定期存款规模约76—77万亿元,其中24.8万亿元为2年期以上历史高息存款。这批资金续存,利息收入将显著下降,客户面临的是典型的"再投资风险"。存款保本,但长期收益确定性下滑,单纯依靠存款难以实现资产保值,缺少锁定长期收益的工具。
银行净值型理财:刚兑打破,波动常态化。 资管新规落地后,保本理财成为历史。《中国银行业理财市场年度报告2025》显示,2025年银行理财全年平均收益率1.98%,首次跌破2%关口(2024年2.65%、2023年2.94%,连续三年下行),存续规模33.29万亿元,1.43亿投资者持有。收益跟随利率中枢不断下行,遇到债市调整,净值还会阶段性波动、存在浮亏,理财已不再是过去的"保本避风港"。
房地产:增值时代落幕,属性回归。 市场底层逻辑已发生根本性切换。贝壳研究院监测显示,2026年一季度全国新房成交中,刚需+自住改善购房占比超85%,投资投机性购房占比不足15%,创近十年新低;中指研究院79万份问卷调研显示,仅9%居民判断房价后续会上涨;高盛报告显示,居民总资产中房产占比由2021年峰值67%回落至2026年一季度52%。当下两大现实风险清晰可见:一是流动性分化,一线核心地段相对抗跌,大量三四线、远郊房源"有价无市",紧急变现往往需要折价;二是收益逻辑重构,房价单边上涨的套利模式难以为继,持有环节的税费、维护成本不断累积,而多数城市租金回报率不足2%,投资回报吸引力大幅下降。
股票/公募基金:极致分化,普通人择时极难。 2026上半年A股呈现极致结构性行情,仅AI、半导体等极少数科技赛道逆势领涨,超3700只个股持续走弱;7月热门赛道快速回调,大量翻倍基金单月回撤普遍达25%—40%。中证协抽样统计显示,上半年散户延续"八亏一平一赚"格局。权益资产虽具备高收益潜力,但伴随极大的本金波动风险,适合作为组合中的"进攻尖刀",绝不能作为家庭资产的稳健压舱石。
四大渠道各有短板,投资者由此陷入经典的"投资不可能三角":想要安全保本,收益就持续走低,难以对抗长期通胀,传统储蓄类产品实际购买力面临隐性缩水;追求高收益,就必须承担本金波动甚至亏损的风险,择时与产品选择难度大幅提升;若仅持币观望或存放活期,资金将持续被动降息缩水,错失资产增值的时间红利,还难以应对未来的大额支出需求。
数字100研究院居民理财现状调研印证了这一困境:56.5%的投资者表示市场信息繁杂且真伪难辨,缺乏专业研判工具与能力;48.7%的受访者称很难找到风险等级与预期收益相匹配的理财产品;38.7%因担心本金发生不可逆损失,主动降低了风险承受意愿。这些痛点,恰恰指向同一个答案——资产必须科学分层、攻守平衡。
科学的配置逻辑,是把资产分为两层:进攻型配置布局股票、偏股基金、成长型房产等权益类资产,主动承担市场波动,以时间换空间博取超额回报;防御型配置布局年金保险、国债等稳健型工具,锁定长期确定的现金流,隔绝资本市场波动风险,这是家庭的"财富压舱石",为养老、教育及日常开销提供刚性保障。
在这一框架下,保险投资的优势尤为突出,且与国家战略同频共振。
第一,顺应"长钱长投"的政策方向。 2025年1月,中央金融办、证监会、财政部、人社部、人民银行、金融监管总局五部门联合印发《关于推动中长期资金入市工作的实施方案》,明确中长期资金是维护资本市场平稳健康运行的"压舱石""稳定器",稳步提高中长期资金投资A股规模和比例,并明确全面实施长周期考核。保险资金作为典型的长期耐心资本,正是这一战略的核心参与者。《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》更明确提出"发挥保险资金长期投资优势,培育真正的耐心资本,推动资金、资本、资产良性循环",引导保险资金服务科技创新、创业投资、乡村振兴、绿色低碳产业发展。
第二,分享新质生产力的时代红利。 "十五五"期间,新质生产力作为国家战略带动全产业投资规模巨大。据行业测算,仅新型能源体系建设总投资预计超20万亿元,新质基建"六张网"五年累计投资有望超10万亿元。这20万亿投资版图中,清洁能源主力赛道约11.5万亿、新型电力系统约6.5万亿、能源安全兜底约2万亿、能源前沿新业态约2万亿。保险资金作为重大项目核心资金供给方之一,通过"搭巨轮出海、跟着耐心资本投资",让保单持有人间接分享国家战略成长的红利。从资产管理市场格局看,光大银行《中国资产管理市场(2025—2026)报告》显示,中国资产管理规模达175.2万亿元,同比提升12.1%,其中保险资管规模22.2万亿元,占比12.6%,保险资金在财富管理版图中的地位持续提升。
第三,政策明确鼓励分红型保险发展。 金管18号文明确提出鼓励开发分红型保险产品,《推动保险业高质量发展若干意见》支持浮动收益型保险发展。国家纲领性文件为分红险行业锚定了清晰航向:向上看,拥抱核心资产;向下看,保刚兑锁利率。这使分红险兼具"保证利益打底+浮动收益向上"的双重属性,成为低利率周期中兼顾安全与成长的稀缺工具。
第四,合同刚性保底是利率下行周期中最珍贵的"确定性"。 回顾2021—2026年,10年期国债收益率持续下行,监管同步连续下调人身险预定利率上限:3.5%→3.0%→2.5%→2.0%。这里需要区分两层核心逻辑:浮动收益(权益、基金、固收理财、非标投资)只有高低、没有保证,未来收益随行就市,无人能锁定上限;而合同保底收益(保险保证利益)只有有无、没有高低——预定利率持续下调是不可逆趋势,一旦保底利率窗口关闭,再也无法重新拥有。正如行业金句所言:市场浮动收益,未来只有高和低;合同刚性保底,未来只有有和无。 在长期利率下行周期,确定性保底权益,远比博取不确定的高收益更加珍贵。
过往单一赛道稳健增值的时代已然落幕,没有任何一类资产能完美兼顾高收益、零风险与高流动性。存款保本但收益走低,理财打破刚兑且波动常态化,房产增值逻辑重构、流动性分化,权益市场高波动、普通人难把握——四大渠道的风险正在显性化。面对这一现实,投资者唯有打破单一配置思维,做好资产的科学分层与攻守平衡:用进攻型资产博取向上动力,用保险等防御型工具筑牢安全底盘。
对于银保销售从业者而言,这意味着销售逻辑的根本转变:不再是简单推销产品,而是帮助客户看清宏观周期、理解四大渠道风险、建立分层配置认知,最终以保险的确定性对冲环境的不确定性。这既是专业价值的体现,也是"筑牢财富安全防线"这一使命的真正落地。在周期变革的浪潮中,谁能率先完成从"卖产品"到"做配置"的认知升级,谁就能赢得客户的长期信任。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号