
标题
- 标题
- 内容
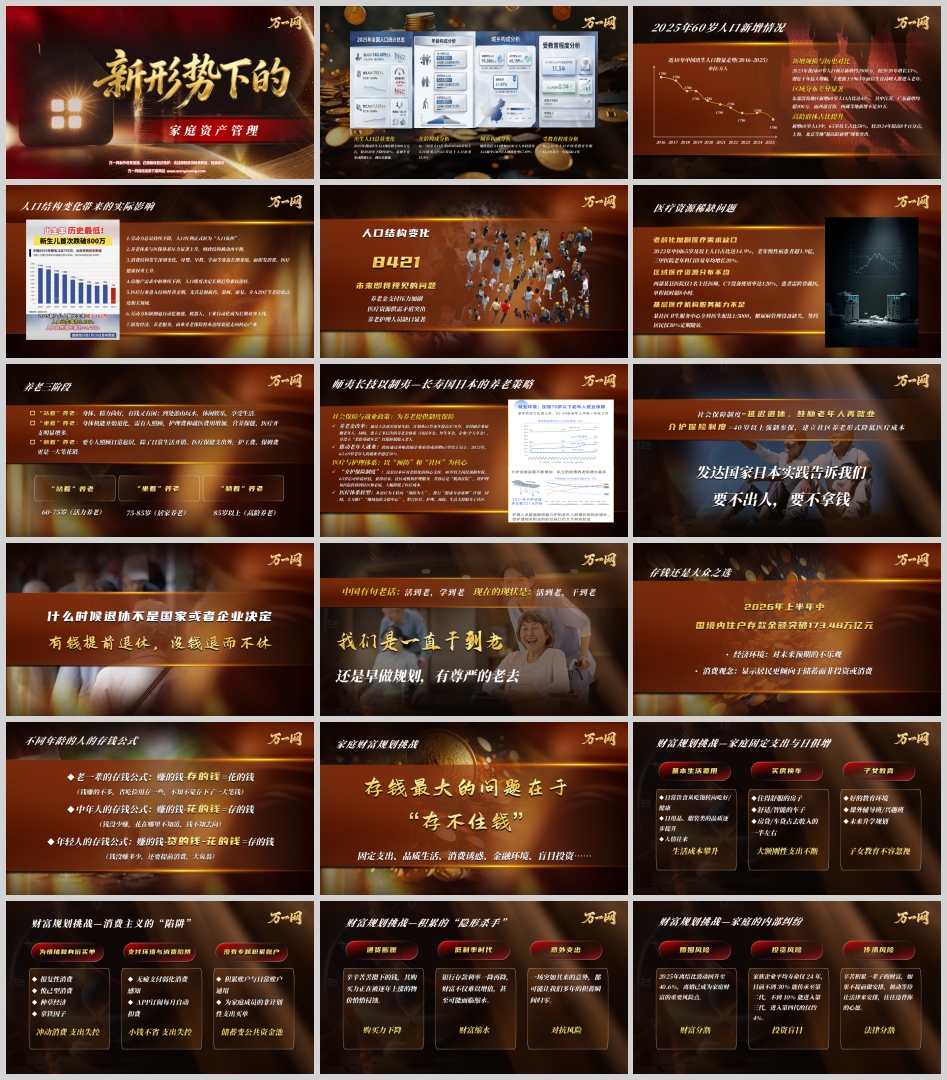
2026年的家庭资产管理,首先要看清人口结构这一最底层的变化。2025年我国出生人口预计降至800万左右,较2020年下降约30%,总和生育率或跌破1.0,创历史新低。年龄构成上,16—59岁人口比重60.6%,60岁以上人口比重23%,65岁以上人口比重15.9%;城乡构成上,城镇常住人口增加1030万人,乡村常住人口减少1369万人,城镇化率67.89%;受教育程度上,16—59岁人口平均受教育年限11.3年,比上一年提高0.1年。
与此同时,老龄化正在加速。2025年我国60岁人口预计新增约2000万,较2020年增长35%,创近十年最大增幅,主要源于1965年前后生育高峰人群进入老年。区域分布差异显著:东部沿海地区新增60岁人口占比达42%,其中江苏、广东新增均超200万,而西部青海、西藏等地新增不足10万。高龄群体占比也在提升:新增60岁人口中,65岁以上占比58%,较2024年提高8个百分点,上海、北京等地"超高龄新增"现象突出。
人口结构变化带来的实际影响是深远的:劳动力总量持续下降,人口红利正式转为"人口负担";养老体系与医保体系压力显著上升,财政结构被动再平衡;消费结构发生深刻变化,母婴、早教、学前等赛道长期萎缩,而银发消费、医疗健康权重上升;房地产需求中枢继续下移,人口维度决定长期趋势难以逆转;医疗行业进入结构性黄金期,尤其是创新药、器械、康复、介入治疗等老龄化高度相关领域;劳动力短缺倒逼自动化加速,机器人、工业自动化成为长期对冲主线;银发经济、养老服务、商业养老保险将从边缘赛道走向核心产业。未来即将预见的问题也很现实:养老金支付压力加剧、医疗资源供需矛盾突出、养老护理人员缺口显著。老龄化加剧医疗需求缺口——2023年中国65岁及以上人口占比达14.9%,老年慢性病患者超1.9亿,三甲医院老年科门诊量年均增长20%;区域医疗资源分布不均,西部某县医院仅1名主任医师,CT设备使用率达120%,患者需跨省就医,单程耗时超8小时;基层医疗机构服务能力不足,某社区卫生服务中心全科医生配比1:5000,糖尿病管理设备缺失,签约居民仅30%定期随访。
面对老龄化,每个家庭都需要回答一个问题:晚年将以什么姿态度过?养老通常分为三个阶段。
"站着"养老(60-75岁,活力养老):身体、精力尚好,有钱又有闲,到处游山玩水,休闲娱乐,享受生活。这一阶段的核心是"生活品质",考验的是有没有一笔可自由支配的现金流。
"坐着"养老(75-85岁,居家养老):身体机能开始退化,需有人照顾,护理费和就医费用增加,营养保健、医疗开支明显增多。这一阶段的核心是"医疗与照护的衔接",考验的是医疗资源和照护安排是否到位。
"躺着"养老(85岁以上,高龄养老):要专人照顾日常起居,除了日常生活开销、医疗保健支出外,护工费、保姆费更是一大笔花销。这一阶段的核心是"长期照护的支付能力",考验的是有没有一笔活多久领多久的现金流来覆盖持续支出。
三个阶段对应的是三种不同的资金需求:活力期要"有钱花",居家期要"有人管",高龄期要"有钱养"。家庭资产管理如果只盯着"攒多少钱",而不考虑"钱以什么形式、在什么阶段、以什么节奏出来",就很难真正支撑起完整的养老三阶段。
日本的实践为我们提供了参照。在社会保障与就业政策上,日本为养老提供制度保障:养老金改革通过立法延迟退休年龄,计划从65岁逐步提高至70岁,并鼓励企业雇佣老年人;同时建立多层次的养老金体系(国民年金、厚年人金、企业/个人年金),并设立"老龄基础年金"以保障低收入老人。推动老年人就业方面,政府通过补贴鼓励企业雇用或返聘65岁以上员工,2023年65-69岁老年人的就业率超过50%。
在医疗与护理体系上,日本以"预防"和"社区"为核心。"介护保险制度"是日本应对老龄化的核心支柱:40岁以上国民强制参保,65岁后可申请评估,获得居家、社区或机构护理服务,其核心是"脱离住院",将护理从医院转移到社区和家庭,大幅降低了医疗成本。医疗体系转型从治疗为主转向"预防为主",推行"健康寿命延伸"计划,同时大力推广"地域包括支援中心",整合医疗、护理、预防、生活支持服务于社区。
日本实践告诉我们一个朴素道理:要不出人,要不拿钱;什么时候退休不是国家或者企业决定——有钱提前退休,没钱退而不休。中国有句老话"活到老,学到老",现在的现状是"活到老,干到老"。我们是一直干到老,还是早做规划、有尊严地老去?答案取决于今天的准备。
2026年上半年,中国境内住户存款余额突破173.48万亿元。这一数字背后,是经济环境带来的对未来预期的不乐观,也是消费观念上居民更倾向于储蓄而非投资或消费的体现。不同年龄的人有不同的存钱公式:老一辈是"赚的钱-存的钱=花的钱",钱赚的不多,省吃俭用存一些,不知不觉存下了一大笔钱;中年人是"赚的钱-花的钱=存的钱",钱没少赚,花在哪里不知道,钱不知去向;年轻人是"赚的钱-贷的钱-花的钱=存的钱",钱没赚多少,还要提前消费,"大负翁"。
存钱最大的问题在于"存不住钱"。固定支出、品质生活、消费诱惑、金融环境、盲目投资……每一个都在侵蚀家庭的积累能力。
挑战一:家庭固定支出与日俱增。 基本生活费用上,日常饮食从吃饱转向吃好、健康,日用品、服装类的品质逐步提升,人情往来不断;大额刚性支出上,买房换车意味着住得舒服的房子、舒适智能的车子,房贷/车贷占去收入的一半左右;子女教育不容忽视,好的教育环境、课外辅导班/兴趣班、未来升学规划,都是持续攀升的支出。生活成本攀升与大额刚性支出不断叠加,让家庭的现金流长期处于紧绷状态。
挑战二:消费主义的"陷阱"。 为情绪和身份买单、报复性消费、悦己型消费、种草经济、拿铁因子,都在悄悄消耗家庭财富。支付环境与消费陷阱进一步放大了这一问题:无痛支付弱化消费感知,APP订阅每月自动扣费,没有专属积累账户,积累账户与日常账户通用,为家庭成员的非计划性支出买单,冲动消费、小钱不省导致支出失控,储蓄变成公共资金池。钱不是没赚到,而是没有形成一个"专属的、不被挪用的"积累账户。
挑战三:积累的"隐形杀手"。 通货膨胀让辛辛苦苦攒下的钱,其购买力正在被逐年上涨的物价悄悄侵蚀;低利率时代,银行存款利率一降再降,财富不仅难以增值,甚至可能面临缩水;意外支出则可能让一场突如其来的意外,让多年的积蓄瞬间归零。购买力下降、财富缩水、对抗风险,是家庭财富积累必须直面的三重压力。
挑战四:家庭的内部纠纷。 婚姻风险方面,2025年离结比波动回升至40.6%,离婚已成为家庭财富的重要风险点;传承风险方面,家族企业平均寿命仅24年,目前不到30%能传承至第二代,不到10%能进入第三代,进入第四代的仅约4%;投资风险方面,盲目投资带来财富分割。辛苦积累一辈子的财富,如果不提前做安排,被动等待让法律来安排,往往违背你的心愿。
一方面是高净值人群的财富传承规模。据胡润研究院《2024胡润财富报告》,未来10年财富传承规模达20万亿元,未来20年达45万亿元,未来30年达79万亿元;截至2025年三季末,家族信托规模达9500亿元、保险金信托达4200亿元。未来20-30年,财富的保全与传承将爆发式增长。另一方面是低储蓄人群的养老焦虑——"中国老年人才网"为老年人再就业拓宽渠道、搭建平台,推动老龄人力资源发展,这本身就是养老焦虑的现实注脚。
储蓄逻辑也在不断变化。1年期存款利率全面进入"1"时代,利率一降再降,钱越存越穷。2025年5月20日,国有六大银行发布降息,再次下调存款利率,一年期存款利率破"1",下调至0.95%,两年内存款利率累计下调最高达120BP。从2023年6月到2026年5月,1年期从1.65%降至0.95%(累计下调70BP),2年期从2.05%降至1.05%(累计下调100BP),3年期从2.45%降至1.25%(累计下调120BP),5年期从2.50%降至1.30%(累计下调130BP)。
"低利率+资产荒"的背景下,银行停售长期存款,倒逼居民储蓄流动起来,直接带来一个问题:钱该往哪里去?近来主要出路无非三条:买理财或黄金、买房、入股市。但现实并不乐观:房价尚未触底,阴跌不止,10月后甚至加速下行;黄金价格虽涨,但波动加剧,已近似高风险资产,且实物黄金开始征税,国家显然不愿资金沉淀于对实体经济助力有限的贵金属;理财、国债收益持续下滑。结果只剩下了股票,所以很多人都说这是刻意在赶着居民储蓄搬家,但是对于普通人,有几个人进入股市后是能脱离"韭菜"本质的?归根结底,我们正共同面对一场"资产荒":全社会缺乏合理、稳健的资产增值渠道。
国债利率也已归"1"。4月24日,25年超长期国债发布,20年超长期国债利率仅为1.98%,30年期超长期国债利率仅为1.88%,国债20年期收益和30年期收益出现倒挂。利益倒挂意味着官方认为未来的利率一定会下降。房地产市场一降再降,"你卖、我卖、大家卖,谁能卖出去?"房产新规出台,住房建设全面升级,"老破大"谁还会接盘?股市起起伏伏,普通家庭难以承受其波动。
在这样的形势下,"转存势在必行,一劳永逸"。"转"是转走三大风险:利率下行、本金损失、未来渠道越来越少的风险;"存"是存到绝对保本增值的账户、存未来的养老金放大需求、存在随时可用的备用金。保险的超强功能——依法保全、分红增值、精准传承、高额补偿——使其成为存款搬家的首选。
回到家庭资产管理的整体框架,开门红的意义在于帮助更多的人来"存好钱"。人生一定要花的四笔钱,到时一定会发生,一定不会少:给自己的钱(车房、创业基金、日常生活费)、给家人的钱(子女教育、婚嫁基金、父母养老)、给医生的钱(医疗费,一定会有,上不封顶)、给未来的钱(退休养老、资产传承)。这四笔钱对应四类需求:日常流动性、家庭责任、医疗风险、养老与传承。保险的优势正在于:以合同约定的方式,把不确定的支出变成确定的安排——医疗险应对"给医生的钱",重疾险与意外险对冲家庭责任风险,年金险与分红险构建"与生命等长"的养老现金流,终身寿险与保险金信托实现依法保全与精准传承。
面对养老三阶段,保险的对应关系清晰可见:"站着"养老需要一笔可自由支配、稳定领取的现金流,年金类产品按月按年给付,正好匹配活力期的生活品质需求;"坐着"养老需要医疗与照护的衔接,保险产品与康养服务权益结合,形成"资金+服务"方案;"躺着"养老需要长期照护的支付能力,与生命等长的现金流安排,让护理费、护工费有稳定的支付来源。面对财富规划的四大挑战,保险的强制储蓄机制帮助家庭建立"专属积累账户",对抗消费主义的侵蚀;保险合同约定的长期给付安排,对冲低利率时代的再投资风险;指定受益人的制度安排,实现依法保全与精准传承,减少家庭内部纠纷。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号