
标题
- 标题
- 内容
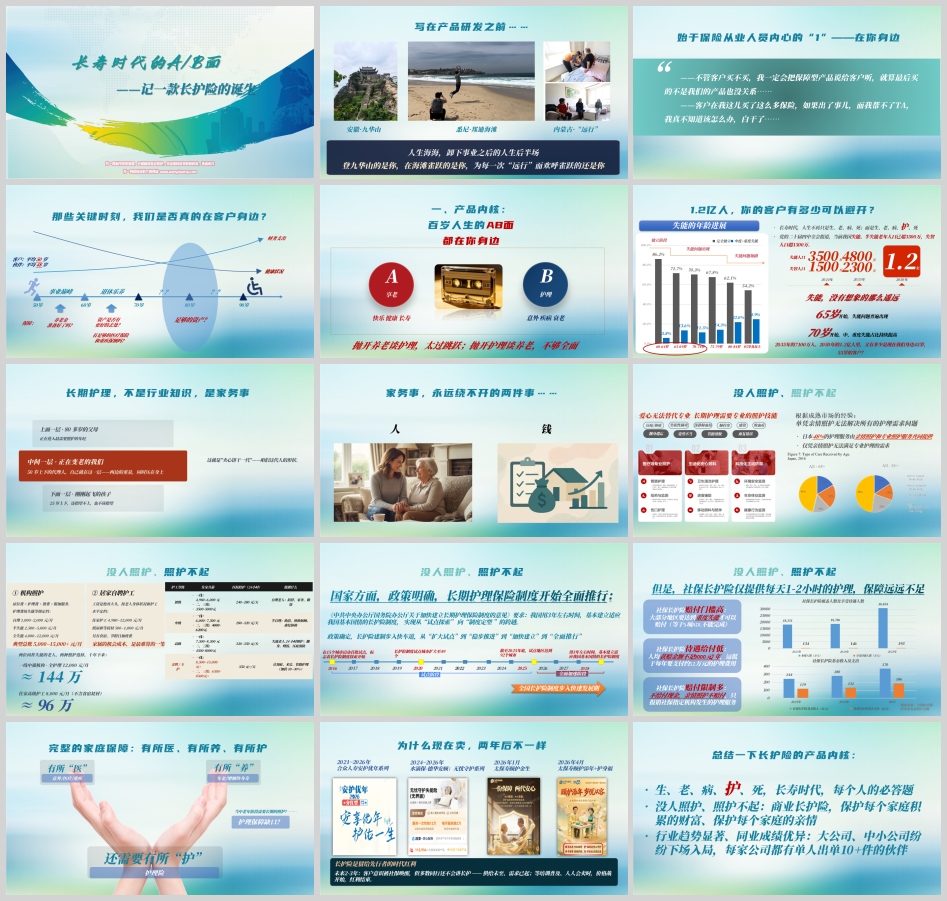
先说三张照片。
第一张在安徽·九华山,石阶蜿蜒,一位六十多岁的客户拄着登山杖往上走,笑得像个孩子;第二张在悉尼·邦迪海滩,海风把头发吹乱,有人脱了鞋在浅滩上雀跃;第三张在内蒙古,一条望不到头的公路,配文只有两个字——"远行"。
这三张照片的主角,是同一批人。
人生海海。卸下事业之后的人生后半场,登九华山的是你,在海滩雀跃的是你,为每一次"远行"欢呼雀跃的还是你。这是我们想象中的退休生活,也是所有人买年金、存增额终身寿时,脑子里那幅画面。
但有一位从业十几年的业务伙伴说过一段话,后来被写进了产品研发的备忘录:
"不管客户买不买,我一定会把保障型产品说给客户听,就算最后买的不是我们的产品也没关系。"
"客户在我这儿买了这么多保险,如果出了事儿,而我帮不了TA,我真不知道该怎么办,白干了。"
所有产品的起点,其实都是从业者内心的那个"1"——在你身边。不是在你身边卖一份保单,而是在关键时刻真的能在。
于是我们必须追问一句:那些关键时刻,我们是否真的在客户身边?
把客户的生命周期画成两条线。
一条是财务支出曲线:50岁事业巅峰,60岁前后支出冲上高位,70岁后缓慢回落;另一条是健康状况曲线:50岁开始下行,70岁之后加速滑落,80岁、90岁陡峭得惊人。
两条线在60岁到80岁之间交叉——那正是"钱开始变少、身体开始变坏"的区间。
我们习惯在客户50岁时问三个问题:养老金准备好了吗?有足够的医疗险和重疾保额吗?资产是否有更好的去处?
但很少有人问第四个问题:如果有一天,你需要人喂饭、翻身、洗澡,谁来照顾你?这笔钱谁出?
数据摆在那里:一线城市保险客户的平均年龄是50岁,一线代理人的平均年龄是48岁。也就是说,我们和客户,几乎是同一代人,站在同一条曲线的同一个点上。
这款长护险的产品内核,可以用一个词概括:A/B面。
A面是"享老"——快乐、健康、长寿。这是我们愿意谈、也擅长谈的部分,是年金险的主场。
B面是"护理"——意外、疾病、衰老。这是我们过去回避、客户也不爱听的部分。
但抛开养老谈护理,太过跳跃;抛开护理谈养老,不够全面。
长寿时代,人生不再只是"生、老、病、死",而是"生、老、病、护、死"。"护"这个字,第一次被正式写进人生的必答题里。
失能不是突然发生的,它是一条缓慢的坡道:独立阶段 → 失能问题出现 → 失能问题加剧。65岁开始,失能问题普遍出现;70岁开始,中、重度失能占比持续提高。
据公开报道,当前我国失能、半失能老年人口已超3500万,失智人口超1500万。而这条曲线还在爬升:失能人口预计2035年达到4800万,2050年达到1.2亿。
1.2亿人,你的客户里有多少可以避开?
2035年的7100万人、2050年的1.2亿人里,又有多少,是现在坐在你面前、45岁、55岁的那些客户?
谈长护险,最容易犯的错误,是把它当成一个"行业概念"去讲给客户。
真实的状况是:长期护理不是行业知识,是家务事。
它是一个三层结构的家庭:
· 上面一层,80多岁的父母,正在进入最需要照护的年纪;
· 中间一层,正在变老的我们——50岁上下的代理人自己就在这一层,两边的重量同时压在身上;
· 下面一层,25岁上下刚起飞的孩子,指望不上,也不该指望。
这就是"夹心饼干一代"——咱们这代人的形状。
而家务事,永远绕不开两件事:人,和钱。
先说"人"。日本的经验显示,48%的护理服务由亲情照护与专业照护共同提供——也就是说,即便在照护体系最成熟的市场,单凭亲情照护也无法满足专业护理的需求。
因为专业护理要处理的,是那些爱心解决不了的具体问题:压疮/褥疮、姿势不当、坠积性肺炎、深静脉血栓、肺栓塞、感染、败血症、管路滑脱、康复错误、翻身遗忘……
爱心无法替代专业。
再说"钱"。两种典型选择,两种账单:
① 机构照护:床位费+护理费+餐费+附加服务。护理费按失能等级定档——自理1000~2000元/月,半失能2500~5000元/月,全失能4000~12000元/月。典型总账,5000~15000+元/月。
② 居家自聘护工:工资是绝对大头。住家护工一线城市初级4980~6000元/月,中级6000~7500元,高级7500~8500元,金牌/专护8500~15000元+;二、三线城市相应下浮。此外还有纸尿裤等耗材500~1000元/月、食宿、节假日加班费,以及最难算的一笔——家属的机会成本。
算一笔十年的总账:两位同样失能的老人,两种照护选择——
· 一线中端机构·全护理,12000元/月 ≈ 144万
· 住家高级护工,8000元/月(不含食宿耗材)≈ 96万
这不是一个抽象的"风险",这是一套房子的首付,或者一个家庭二十年的积蓄
有人会说:国家不是在推长护险吗?
是的,政策方向极其明确。《关于加快建立长期护理保险制度的意见》提出,用3年左右时间基本建立适应我国基本国情的长护险制度,实现从"试点探索"向"制度定型"的跨越。从2016年15个城市首批试点,到试点扩大至49个城市,再到截至2025年底试点地区达到92个城市——全国长护险制度已经步入全面加速阶段。
但社保长护险的定位是"保基本",它有三道硬约束:
1. 待遇给付低:人均获赔金额不足9000元/年,远低于每年约12万元的实际护理费用;
2. 赔付门槛高:大部分地区需达到重度失能才可赔付(约等于5项ADL不能完成);
3. 赔付限制多:不给付现金,亲情照护不赔付,只报销社保指定机构发生的护理服务。
换句话说,社保长护险大约只提供每天1~2小时的护理——兜底,但远远不足。
一个完整的家庭保障,应当是"有所医、有所养、有所护":意外/医疗/重疾解决"医",年金/增额终身寿解决"养",而"护"这一块,长期是空的。
这个空,就是护理保障缺口。
所有趋势型产品都有一个窗口期,长护险的这个窗口,就在未来两到三年。
逻辑很清楚:客户意识正被社保唤醒,但多数同行还不会讲长护——供给未至、需求已起。 等到培训普及、人人都会卖的时候,价格战开始,红利结束。
看看同业的时间表就明白了:2021~2026年合众人寿安护优年系列,2024~2026年水滴保-德华安顾无忧守护系列,2026年1月太保寿颐护金生,2026年4月太保寿颐护添年+护身福……大公司、中小公司纷纷下场。
而先行者的成绩单同样说明问题:每家经营长护险的公司,在销售初期就有一批伙伴单人出单10件以上。
长护险正在成为下一个"重疾险级"的现象级赛道——它的业务增速远高于重疾险发展初期。重疾险的黄金二十年造就了一批绩优,而长护险的黄金时代,才刚刚开场。
回到这款产品本身,它的诞生是"天时、地利、人和":
· 天时:国家金融监管总局(商保)、国家医保局(社保)先后发文,发展长期护理保险;
· 地利:丰富的老客户资源,市场竞争相对空白,新华社区天然优势;
· 人和:新华与中再,一拍即合;长期积累,一朝爆发。
这款产品的设计,围绕四个字展开。
第一,赔得到。
客户的疑问很具体:疾病种类为什么这么少?如果没有生病就失能了怎么办?为什么不是终身保障?为什么只能赔10年?
答案是:不限疾病,采用国际通行的护理评估标准 ADL(日常生活活动能力) 触发——洗澡、穿衣、吃饭、如厕、平地移动、转移,也就是"一天从起床开始要做的六件事"。终身保障,含失智,意外伤残也涵盖;中再提供全方位鉴定服务体系,覆盖全国2000多家鉴定机构;首创20年给付期间,行业最长。
第二,杠杆高。
2.0%时代,保障类产品50岁以上客户保费容易倒挂。客户调研(N=2314)显示,50岁以上客户期望的保障杠杆在4倍左右。以(关怀金+护理金)÷总保费计算,50岁投保,这款产品达到 4.4倍,高于同业的3.4倍和2.7倍。
第三,核保优。
杠杆越高,健康告知往往越严——高年龄免体检额度低,容易加费、除外、拒保。这款产品的做法是反向操作:健康告知精简为专项2条(过去两年有没有手术住院?过去5年有没有生大病?),无须体检,没有健康/职业加费。市场投保最宽松的护理险。
第四,功能活。
"产品太贵,资金占用时间长,不如存银行"——这是最常见的异议。解法是:保障功能与理财功能兼备,分红持续增值,自带理财功能。不用担心护理险发生得太遥远、买了吃亏。
四项创新连起来,就是这款产品的定位:
赔得到——ADL触发的护理保障产品;杠杆高——首款高龄客户4+倍终身杠杆产品;核保优——市场投保最宽松的护理险;功能活——首款高杠杆分红保障产品。
好产品还需要好的沟通。沟通的关键,是把条款翻译成情景,打通理念。
一段被反复验证的"黄金开场60秒":
"叔叔/姐,孩子最近上学情况怎么样?"
"孩子未来肯定越来越优秀,那您肯定也希望孩子以后不用操心。"
"孩子越优秀,是不是离开您的可能性就越大?"
"孩子以后不在身边了,问您一个不敢想但必须想的问题:以后您需要人照顾了,谁来提供照顾支持?一个月9000块的护工钱,是社保出,孩子出,还是您出?"
"长护险就是国家正在推的答案——我花5分钟给您讲讲国家怎么兜底、咱们怎么补位。"
条款留在合同里,故事留在客户心里。 不要纠结"3项ADL持续90天",要讲清楚"不拖累子女、不消耗财富、请护工的钱"。
至于伙伴为什么愿意卖?调研里的回答朴素又锋利:
"客户在我这里存了这么多钱,没有一份合适的保障,我心里过意不去。"
"子女越优秀,留在身边的机会越少。"
"久病床前无孝子""养儿防老也需要成本"。
"中老年是增量市场,不断有人变老,这就是新客户。"
"从刚开始卖到大家都会卖,我们每天复盘,卖了2单的给卖1单的分享经验,卖了1单的给没开单的分享经验,渐渐大家就都学会了。"
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号