
标题
- 标题
- 内容
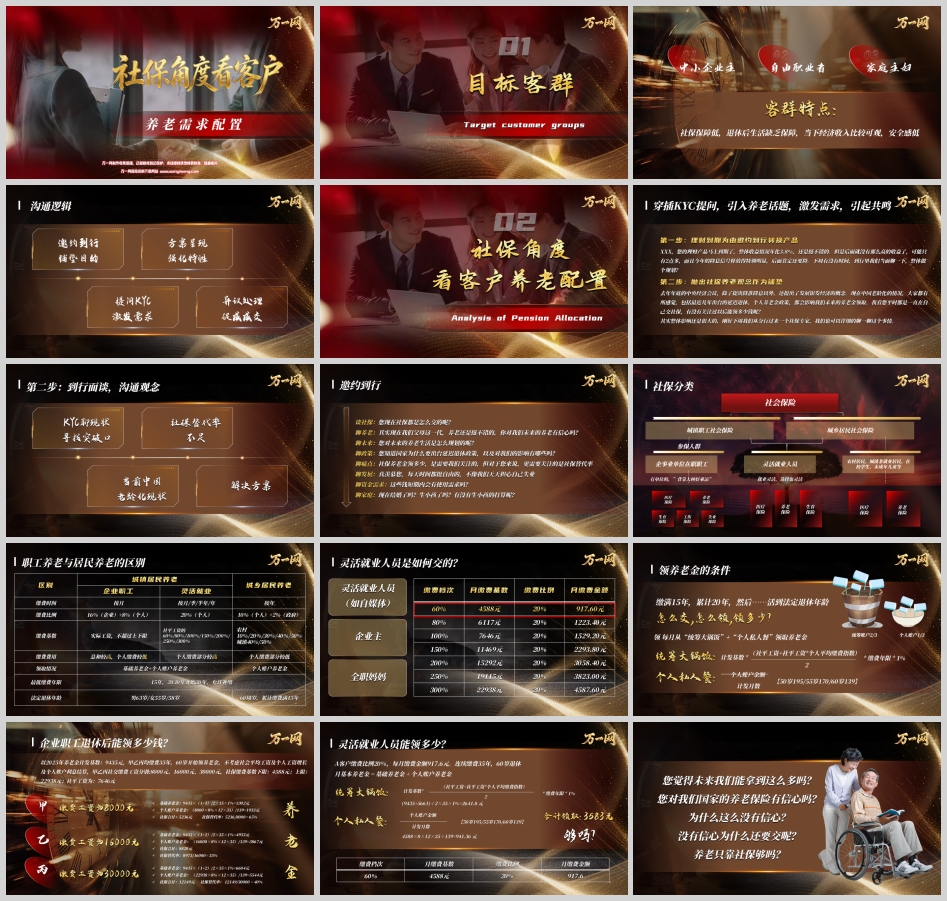
随着中国老龄化进程加速,养老问题已成为每个家庭无法回避的现实课题。然而,不同人群面临的养老困境各不相同。中小企业主、自由职业者、家庭主妇——这三类目标客群有着共同的痛点:社保保障低,退休后生活缺乏保障,当下经济收入比较可观,但安全感低。
中小企业主往往将大部分资金投入企业经营,个人社保通常按最低基数缴纳,甚至有些企业主根本没有缴纳社保。他们当下经济收入可观,但资产与企业深度绑定,一旦企业经营出现波动,个人养老储备将面临巨大风险。他们对“确定性”有着强烈的需求,但往往缺乏专门的养老资金规划。
自由职业者(如自媒体从业者、个体经营者等)需要自己全额承担社保费用。以灵活就业人员为例,缴费比例20%,全部由个人承担。他们收入波动大,养老储备缺乏系统性,对未来养老生活缺乏安全感。
家庭主妇往往没有独立社保,或仅按最低标准缴纳居民养老保险。她们的经济来源依赖配偶,一旦家庭结构发生变化,养老保障将面临断崖式下降。同时,女性平均寿命更长,但养老金均值更低,面临更大的长寿风险。
社会保险分为城镇职工社会保险和城乡居民社会保险两大类:
城镇职工社会保险:
企事业单位在职职工:“背靠大树好乘凉”,包含医疗、养老、生育、工伤、失业五险
灵活就业人员:就业灵活,选择也灵活,但个人缴费压力大
城乡居民社会保险:
农村居民、城镇非就业居民、在校学生、未成年儿童等
仅包含医疗保险和养老保险
区别 | 企业职工 | 灵活就业 | 城乡居民养老 |
缴费时间 | 按月 | 按月/季/半年/年 | 按年 |
缴费比例 | 16%(企业)+8%(个人) | 20%(个人) | 10%(个人)+2%(政府) |
缴费基数 | 实际工资,不超过上下限 | 社平工资的60%-300% | 农村10%-50%,城镇40%-50% |
缴费费用 | 总和较高,个人缴费较低 | 个人缴费部分较高 | 个人缴费部分较低 |
领取情况 | 基础养老金+个人账户养老金 | 基础养老金+个人账户养老金 | 个人账户养老金 |
最低缴费年限 | 15年,2030年开始20年 | 15年,2030年开始20年 | 15年,2030年开始20年 |
法定退休年龄 | 男63岁/女55岁/58岁 | 男63岁/女55岁/58岁 | 60周岁,累计缴费满15年 |
缴费档次 | 月缴费基数 | 缴费比例 | 月缴费金额 |
60% | 4588元 | 20% | 917.60元 |
80% | 6117元 | 20% | 1223.40元 |
100% | 7646元 | 20% | 1529.20元 |
150% | 11469元 | 20% | 2293.80元 |
200% | 15292元 | 20% | 3058.40元 |
250% | 19115元 | 20% | 3823.00元 |
300% | 22938元 | 20% | 4587.60元 |
缴满15年(2030年开始20年),然后活到法定退休年龄。养老金由两部分构成:
统筹大锅饭:(社平工资+社平工资×个人平均缴费指数)÷2×缴费年限×1%
个人私人餐:个人账户余额÷计发月数(50岁195/55岁170/60岁139)
个人账户占1/3,统筹账户占2/3。
以2025年养老金计发基数9435元为例,甲乙丙均缴费35年,60岁开始领养老金:
案例 | 缴费工资 | 基础养老金 | 个人账户养老金 | 社保合计 | 社保替代率 |
甲 | 8000元 | 3302元 | 1933元 | 5236元 | 65% |
乙 | 16000元 | 4953元 | 3867元 | 8820元 | 55% |
丙 | 30000元 | 6604元 | 5544元 | 12149元 | 40% |
关键发现:收入越高,社保替代率越低。丙缴费工资30000元,退休后只能领12149元,替代率仅40%。
A客户缴费比例20%,每月缴费917.6元,连续缴费35年,60岁退休:
统筹大锅饭:(9435+5661)÷2×35×1%=2641.8元
个人私人餐:4588×8%×12×35÷139=941.36元
合计领取:3583元
够吗? 每月3583元,在当前的物价水平下,维持基本生活都捉襟见肘,更不用说品质养老了。
第二次人口生育高峰(1962-1970年)期间,年平均出生人口达到2688万人,8年净增人口1.57亿。2032年开始,每年都将新增2000多万名70岁老人;2042年,这一批老人步入80岁,而他们的子女大多集中在87年左右,开始逐步退休。
现在流行“双职工家庭”,未来流行“双养老家庭”。老人养老人,将成为普遍现象。
退休生活可分为三个阶段:
60-75岁(走得勤):有闲有健康、四处旅居,想过什么日子过什么日子——个性养老
75-85岁(走得慢):身体机能逐步衰退,在子女儿孙陪伴下尽享晚年——健康养老
85岁以上(走不动):逐渐失去自主能力,在专业护理中尊享晚年——尊严养老
这些风险都在影响着我们的退休生活:替代率不足(当前均值40%)、晚婚晚育带来的代际错配、通货膨胀、养老金增速降低、家庭成员离开导致养老金断崖式减少……
养老需要提前储备的:充足的现金流、陪在身边的医疗资源。
第七次全国人口普查数据显示:在80岁及以上分性别人口数中,女性占比59.49%,男性占比42.62%。女性寿命更长,但养老金更少。
年龄段 | 男性养老金均值 | 女性养老金均值 | 养老金差距 |
总体 | 15,940元 | 10,374元 | 5,566元 |
60-69岁 | 14,066元 | 9,878元 | 4,188元 |
70-79岁 | 18,300元 | 10,725元 | 7,575元 |
80岁及以上 | 21,487元 | 12,709元 | 8,778元 |
影响因素:职业发展(生育因素、职场性别歧视、全职太太)、退休年龄(男性63岁,女性55岁、58岁)、社保个人账户发放标准。
区域分布不均衡:东部地区(如北京、上海)集中全国80%的优质医疗资源,中西部地区资源匮乏
城乡发展不均衡:城市占据80%的医疗资源,农村仅占20%
医疗资源配置不均衡:85%的医疗资源集中在二、三甲医院,基层社区医疗机构资源匮乏
占总医院数量9.5%的三级医院,诊疗人次占全国医院总诊疗人次58.4%
老龄化、少子化、长寿化,三期叠加,相互共振。
我国从轻度老龄化到中度老龄化,用时23年(当前),世界平均水平35年;从中度老龄化到重度老龄化,预计11年。
2022-2030年,中国将迎来最大退休高峰。2022年出生2113万人,2052年领退休金2113万人;而2022年出生956万人,未来缴社保只有956万人。交钱的人少了,领钱的人多了,社保压力可想而知。
和癌症发生率最相关的因素是年龄。在中国,60岁及以上的患者分别占癌症发病总人数和死亡总人数的60%和71%。
60岁休闲养老→70岁功能衰退→80岁失能养老→100岁。长寿时代下,养老支出越来越多,医疗需求越来越大。
邀约到行→铺垫目的→提问KYC→激发需求→方案呈现→强化特性→异议处理→促成成交
“XXX,您的理财产品马上到期了,整体收益情况年化3.8%,还是挺不错的。但是后面就没有那么高的收益了,可能只有2点多,而且今年的降息信号释放得特别明显,后面肯定还要降。下周有没有时间,到行里我们当面聊一下,整体做个规划?”
“去年年底的中央经济会议,除了提出降准降息以外,还提出了发展银发经济的概念。现在中国老龄化的情况,大家都有所感觉,包括最近几年出台的延迟退休、个人养老金政策,都会影响我们未来的养老金领取。我看您平时都是一直在自己交社保,有没有关注过以后能领多少钱呢?其实整体影响还是很大的,刚好下周我们从分行过来一个社保专家,我们也可以详细地聊一聊这个事情。”
谈社保:您现在社保都是怎么交的呢?
聊养老:其实现在我们父母这一代,养老还是挺不错的,您对我们未来的养老有信心吗?
聊未来:您对未来的养老生活是怎么规划的呢?
聊政策:您知道国家为什么要出台延迟退休政策,以及对我们的影响有哪些吗?
聊痛点:社保养老金领多少,是需要我们关注的,但对于您来说,更需要关注的是社保替代率。
聊发展:真羡慕您,每天时间都挺自由的,不像我们天天担心自己失业。
聊资金需求:这些钱短期内会有使用需求吗?
聊家庭:现在结婚了吗?生小孩了吗?有没有生小孩的打算呢?
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号