标题
- 标题
- 内容
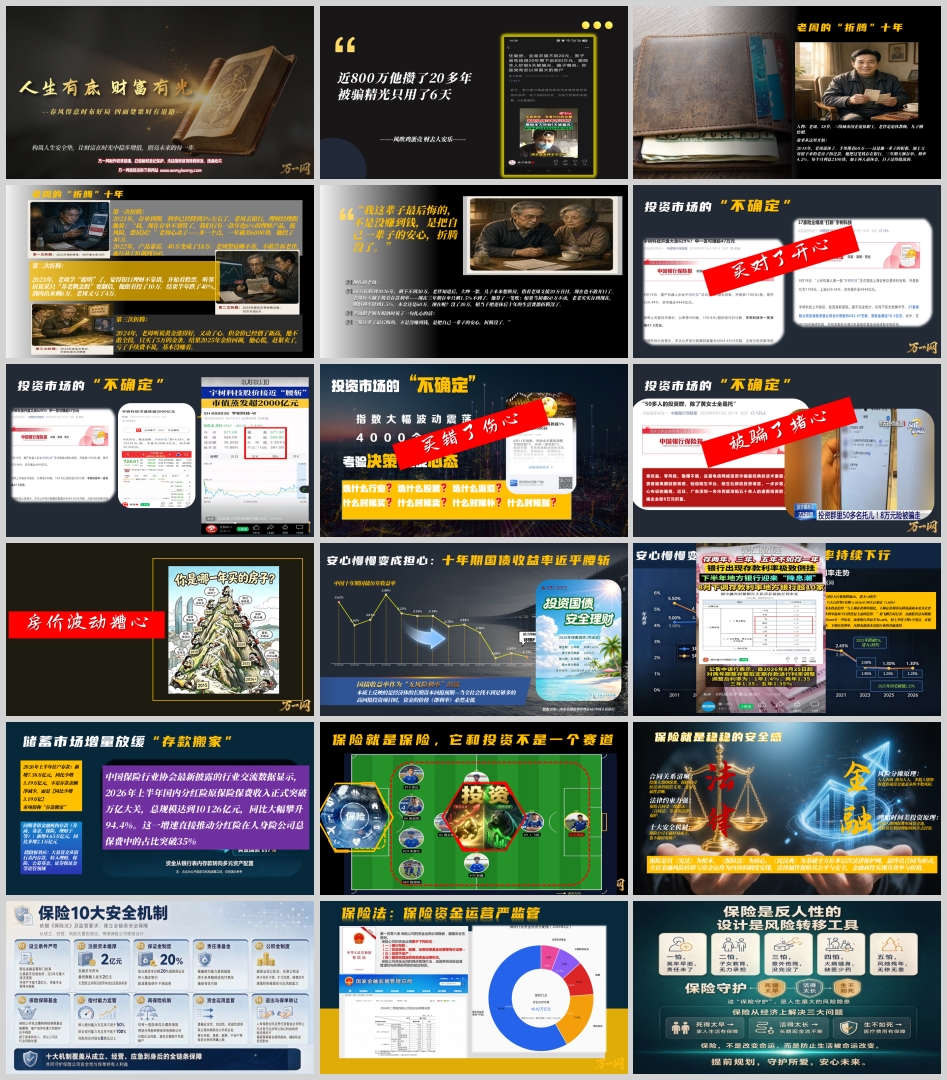
老周今年58岁,是三线城市国企的退休职工。老伴是退休教师,儿子刚结婚。2018年退休时,他手里攥着60万元——这是他一辈子的积蓄,加上父母留下老房子的拆迁款。他把钱存进银行,三年期大额存单,利率4.2%,每月利息2100块,加上两人的退休金,日子过得挺滋润。
然而,接下来的十年,老周开始了他的“折腾”之路。
2021年,存单到期,利率已降至3%左右。银行理财经理推荐了一款年化6%的“低风险”理财产品。老周心动了——多一个点,一年就差6000块。他投了40万。2022年,产品暴雷,40万变成了18万。老周整宿睡不着,血压从130飙到160。
2023年,老周觉得银行理财不靠谱,开始看股票。听邻居说某只“养老概念股”要翻倍,他跟着投了10万,半年跌了40%,割肉出来剩6万。
2024年,听说黄金涨得好,他又买了5万金条。2025年金价回调,他心慌卖出,亏了手续费,基本没赚着。
到2026年,60万折腾得剩下不到30万。老伴知道后大吵一架,儿子想换房指望老周支援20万首付,现在也不敢开口了。老周每天翻手机看存款利率——三年期存单只剩1.5%不到了。他算了一笔账:如果当初那60万不动,老老实实存到现在,哪怕利率降到1.5%,本金还是60万。现在呢?没了30万,相当于把退休后十年的生活费都折腾没了。
老周跟老朋友喝酒时说了一句扎心的话:“我这辈子最后悔的,不是没赚到钱,是把自己一辈子的安心,折腾没了。”
老周的故事不是个例。近800万,有人攒了20多年,被骗精光只用了6天——“风吹鸡蛋壳,财去人安乐”,这句无奈的自我安慰背后,是多少家庭难以承受的痛。
投资市场的不确定,正在成为每个普通人必须面对的现实:
买对了开心,买错了伤心,被骗了堵心,房价波动糟心。 股市里,1100元/股的股票可以暴跌34%到724元;理财产品可以一夜之间从“低风险”变成“血本无归”;黄金可以在创新高后回调,让人心慌割肉。
更令人不安的是,那个曾经被视为“无风险利率锚”的十年期国债收益率,正在近乎腰斩。国债收益率本质上反映的是经济体的长期资本回报预期——当全社会找不到足够多的高回报投资项目时,资金的价格必然走低。累计降幅189BP的背后,是一个时代的转折。
银行存款利率也在持续下行。2015年降息潮,一年5次降息;2023年跌破2%,进入“1时代”;2024年10月,国有大行集体跌破2%;2025年12月,六大行停售5年期;2026年7月,四大行重启5年期,利率仅1.60%。金融监管总局数据显示,截至2026年一季度末,商业银行净息差为1.40%,较上季度下降2个基点。在稳息差背景下,下调存款利率、压降负债成本是银行业的普遍选择。
“安心”正在慢慢变成“担心”。
与此同时,2026年上半年住户存款新增7.58万亿元,同比少增3.19万亿元——不是存款余额净减少,而是“同比少增”。市场俗称“存款搬家”。同期,非银金融机构存款新增4.65万亿元,同比多增2.1万亿元。跷跷板效应下,大量资金从银行表内存款转入理财、保险、公募基金、证券保证金等资管领域。
而中国保险行业协会最新披露的数据显示,2026年上半年国内分红险原保险保费收入正式突破万亿大关,总规模达到10126亿元,同比大幅攀升94.4%。这一增速直接推动分红险在人身险公司总保费中的占比突破35%。
资金在用脚投票。当不确定性成为常态,人们开始寻找那个“稳稳的安全感”。
股票、基金、房产、甚至副业,这些是前锋和中场,负责进攻,帮你跑赢通胀,实现财富增长。你需要知识、判断,也要承担风险和波动。
而保险,特别是重疾险、医疗险、意外险和定期寿险,只有一件事:守门。
它不负责帮你钱生钱,它只负责在那个人生最糟糕的时刻——生大病、出意外、家庭支柱倒下的瞬间,稳稳地把风险扑住,不让整个家庭的财务崩盘。
这就是保险的本质:风险分摊原理——人人为我,我为人人,多数人缴纳保费形成资金池去承担少数风险。理赔时间差投资原理——投保人缴纳保费形成资金池,保险资管利用理赔时间差去投资。
保险合同关系清晰:投保人缴纳保费,保险公司依法承担赔偿义务,受益人属性清晰。法律约束力强:保险合同受《保险法》《合同法》等多重法律保护。十大安全机制:保险公司不能轻易成立,也不能轻易破产。
保险是以《宪法》为根本、《保险法》为核心、《民法典》为基础的全方位多层次法律保护网,最终以合同为形式、以金融风险转移与资金运作为内容的制度安排。法律属性保障其公平与安全,金融属性实现其效率与价值。
《保险法》第三十九条规定:人身保险的受益人由被保险人或者投保人指定。投保人指定受益人时须经被保险人同意。第四十条规定:被保险人或者投保人可以指定一人或者数人为受益人。受益人为数人的,被保险人或者投保人可以确定受益顺序和受益份额;未确定受益份额的,受益人按照相等份额享有受益权。
依据《民法典》第1063条第(二)项:一方因受到人身损害获得的赔偿或者补偿,为夫妻一方的个人财产。意外险、健康险理赔金被视为对人身损害的填补/补偿,具有人身专属性,属于该条规定的个人财产。寿险身故理赔金(指定受益人)同样属于个人财产。《八民纪要》第5条明确:婚姻关系存续期间,夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,宜认定为个人财产,但双方另有约定的除外。同时结合《保险法》第42条:指定受益人的身故保险金不属遗产,直接归受益人所有。
婚姻不仅是两个家庭的结合,也是财产的性质变换。 2026年上半年,全国结婚登记327.5万对,离婚登记138.3万对。近年来,我国大力提倡适龄婚育,婚姻登记的便利度大幅提升。2025年5月10日起,新修订的《婚姻登记条例》实施,婚姻登记地域限制取消,新人领证不再需要户口本,婚姻登记全国各地通办。在这样的背景下,如何守护好个人和家庭的财富,成为每个人必须思考的课题。
储蓄险不是万能的,它不适合追求短期高收益的人。但对于绝大多数人来说,它是一个靠谱的压舱石。先守住本金,再谈增值,才是普通人理财最务实的选择。
储蓄险的功能,可以总结为八个方面:
01 不懂复杂理财,不用费心研究。 很多普通人看不懂基金股票,也没有时间盯盘研究。储蓄险不需要分析行情,不用判断市场涨跌,买完就安心持有,把专业的事情交给产品规则,适合理财小白。
02 不受市场波动影响,熊市也不受冲击。 股市大跌、理财回撤的时候,很多人的资产会跟着缩水。储蓄险的现金价值不受市场行情干扰,无论外界市场如何动荡,账户价值按照合同稳步上涨。
03 强制储蓄,管住乱花钱的手。 工资到手,不知不觉就消费一空,想存钱却总存不下。储蓄险每年固定缴费,相当于被动强制存钱,帮我们把钱留住,避免冲动消费把积蓄花光。
04 可以规划长远目标,锁定未来用钱。 孩子教育金、自己未来养老金,都是十几年甚至几十年后的开销。储蓄险可以提前布局,把现在的钱转化为未来确定的现金流,精准匹配长期用钱需求。
05 门槛亲民,普通人也能够参与。 不少高门槛理财,需要大笔资金才能入场。储蓄险几千上万就可以开始配置,不用大笔一次性投入,每年分批缴费,普通工薪家庭完全负担得起。
06 具备资产隔离的属性,守住家底。 普通人辛苦攒下的家底,需要做好风险隔离。合规配置的储蓄险,能够在一定程度上规避部分债务、婚姻变动带来的财产风险,守护家庭辛苦积累的财富。
07 对抗利率下行,锁住长期利率。 存款利率持续走低,钱放银行利息越来越少。储蓄险可以锁定几十年的确定利率,现在签约,未来几十年不受利率下调影响,守住长期收益。
08 灵活取用,兼顾流动性需求。 很多人担心钱放进去拿不出来。储蓄险通过减保、保单贷款等方式,可以按需支取资金,在长期储蓄的基础上,保留一部分灵活用钱的空间。
有一位86岁的邻居老太太,每月退休金一万二。她让四个子女轮流上门买菜做饭、打扫卫生、陪伴。每天200元工资当日结清,每天100元买菜钱放抽屉,水、电、燃气、网费自付。
起初儿女们推辞,老太太说:“请保姆一个月至少要八千,还不一定上心,这钱凭什么不给自家人?”逢年过节算加班,发双倍工资,孙辈们来探望发红包,还有“节日福利”。
她还把四个子女召集一起,当众宣布老房和保单的继承四人平分,打印协议当场签字,次日去办公证。有人感叹亲情算得太清,她却用一本工资卡、一份公证书,把晚年安排得明明白白。
钱不乱,心不偏,家不散。
这位老太太的智慧,恰恰印证了那句话:留百万存款,不如每月给5000块。 现金流比存量更重要,确定性比高收益更珍贵。
回到老周的故事。如果时光可以倒流,他还会把60万全部投入那些“高收益”的理财产品吗?
春风得意时布好局,四面楚歌时有退路。
人生有底,财富有光。构筑人生安全垫,让财富在时光中稳步增值,照亮未来的每一步。
在投资市场不确定的今天,保险理财的储蓄功能提供的正是那份“稳稳的安全感”。它不是让你一夜暴富的工具,而是让你在风雨来临时,依然能够从容不迫的底气。
钱要分,爱要存。 把一部分钱放在进攻性的投资上,去追求财富增长;把另一部分钱放在防守性的保险上,去守护家庭底线。先守住本金,再谈增值。先有安全垫,再谈高收益。
这才是普通人最务实的理财之道。
正如老周用30万的代价换来的教训:“我这辈子最后悔的,不是没赚到钱,是把自己一辈子的安心,折腾没了。”
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号