标题
- 标题
- 内容
2026年的秋天,中国金融市场正经历一场深刻而微妙的变局。
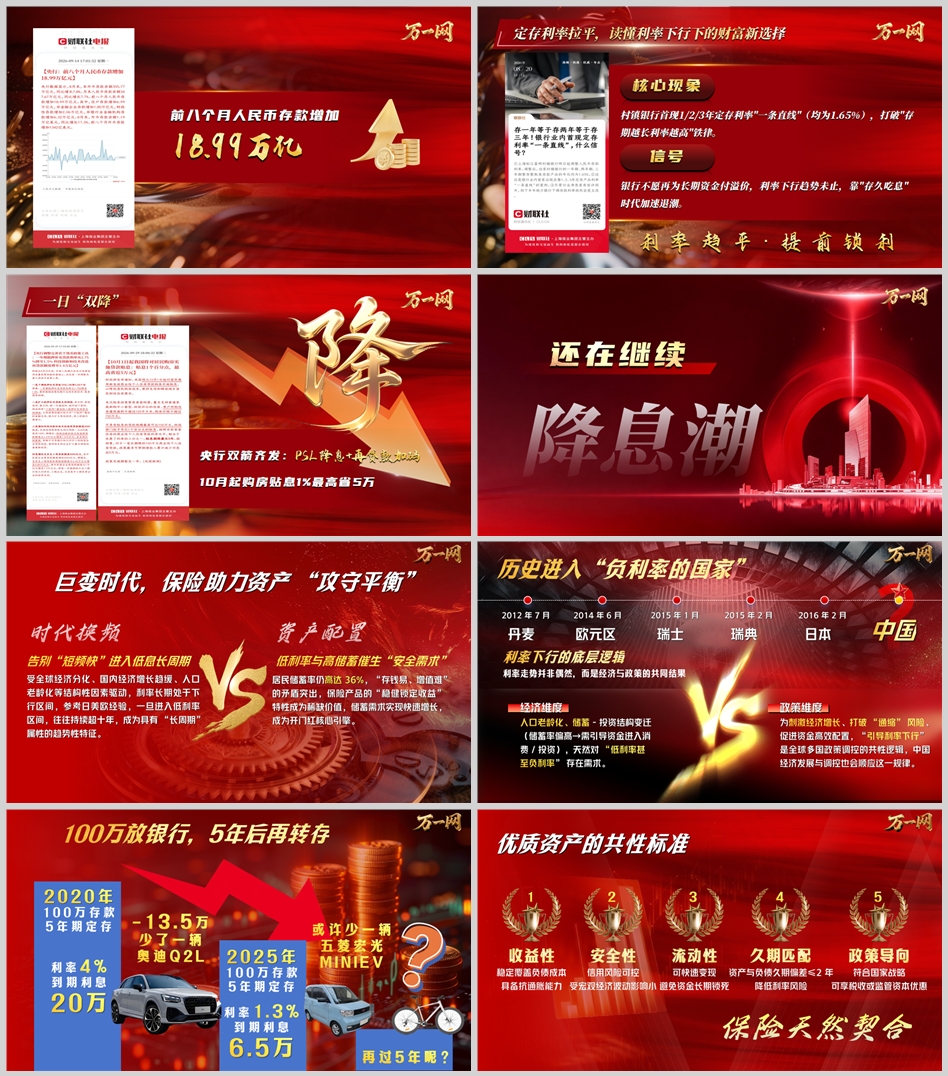
9月中旬,央行公布的数据显示,前八个月人民币存款增加18.99万亿元,住户存款增加6.99万亿元。与此同时,一个更具信号意义的事件在银行业悄然落地:上海松江富明村镇银行将一年期、两年期、三年期定存利率统一“拉平”至1.65%,打破了“存期越长、利率越高”的铁律。
存款仍在涌入,利率却在持续下行。这种看似矛盾的组合,恰恰折射出当下中国普通家庭最真实的财富焦虑:钱越存越多,利息却越来越少;想寻找更高收益,却面临着一个“资产荒”的困局。
18.99万亿的存款增量,放在任何经济体都是天文数字。但这笔钱的流向,比数字本身更值得细读。
在住户存款增加6.99万亿元的同时,非银行业金融机构存款增加了6.32万亿元。后者主要包括理财、基金、保险等资管产品在银行的托管资金。这意味着,一部分存款正在以间接的方式“搬家”——从直接的银行定期存款,转向了理财产品和资管计划。但另一部分,则实实在在地沉淀在了定期账户里。
为什么利率越低,存款反而越多?答案藏在行为经济学的“安全感陷阱”里。当房地产告别只涨不跌的神话、股市波动加剧、理财打破刚兑,普通家庭能想到的“最不坏的选择”,似乎只剩下存款。哪怕利率从2.6%一路滑向1.3%,哪怕三年期定存挂牌利率在不到三年内累计下降135个基点,存款仍然是那个“至少不会亏”的选项。
这种集体选择,与其说是对收益的追求,不如说是对不确定性的防御。
村镇银行将1/2/3年期定存利率拉平至1.65%,看似反常,实则是银行在息差压力下的理性选择。
传统银行的盈利模式是“借短贷长”:以较低的短期利率吸收存款,以较高的长期利率发放贷款,赚取期限利差。但这一模式正在被打破。当银行预期未来利率将继续下行、优质贷款项目稀缺时,它不再愿意为锁定长期资金而支付溢价。三年期利率与一年期持平甚至倒挂,传递的信号很明确:银行不愿意为“长期”买单,因为银行自己也不确定,未来的资产端能否覆盖这个成本。
苏商银行特约研究员武泽伟的解读一针见血:这是“行业负债端分化竞争的典型表现,并非市场利率趋势反转”。国有大行三年期定存利率已降至1.5%附近,股份制银行约1.25%,中小银行用1.65%的“平价利率”揽储,本质上是用有限的成本空间换取存款规模的稳定。
更深层的问题是:当银行都不愿意为长期资金付溢价时,“存久吃息”的朴素理财逻辑,正在失去它的制度基础。
利率下行的趋势,从央行的政策工具箱里可以看得更清楚。
9月29日,央行打出货币政策“组合拳”:下调PSL利率0.25个百分点至1.5%,将“六张网”建设纳入PSL支持领域,增加科技创新和技术改造再贷款额度2000亿元,增加支农支小再贷款额度5000亿元。
这套组合拳的精妙之处在于:总量克制,结构精准。市场此前预期的全面降准降息并未到来,LPR已连续16个月按兵不动。央行选择用结构性工具“精准滴灌”,而非“大水漫灌”。这意味着,降息的方式正在改变——不再是全面压低所有利率,而是定向降低特定领域的融资成本。
与此同时,财政政策也在发力。10月起实施的购房贴息政策,由中央财政对符合条件的首套房贷给予年化1个百分点的贴息,100万元贷款最高可累计节省利息近5万元。财政承担了90%的贴息成本,这种“财政补息、银行收息”的安排,既避免了进一步压缩银行本已承压的净息差,又实质性降低了刚需购房者的负担。
这一系列操作的潜台词是:利率下行仍是大方向,但节奏和方式将被精细调控。
存款利率下行的直接后果,是“实际收益”的消失。当一年期定存利率只有1%出头,而通胀虽温和却仍然存在时,存款的真实购买力实际上在缓慢缩水。
更值得警惕的是,利率下行正在改变整个社会的风险收益图谱。当无风险利率被压至历史低位,投资者被迫向风险要收益。但风险资产的回报,并不像教科书说的那样线性增长。
一个令人警醒的数据是:沪深交易所的统计显示,2023年1月至2025年9月,A股散户账户整体呈现亏损状态,且资金量越大的账户亏损绝对金额越高——1000万元以上账户平均亏损约6.5万元,10万元以下账户平均亏损约1235元。这些数据揭示了一个残酷的现实:在风险资产的世界里,资金体量并不天然转化为收益优势。
银行渠道正在发生微妙的变化。定期存款热度降温,分红型保险成为银行力推的产品。理财市场则在扩容,9月银行理财规模延续高增,含权类产品成为重要增量来源,“固收+”产品前8个月增长约1.78万亿元。
这些变化的共同指向是:居民财富配置正在从“单一存款”向“多元配置”艰难迁徙。但迁徙的路上,遍布着信息不对称和认知门槛的荆棘。
面对利率下行的大趋势,普通家庭需要重新审视自己的财富策略。但“重新审视”不等于“盲目冒险”。
第一,接受“低利率是新常态”的现实。过去二十年,中国居民习惯了3%甚至4%以上的无风险收益。那个时代已经结束了。将利率下行视为短期波动、等待“利率反弹后再存”,可能是一种危险的拖延。
第二,区分“绝对安全”与“相对安全”。存款保险制度保障了50万元以内的存款安全,这是确定性的底线。但超出这一额度的资金、以及所有非存款类资产,都需要用风险收益匹配的眼光来审视。中小银行节前推出的1.9%三年期专属存款,利率虽高于大行,但储户需要甄别起存门槛、期限约束和银行经营的稳定性。
第三,理解“锁利”与“流动性”的权衡。当银行不再愿意为长期资金付溢价时,锁定长期利率的价值反而可能上升——前提是你能接受流动性让渡。分红型保险、长期理财产品的销售升温,反映的正是这种“在低利率环境中寻找相对确定性”的需求。
第四,警惕“为了收益而收益”的陷阱。房贷贴息政策精准指向总价150万元以下、面积120平方米以下的刚需房源。有分析指出,一线城市符合这一条件的多为远郊小户型,而三四线城市才是主要受益区域。政策的意图是降低刚需购房者的负担,而非刺激投资。将政策红利误解为“入场信号”,可能做出与自身真实需求不符的决策。
19万亿存款的洪流,流向的不仅是银行账户,更是一个时代的集体心态。当增长放缓、不确定性上升,人们本能地收紧消费、增加储蓄、推迟重大决策。这种“防御性储蓄”是理性的,但它也揭示了一个更深层的问题:当所有的钱都在寻找“安全的地方”,安全本身就会变得昂贵而稀缺。
利率下行是一个缓慢而坚定的过程。它不会在某一天突然击垮你的财富,但它会在五年、十年、二十年的时间尺度上,悄无声息地改变一切。应对它的方式,不是追逐那些承诺高收益的“机会”,而是在充分理解自身风险承受能力的前提下,构建一个足够分散、足够透明、足够有纪律的资产组合。
存款利率的“一条直线”是一个信号,它告诉我们:靠“存久吃息”躺赢的时代,正在加速退潮。而新的财富逻辑,需要新的认知地图。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号