
标题
- 标题
- 内容
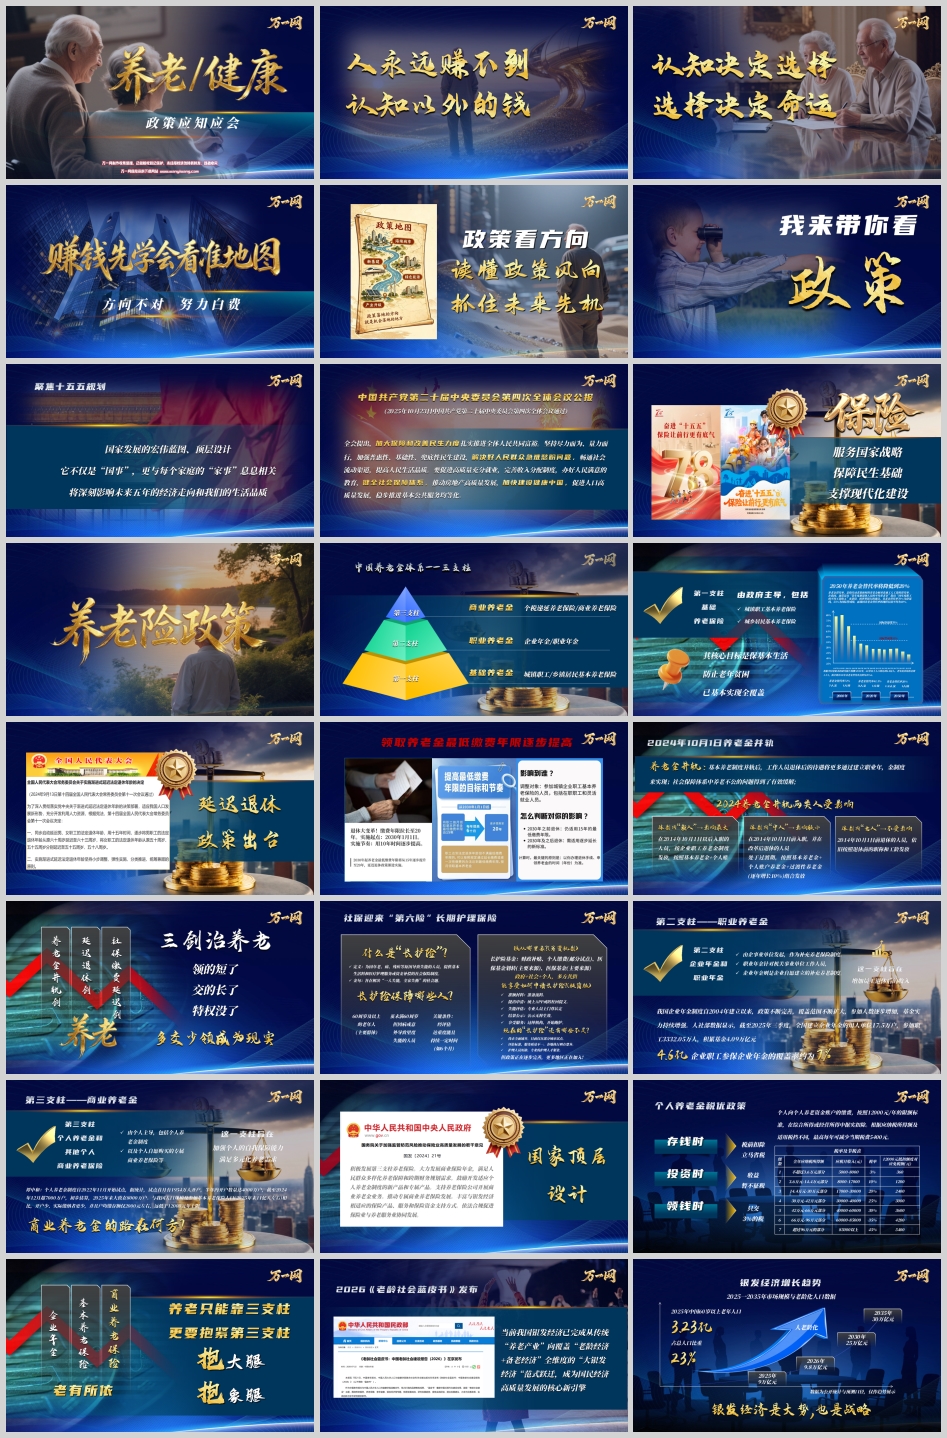
“人永远赚不到认知以外的钱。”这句朴素却深刻的道理,揭示了财富获取的底层逻辑。认知决定选择,选择决定命运。在养老与健康这一关乎每个人切身利益的领域,能否读懂政策风向,直接决定了我们能否抓住未来的财富机遇。方向不对,努力白费——赚钱这件事,就像出行,方向错了再怎么努力都是徒劳。而政策,正是帮助我们找准方向的“地图”。
今天,我们围绕个人财富与养老健康的结合展开分享,核心从政策维度理清方向。养老与健康既是与每个人生活息息相关的民生议题,也是把握未来财富机遇的基础。读懂政策,就是读懂未来的市场先机。
十五五规划是国家发展的宏伟蓝图和顶层设计,它不仅是“国事”,更与每个家庭的“家事”息息相关,将深刻影响未来五年的经济走向和我们的生活品质。
十五五规划绝非脱离民生的宏观国事,它直接关联每个市场主体的发展路径,更深度影响每个普通家庭的生活选择。大到产业布局调整,小到就业机会变化、民生保障升级,规划的每一项部署都会渗透到经济运行的毛细血管,进而改变未来五年的市场走向,最终决定每个个体、每个家庭的生活品质与发展空间。
全会提出,加大保障和改善民生力度,扎实推进全体人民共同富裕。坚持尽力而为、量力而行,加强普惠性、基础性、兜底性民生建设,解决好人民群众急难愁盼问题,畅通社会流动渠道,提高人民生活品质。要促进高质量充分就业,完善收入分配制度,办好人民满意的教育,健全社会保障体系,推动房地产高质量发展,加快建设健康中国,促进人口高质量发展,稳步推进基本公共服务均等化。
在这一顶层设计下,保险作为金融民生服务的核心板块,承担着服务国家战略、保障民生基础、支撑现代化建设的关键作用。
我国已构建完成多层次养老保障体系,整体框架明确分为三大支柱,不同支柱承担差异化保障功能,共同筑牢国民养老的安全网。
第一支柱:基础养老金。 包含城镇职工基本养老保险与城乡居民基本养老保险两类,核心功能是保障老年群体的基本生活,防范老年贫困,目前已实现人群全覆盖,是整个养老体系的根基。由政府主导,其核心目标是保基本生活、防止老年贫困,已基本实现全覆盖,超过十亿人群被纳入保障范围,构建了世界最大规模的基本养老保障网。
第二支柱:职业养老金。 涵盖企业年金与职业年金,由单位和职工共同缴费积累,是基于职业身份的补充养老保障,进一步提升退休后的收入水平。人社部数据显示,截至2025年三季度,全国建立企业年金的用人单位17.5万户,参加职工3332.05万人,积累基金4.09万亿元。但我国4.6亿企业职工中,企业年金覆盖率仅约7%,覆盖范围极度狭窄,决定了第二支柱难以独自承担国民养老补充的核心重任。
第三支柱:商业养老金。 包含个人养老金制度以及其他个人商业养老保险,由个人主导,旨在加强个人的自我保障能力,满足多元化养老需求。个人养老金制度自2022年11月开始试点,截至2024年12月超7000万户开户,初步估算2025年末大致在8000万户。但与我国参加基本养老保险人口(2025年末11亿人左右)相比,开户少、实际缴纳者更少,户均缴存额仅2000元左右,远低于12000元年上限。
养老金替代率,是指劳动者退休时的养老金相对普通工人工资的替代率。按世界银行的建议,养老金替代率70%为舒适线,55%为国际警戒线。而我国养老金替代率的现状目前平均为40%。
根据中国老龄办的研究报告预测:2050年,60岁以上人口将达到4.8亿人,老年抚养比将达到1.3:1,预计到2050年养老金替代率会降为20%。回顾历史数据:2000年养老金替代率72%,7人交1人领;2020年养老金替代率41.3%,3人交1人领;2050年养老金替代率20%,1.3人交1人领。替代率持续下行,意味着仅靠第一支柱难以维持退休前的生活水平。
当前我国养老保险体系第一支柱承受巨大的人口结构压力,三项核心改革措施同步推进,共同破解养老基金收支失衡的难题。
延迟退休政策直接拉长了参保人员的缴费周期,压缩了养老金的领取周期,从收支两端同步调整养老金的存量结构。领取养老金最低缴费年限逐步提高,进一步抬升了领取待遇的门槛,扩大了基金缴费池子,放缓了基金支出节奏。2024年10月1日养老金并轨终结了过去养老双轨制的待遇差异,取消了退休待遇的特殊安排,消除了制度性不公。
养老金并轨后,体制内“新人”(2014年10月1日以后入职)影响最大,按企业职工养老金制度发放;体制内“中人”(2014年10月1日前入职、改革后退休)处于过渡期,按基本养老金+个人账户养老金+过渡性养老金组合发放;体制内“老人”(2014年10月1日前退休)不受影响。
三项改革共同作用下,养老保险制度的代际平衡机制重新构建,过往部分群体少缴费多领取的格局被彻底扭转,“多交少领”成为新的制度常态。简言之:领的短了、交的长了、特权没了。
面对日益严峻的人口老龄化和失能老人护理难题,社保体系做出了新的制度补充——长期护理保险。
长护险是为因年老、疾病、残疾等原因导致失能的人员,提供基本生活照料和医疗护理服务或资金补偿的社会保险制度,旨在解决“一人失能,全家失衡”的社会问题。保障对象主要为60周岁及以上的老年人,以及虽未满60周岁但因病或意外导致重度失能的人员,关键条件是经评估达重度失能且持续一定时间。
筹资机制上,长护险基金来源包括财政补贴、个人缴费(部分试点)、医保基金划转(主要来源),形成政府+社会+个人多方共担的模式。目前长护险尚未全面铺开,仅在部分城市试点,评估标准、服务质量不一,护理人员短缺,但政策正在逐步完善,更多地区正在加入。
积极发展第三支柱养老保险,大力发展商业保险年金,满足人民群众多样化养老保障和跨期财务规划需求。国家顶层设计鼓励开发适应个人养老金制度的新产品和专属产品,支持养老保险公司开展商业养老金业务,推动专属商业养老保险发展,丰富与银发经济相适应的保险产品、服务和保险资金支持方式,依法合规促进保险业与养老服务业协同发展。
个人养老金税优政策是第三支柱的核心配套:存钱时,个人向个人养老资金账户的缴费,按照12000元/年的限额标准,在综合所得或经营所得中据实扣除,税前扣除立马省税;投资时,收益暂不征税;领钱时,只交3%的税。根据应纳税所得额及适用税档不同,最高每年可减少当期税费5400元。
我国养老保障体系三大支柱发展失衡,第三支柱成为补齐养老保障缺口的核心发力点。商业养老保险具备明确的法律保障与成熟的运营体系,其核心优势在于提供稳定终身的现金流,能够覆盖长寿带来的长期养老风险,是个人养老储备中更稳健、更可靠的选择。
当前我国银发经济已完成从传统“养老产业”向覆盖“老龄经济+备老经济”全维度的“大银发经济”范式跃迁,成为国民经济高质量发展的核心新引擎。2026年《老龄社会蓝皮书》的发布,进一步印证了这一行业变化。
从市场规模看,2025年中国60岁以上老年人口3.23亿,占总人口比重23%。银发经济市场规模2025年为9万亿元,2026年预计9.8万亿元,2030年预计25万亿元,2035年预计30万亿元。大银发经济已经脱离辅助产业定位,跃升为推动国民经济高质量发展的核心新引擎,具备长期增长的确定性空间。
健康中国2030规划纲要明确,要把人民健康发展放在优先发展的战略地位,把健康融入所有政策。定位上,从以治病为中心向以人民健康为中心转变;策略上,从注重“治已病”向注重“治未病”转变;主体上,从依靠卫生健康系统向社会整体联动转变;行动上,从宣传倡导向全民参与、个人行动转变。
健康保险顶层监管文件明确五大方向:积极发展商业医疗保险,筑牢商保体系核心;加快发展商业长期护理保险和失能收入损失保险,补全失能风险保障短板;稳步发展疾病保险,强化重疾风险保障;推动健康保险与健康管理融合发展,延展保险服务边界;促进健康产业协同发展,构建完整产业生态。
健康险税优政策方面,2023年7月正式实行新版税优健康险政策,购买税优健康险的个人当年可享最高2400元的个人所得税税前扣除。三大税优健康险产品包括医疗保险、疾病保险、长期护理险。根据税率不同,每年最高退税从72元到1080元不等。
国家医保局协同政策推出四项支持措施:建立商保创新药目录,形成基本医保+商保双目录互补;持续支持普惠型商业健康保险发展;打通医保、商保信息共享与结算。这套政策从保障范围、市场覆盖到服务体验全维度赋能商业健康险。
基于对健康险政策、国家战略等内容的解读,可以清晰感知到行业的发展势能。保险行业正处于蓬勃发展的朝阳阶段,具备广阔的发展空间与巨大的成长潜力,保险大有可为。
国家前所未有的重视,为养老健康产业注入了强劲动力。我们要睁眼看准行业发展方向,坚定投身其中的信念,紧跟行业浪潮,抓住时代赋予我们的机遇。在养老与健康这两大核心领域,政策已经指明了方向,认知决定选择,选择决定命运——读懂政策,就是把握未来。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号