
标题
- 标题
- 内容
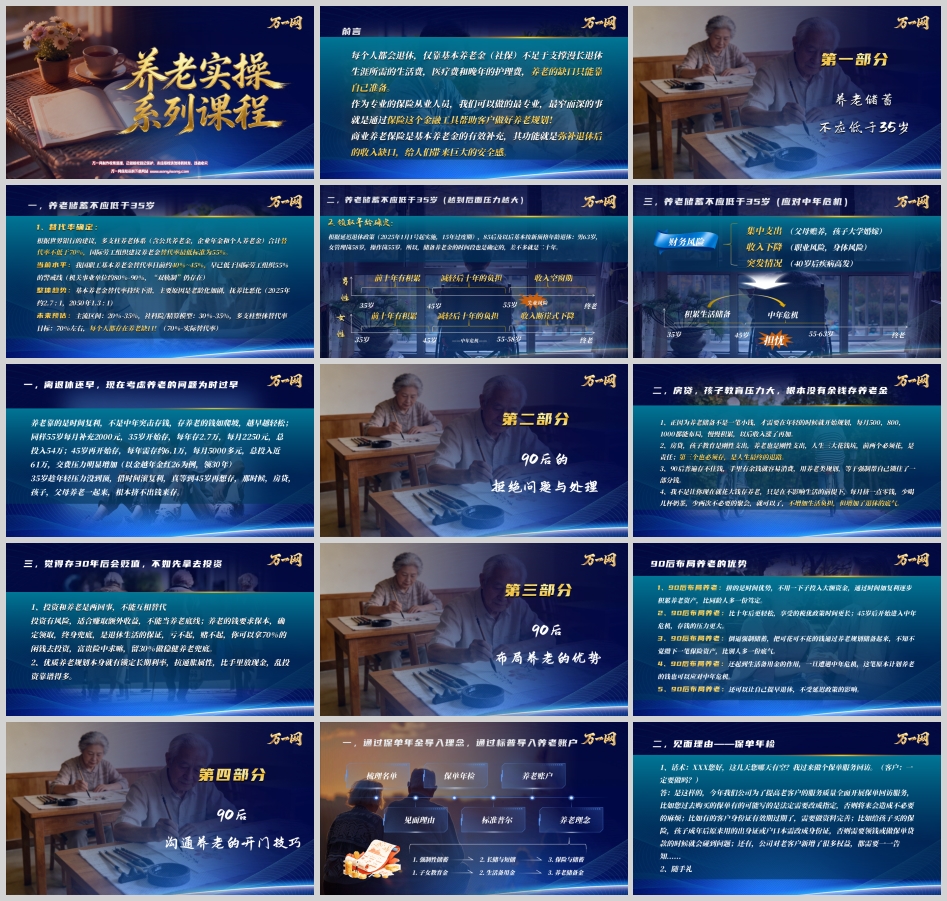
每个人都会退休,仅靠基本养老金(社保)不足以支撑漫长退休生涯所需的生活费、医疗费和晚年的护理费,养老的缺口只能靠自己准备。作为专业的保险从业人员,我们可以做的最专业、最窄而深的事,就是通过保险这个金融工具帮助客户做好养老规划。商业养老保险是基本养老金的有效补充,其功能就是弥补退休后的收入缺口,给人们带来巨大的安全感。养老规划是我们这几代人最大的刚需,市场的需求就是代理人的机会。用专业帮助客户了解自己的养老需求,以终为始为客户提供完善的养老方案,始于初见,止于终老,有幸相遇,不负遇见,与客户共同迎接无限美好的第二段人生。
根据世界银行的建议,多支柱养老体系(含公共养老金、企业年金和个人养老金)合计替代率不低于70%,国际劳工组织建议养老金替代率最低标准为55%。然而,当前我国职工基本养老金替代率仅约40%~45%,早已低于国际劳工组织55%的警戒线(机关事业单位约80%-90%,"双轨制"仍存在)。整体趋势上,基本养老金替代率持续下滑,主要原因是老龄化加剧、抚养比恶化(2025年约2.7:1,2050年1.3:1)。未来预估主流区间为20%-35%,社科院及精算模型预测为30%-35%,多支柱整体替代率目标为70%左右。这意味着每个人都存在养老缺口(70%减去实际替代率)。养老不能只靠社保,必须提前规划、主动补充。
根据延迟退休政策(2025年1月1日起实施,15年过渡期),85后及以后基本按新顶格年龄退休:男性63岁,女管理岗58岁,操作岗55岁。因此,储备养老金的时间段也是确定的,差不多就是二十年。从35岁到45岁,前十年有积累,可以减轻后十年的负担;从45岁到55岁,收入空窗期来临,前十年有积累才能减轻后十年的负担。否则,收入断崖式下降,中年危机将不期而至。
35岁到45岁是积累生活储备的关键期,45岁到55岁则面临财务风险集中支出(父母赡养、孩子大学婚嫁)、收入下降(职业风险、身体风险)、突发情况(40岁后疾病高发)等多重压力。35岁开始储备养老金,前十年有积累,可以减轻后十年的负担;若拖到45岁再开始,则要同时面对房贷、孩子教育、父母养老等多重支出,根本挤不出钱来存。因此,养老储蓄不应低于35岁,越早开始越轻松。
应对策略:养老靠的是时间复利,不是中年突击存钱。存养老的钱如爬坡,越早越轻松。同样55岁每月补充2000元,35岁开始存,每年存2.7万,每月2250元,总投入54万;45岁再开始存,每年需存约6.1万,每月5000多元,总投入近61万,交费压力明显增加(以金越年金红26为例,领30年)。35岁趁年轻压力没到顶,借时间滚复利;真等到45岁再想存,那时候房贷、孩子、父母养老一起来,根本挤不出钱来存。时间不等人,复利不等人,越早开始,未来的自己越轻松。
应对策略:第一,正因为养老储备不是一笔小钱,才需要在年轻的时候就开始规划,每月500、800、1000都能布局,慢慢积累,以后收入涨了再加。第二,房贷、孩子教育是刚性支出,养老也是刚性支出,人生三大花钱坑,前两个必须花,是责任;第三个也必须存,是人生最终的退路。第三,90后普遍存不住钱,手里有余钱就容易消费,用养老类规划,等于强制帮自己锁住了一部分钱。第四,不是让你现在就花大钱存养老,只是在不影响生活的前提下,每月挤一点零钱,少喝几杯奶茶,少两次不必要的聚会,就可以了,不增加生活负担,但增加了退休的底气。养老储备不是额外负担,而是给未来的自己留一条退路。
应对策略:第一,投资和养老是两回事,不能互相替代。投资有风险,适合赚取额外收益,不能当养老底线;养老的钱要求保本、确定领取、终身兜底,是退休生活的保证,亏不起、赌不起。你可以拿70%的闲钱去投资,富贵险中求;留30%做稳健养老兜底。第二,优质养老规划本身就有锁定长期利率、抗通胀属性,比手里放现金、乱投资靠谱得多。养老资金的首要目标是安全、确定、可持续,而非追求高收益。把养老的钱和投资的钱分开管理,才能既保住底线,又争取上限。
90后布局养老,拥有五大独特优势。第一,拼的是时间优势,不用一下子投入大额资金,通过时间加复利逐步积累养老资产,比同龄人多一份笃定。第二,比十年后更轻松,享受的税优政策时间更长;45岁后开始进入中年危机,存钱的压力更大。第三,倒逼强制储蓄,把可花可不花的钱通过养老规划储备起来,不知不觉攒下一笔保险资产,比别人多一份底气。第四,还起到生活备用金的作用,一旦遭遇中年危机,这笔原本计划养老的钱也可以应对中年危机。第五,还可以让自己提早退休,不受延迟政策的影响。90后最大的优势是年轻,最大的资本是时间。用时间换空间,用复利换安心,这是90后布局养老的独特红利。
见面理由可以是标准普尔、养老理念、梳理名单、保单年检、养老账户等。通过保单年检切入,自然导入养老理念,再通过标准普尔家庭资产配置图,引导客户关注养老账户的配置。强制性储蓄、长储与短储、保险与储蓄,都是很好的切入点。子女教育金、生活备用金、养老储备金,则是客户最关心的三大储备目标。
话术示例:"XXX您好,这几天您哪天有空?我过来做个保单服务回访。"(客户:一定要做吗?)答:"是这样的,今年我们公司为了提高老客户的服务质量全面开展保单回访服务,比如您过去购买的保单有的可能写的是法定需要改成指定,否则将来会造成不必要的麻烦;比如有的客户身份证有效期过期了,需要做资料完善;比如给孩子买的保险,孩子成年后原来用的出身证或户口本需改成身份证,否则需要领钱或做保单贷款的时候就会碰到问题;还有,公司对老客户新增了很多权益,都需要一一告知……"同时准备随手礼,体现专业与用心。
话术示例:"XXX您好,您的资料都已帮您完善,法定改指定如何操作也告诉您了,在工作日方便的时候您操作一下,有问题随时找我。另外我们公司要求我们为每个客户做一个保单年检,我刚才看了一下您买的保险,保险从功能上可以分为两类,一类是保障型产品,一类是年金型产品,您目前购买的是保障型产品(您目前购买的是年金型产品,您目前这两类产品都有购买)。那么您买的保险在家庭资产配置当中到底有什么用呢?全球排名前三的评级机构标准普尔在调研了全球十万个资产稳健增长的家庭,分析总结出一个公认的最合理稳健的家庭资产分配方式:标准普尔家庭资产象限图。"
标准普尔家庭资产配置图包含四个账户。现金账户:满足当下的生活需求,渠道为银行或银行卡,特征为流动性高、收益性低,是现在要花的钱。杠杆账户:重疾、意外和生命保障,渠道为保障型保险,特征为专款专用、以小博大,是保命的钱。投资账户:追求高收益高回报,渠道为股票、基金等,特征为高收益必定高风险,是生钱的钱。养老账户:教育、养老、传承,渠道为年金险、增额寿,特征为安全、确定、安心,是将来要花的钱。现金账户保证现在过得好,杠杆账户以防万一过不好,投资账户希望将来过得好,养老账户保证一生过得好。四个账户各司其职,缺一不可。
好处一:帮您管住钱。个人养老金账户由国家背书,保证了资金的专款专用,改变"超前消费""过度消费"等无计划状态;这就是个人养老金账户为我们提供的强制储备功能,可以确保我们放在账户的钱能够真正用来养老补充。好处二:帮您省下钱。个人养老金账户的参加人员,每年可最高享受1.2万抵扣额度,根据参加人员的全年收入情况可最高节税5400元;除了缴费环节的税收优惠好处,投资环节、记入个人养老金账户的投资收益不征收个人所得税;在领取环节,单独按照3%的税率计算缴纳个人所得税。好处三:帮您赚到钱。随着商业保险资金进入资本市场,保险资金可以分享经济增长带来的红利,更有利于客户养老保险资金的长期稳定增值,为客户积累更多的财富,提升客户退休后的生活质量。好处四:帮您享权益。权益的背后是公司的强大,选择保险是比拼背后的资源——医疗资源、养老资源。【居家养老权益】【臻享家医权益】为客户提供稀缺的养老及医疗服务资源。强制储蓄、税收优惠、分红回报、稀缺资源,四大好处让个人养老账户成为客户养老规划的首选工具。
养老规划是我们这几代人最大的刚需,市场的需求就是代理人的机会。用专业帮助客户了解自己的养老需求,以终为始为客户提供完善的养老方案。始于初见,止于终老,有幸相遇,不负遇见,与客户共同迎接无限美好的第二段人生。作为专业的保险从业人员,我们要做的不是简单地推销产品,而是帮助客户建立正确的养老观念,理解养老储蓄不应低于35岁的紧迫性,掌握90后布局养老的独特优势,运用保单年检、标准普尔家庭资产配置图等专业工具,为客户量身定制养老方案。养老储蓄不应低于35岁,这不仅是一句口号,更是对客户未来负责的专业承诺。让我们以退休规划师的专业定位,帮助每一位客户在时间的长河中,用复利的力量,为自己的晚年生活筑起一道坚实的保障屏障。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号