
标题
- 标题
- 内容
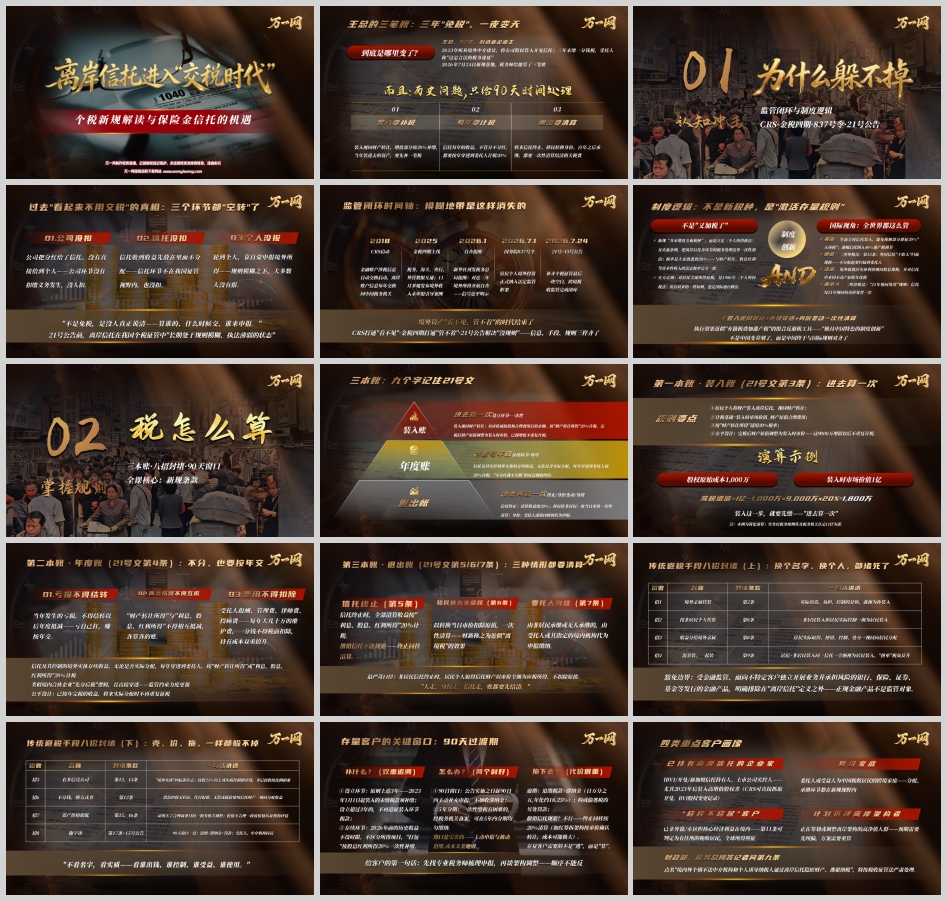
2026年7月24日,财政部、税务总局联合发布《关于离岸信托个人所得税有关事项的公告》(2026年第21号公告,以下简称“21号公告”),首次以专门规范性文件的形式,系统性地明确了离岸信托在设立、存续、终止各环节的个人所得税征管规则。这一文件的出台,标志着离岸信托在中国个人所得税征管中“长期处于规则模糊、执法薄弱”的状态正式终结,也意味着高净值人群的跨境财富管理逻辑,必须从“税务套利”转向“合规传承”。
王总,52岁,制造业企业主。2023年,他听从境外中介建议,将公司股权装入开曼信托,此后三年“未缴一分钱税”。受托人告诉他,“这是合法的税务递延”。然而,2026年7月24日新规落地,税务师给他算了三笔账,他终于意识到:所谓的“税务递延”,不过是因为“没人真正说清——算谁的、什么时候交、谁来申报”。
第一笔账:装入账——“进去算一次”。 21号公告第三条明确规定,居民个人将财产装入离岸信托,以装入时市场价值扣除财产原值和合理费用后的余额为应纳税所得额,按照“财产转让所得”适用20%税率。王总装入的股权原始成本1,000万元,装入时市场价值1亿元,应税增值9,000万元,仅装入环节就需要补缴约1,800万元的税款。公告同时设置了一个关键的公平设计:完税后,财产原值调整为装入时市价,这意味着这9,000万增值以后不会重复计税。但问题是,这笔税,王总在2023年装入时从未申报过。
第二笔账:年度账——“不分,也要按年交”。 21号公告第四条规定,居民个人装入财产的离岸信托及其控制的境外实体,在存续期间产生的收益,无论是否实际分配,均以该居民个人为纳税人,按年申报缴纳个人所得税。这一规定彻底颠覆了过往“不分配不纳税”的实践认知。更值得关注的是,公告明确了一系列严格的限制:当年发生的亏损不得结转以后年度抵减; “财产转让所得”与“利息、股息、红利所得”不得相互抵减;受托人报酬、管理费、律师费、投顾费等各项维护费用,一分钱不得税前扣除。这意味着,信托的持有成本在税务层面被显著抬高。
第三笔账:退出账——“终止要清算”。 21号公告第五条规定,居民个人离岸信托终止时,以全部信托财产的清算收益为应纳税所得额,按照“利息、股息、红利所得”适用20%税率。此外,公告还设置了两个极具“反避税”色彩的清算节点:一是居民个人转为非居民个人时(即移民或身份转换),以转为非居民当日信托财产的市场价值扣除原值后的余额为应纳税所得额;二是委托人死亡后信托由非居民承继或无人承继的,同样需要清算。这一设计在效果上近似于“弃籍税叠加遗产税”的组合,被一些观察者称为“极具中国特色的制度创新”。
21号公告出台之前,离岸信托的个税征管长期存在一个结构性“三不管”困境:公司没扣,信托没扣,个人没报。 公司把分红给了信托,没有直接给到个人,公司环节没有扣缴义务发生;信托收到收益先放在里面不分配,信托环节不在我国征管视野内;轮到个人时,靠自觉申报境外所得,在规则模糊之下,大多数人没有报。财政部税政司、税务总局所得税司有关负责人在答记者问中直言:“由于离岸信托往往设立在信息透明度低、税负较低的国家和地区,部分个人利用其转移资产、隐匿财富及逃避税”。
21号公告的制度回应,正是从“说清楚”三个字入手。它并未增设全新税种,而是立足现行《个人所得税法》及其实施条例,把离岸信托各环节的税务处理边界一次性划清。税率是大家熟悉的20%——与财产转让、股息红利等资本性收入的法定税率完全一致。官方定调也很明确:对居民全球所得征税,是1980年《个人所得税法》出台以来的一贯原则,也是国际通行做法。
从国际视角看,这确实不是“中国变苛刻了”。英国对生前全权信托的装入行为,超过免税额部分即征20%的“入场税”,遗嘱信托则纳入40%遗产税调节;德国《涉外税法》第15条将外国信托的“干收入”归属到委托人,不分配也要课税;加拿大《所得税法》设有“21年视同处置”规则,信托每21年视同按市价处置一次。中国的21号公告,走的是同样的制度路径:装入视同转让 + 存续穿透 + 身份变动一次性清算。
公告还设置了存量过渡安排,体现了务实态度。设立超过3年的离岸信托,不再追征设立环节的税款;存续环节的收益,不论设立时间均需申报,但给予90日的申报宽限期,宽限期内申报免于加收滞纳金。这一“只给90天”的窗口期,对王总这样的存量架构持有者而言,意味着合规整改的紧迫性已经不容回避。
21号公告的深远影响,不在于它“加了多少税”,而在于它重新定义了离岸信托的功能边界。
长期以来,离岸信托在外界眼中与“避税工具”几乎划等号。但正如《金融时报》所指出的,无论国际实践还是我国法律制度,信托本身始终是一项法律制度安排,而非税收安排。离岸信托的核心价值在于资产隔离、财富传承、风险管理以及跨境资产配置,税收筹划只是其附属功能——而这一附属功能,在21号公告之后,空间已经极为有限。
国信证券研报的判断更为直接:“离岸信托的税务筹划价值基本清零,功能收缩至跨境资产隔离与定向传承场景。”在“设立即征税、存续即穿透、退出即清算”的全环节征管下,单纯以“节税”为目的搭建的离岸架构将面临巨大的现金流压力, “税务合规”将从财富管理的边缘选项,变成最基础的底层门槛。
这并不意味着离岸信托失去了存在的意义。对于有真实跨境资产配置需求、有境外经营实体、有全球化身份规划的高净值人群而言,离岸信托的资产隔离功能和跨境传承功能仍然是不可替代的。但它的定位必须从“税务筹划工具”回归“法律架构工具” ,税收成本必须被纳入架构设计的基础参数,而非事后补救的变量。
当离岸信托的税务确定性大幅提升、税务成本显著显性化之际,境内财富传承工具的相对优势开始凸显。其中,保险金信托被市场普遍视为最直接的受益者。
保险金信托是委托人将人身保险合同的相关权利及对应利益作为信托财产,通过信托机构实现财富保护与传承的金融服务工具。它的核心优势在于保险的杠杆效应与信托的灵活分配机制的结合。用几百万保费即可撬动上千万的信托资产规模,相较于传统资金信托一次性需交付至少1000万元现金,对中等收入及“现金暂不足”人群更为友好。同时,保险金信托形成了“保险+信托”的双层风险隔离结构,资产隔离效果显著加强。
从税务角度看,保险金信托的确定性优势在21号公告之后更加突出。境内保险的赔付在现行税法框架下具有明确的税务处理规则,保险金信托的设立和运行不涉及跨境税务穿透的复杂问题。国信证券研报明确指出:“高净值客户是寿险价值型保费的核心来源,新规强化了境内保险的财富传承属性,将带动终身寿险及分红险等业务增长。”市场数据也在印证这一趋势:保险金信托规模从2021年的748亿元增长至2024年的3489.5亿元,两年翻倍;设立门槛从1000万元大幅下探至100万元,并向更低门槛探索。
更深层的变化在于财富管理逻辑的转向。在过去税务确定性缺失的年代,部分高净值人群倾向于将资产转移至境外,以“规则模糊”换取“操作空间”。但随着CRS全球金融信息自动交换的落地以及21号公告的出台,跨境资产的透明度已达到前所未有的高度。未来高端财富管理的核心关键词将不再是“避税”或“隐秘”,而是“合规确定性”与“全球资产配置的有效性” 。在这个逻辑下,保险金信托所提供的“境内合规、杠杆放大、定向传承”的组合,恰恰契合了高净值人群从“税务套利”转向“合规传承”的需求变迁。
21号公告的出台,标志着一个时代的结束:离岸信托作为“税务递延工具”的时代已经落幕。同时,它也标志着一个时代的开始:财富管理从“规则模糊的红利”走向“合规透明的确定性” 。
对于王总这样的企业家而言,90天的窗口期不是选择题,而是必答题。对于更广泛的高净值人群而言,21号公告传递的信号是清晰的:在全球税务透明化的大趋势下,税务成本是财富规划的内生变量,而非可以外部化的“技巧” 。跨境架构的设计,必须建立在真实的商业目的和合规的税务安排之上。
对于财富管理行业而言,保险金信托的崛起只是工具格局重构的一个缩影。在离岸信托的税务确定性提升之后,境内家族信托、保险金信托、慈善信托等工具的相对优势将进一步凸显,而跨境财富管理的核心能力,将从“架构设计规避税负”转向“合规框架内实现传承目标”。这既是挑战,也是真正的专业价值所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号