标题
- 标题
- 内容
九十联动战役已进入关键窗口期,任务迫在眉睫。一方面,我们要冲刺阶段目标,打赢这场业务攻坚战;另一方面,我们更要真正给到客户匹配时代需求的好产品,做好客户服务。
公司深知大家在一线战场上面临的挑战,重磅推出新品——阳光玺(紫荆版),助力我们冲刺战役目标,同时实实在在解决客户家庭的养老、储蓄规划难题,帮我们既冲业绩,又服务好客户。
平时我们跟客户聊储蓄险,很多客户第一眼看到的,就是一页页现金价值表,满屏都是数字。很多业务员也容易陷入一个误区,跟客户就对着表格算收益。但大家有没有静下心来想一想:客户真正花钱买的,难道仅仅是这一堆数字吗?其实不是。我们卖给客户的,是未来面对养老生活时,多一份说了算的底气和选择权。教育是期许,增值是欲望,养老是自保。自保,最能触动人。
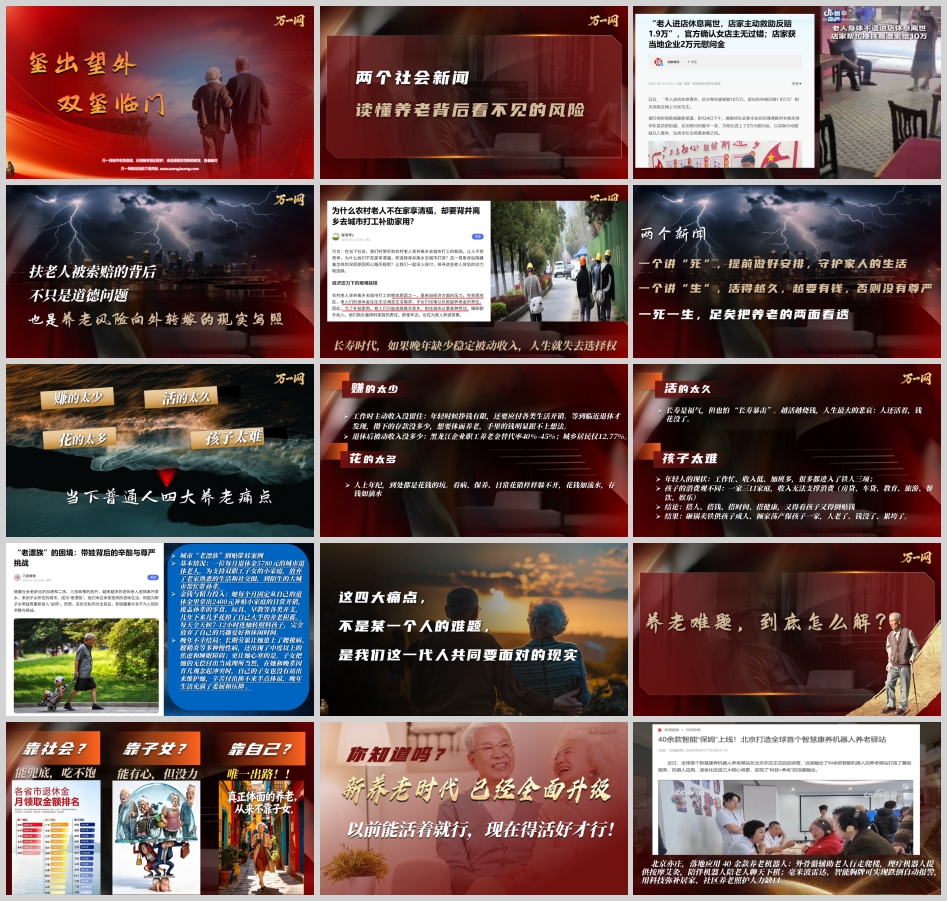
第一个新闻:扶老人被索赔的背后,不只是道德问题。
早些年,很多人看过太多扶人被讹的新闻,网友感慨:人倒了可以扶,人心倒了就扶不起来了。可到今天,依然还有人愿意伸手去扶,但善良换来的,未必是感谢,反而是无端的追责与经济的拖累。扶老人被索赔的背后,不只是道德问题,也是养老风险向外转嫁的现实写照。
人人都会变老。身体硬朗时,养老不过是日常吃喝开销。真正的难关,是突如其来的重病与意外。一旦倒下,救治、照护、善后,都是躲不开的刚性花费。自身没有储备,家庭无力承接,这份压力,最终就会向外转嫁。长寿时代,如果晚年缺少稳定被动收入,人生就失去选择权。
第二个新闻:中国老年人才网上线,低龄老人重返职场。
国家专门上线了中国老年人才网,鼓励身体条件不错的低龄老人继续发挥余热,找兼职、返聘岗位。数据显示:城镇老人中14.4%仍在打工挣钱,农村老人中24.5%仍在劳动,低龄老人(60-69岁)中26.5%还在工作,差不多每4个低龄老人就有1个还在干活。
但现实我们也要看清:我们可以老有所为,但不能把晚年的全部保障押在“老了还能打工赚钱”这件事上。干活能增加收入,却扛不住未来失能、重病、善后这些刚性兜底压力。所以我们依然要提前备好一笔稳稳属于自己的资产。
两个新闻,一个讲“死”,提前做好安排,守护家人的生活;一个讲“生”,活得越久,越要有钱,否则没有尊严。一死一生,足以把养老的两面看透。
剥开新闻故事的表象,落到每一个普通客户身上,本质逃不开四大养老现实痛点:赚的太少、活的太久、花的太多、孩子太难。
赚的太少。 工作时主动收入没留住:年轻时候挣钱有限,还要应付各类生活开销,等到临近退休才发现,攒下的存款没多少,想要体面养老,手里的钱明显跟不上想法。退休后被动收入没多少:黑龙江企业职工养老金替代率40%-45%,城乡居民仅12.77%。人上年纪,到处都是花钱的坑,看病、保养、日常花销样样躲不开,花钱如流水,存钱如滴水。
花的太多。 长寿是福气,但也怕“长寿暴击”。越活越烧钱,人生最大的悲哀:人还活着,钱花没了。
活的太久。 年轻人的现状是工作忙、收入低、加班多,很多都进入了“铁人三项”;孩子的消费观不同,一家三口家庭,收入无法支撑消费(房贷、车贷、教育、旅游、餐饮、娱乐)。结论是搭人、搭钱、搭时间、搭健康,又得看孩子又得倒贴钱。结果是砸锅卖铁供孩子成人、倾家荡产保孩子一家,人老了、钱没了、累垮了。
孩子太难。 城市“老漂族”倒贴带娃案例:一位每月退休金5780元的城市退休老人,为支持双职工子女的小家庭,放弃了老家熟悉的生活和社交圈,到陌生的大城市帮忙带孙辈。她每个月固定从自己的退休金里拿出2400元补贴小家庭的日常开销,覆盖孙辈的零食、玩具、早教等各类开支,几年下来几乎花掉了自己大半的养老积蓄。每天全天候7-12小时连轴转照料孩子,完全放弃了自己的兴趣爱好和休闲时间。长期劳累让她患上了腰椎病、腱鞘炎等多种慢性病,还出现了中度以上的焦虑和睡眠障碍。更让她心寒的是,子女把她的无偿付出当成理所当然,在她和晚辈因育儿观念起冲突时,自己的子女也没有站出来维护她,辛苦付出换不来半点体谅,晚年生活充满了委屈和压抑。累垮了,得病了,心寒了,无助了。
这四大痛点,不是某一个人的难题,是我们这一代人共同要面对的现实。
靠社会?能兜底,吃不饱。靠子女?能有心,但没力。靠自己?唯一出路!
长寿时代对个人的终极拷问是:你的钱包、身体和大脑,能否支撑第三个“人生上半场”?
以前能活着就行,现在得活好才行。父辈那一代人,养老的标准很朴素:吃饱穿暖,平安活着就足够。但是对于今天的我们,长寿时代到来,我们的养老期待已经完全不一样。活好,不只是维持生命,它意味着有品质、有娱乐、有医疗、有照护、有尊严。
看看现在的变化:北京亦庄落地应用40余款养老机器人,外骨骼辅助老人行走爬楼,理疗机器人提供按摩艾灸,陪伴机器人陪老人聊天下棋;毫米波雷达、智能胸牌可实现跌倒自动报警,用科技弥补居家、社区养老照护人力缺口。社区养老构建“15分钟养老服务圈”,凭借其贴近性和便利性,成为连接居家养老与机构养老的关键枢纽,让老人在家门口即可享受专业化、多样化的养老服务,实现“原居安老”的美好愿景。创新服务模式包括嵌入式养老和老幼共托。但看似亲民的社区养老服务,背后离不开持续稳定的资金投入。
归根结底,有钱没钱,老百姓都要为自己养老准备一份托底。大钱大用、小钱小用,核心是有钱。
老百姓为养老保值尝试过各类工具,但都有短板:
存银行:安全,但存不住,持续利率下行,收益越来越低。
做投资:收益有想象,但波动风险大,晚年输不起。
买房产:账面资产值钱,但急需用钱时变现困难。
老百姓真正想要的完美资产,要同时满足5点:本金绝对安全,不亏损,养老钱输不起,要有合同兜底;强制留存,不挪用,避免被应急、子女周转消耗养老储备;稳定增值,抵御利率下行,要有确定底线,同时拥有增值空间;灵活备用,应急可用,不是资金彻底锁死,关键时刻可以取用;年纪大也能配置与规划,中老年客户也有配置机会。
抢收入,就这关键一战;过维考,就这冲刺一战;留新人,就这决胜一战;冲荣誉,就这收官一战。26收官27开局,全看这一战。
阳光玺(紫荆版)的推出,正是为了帮助客户解决养老、储蓄规划难题。我们卖给客户的,不是一页页现金价值表上的数字,而是未来面对养老生活时,多一份说了算的底气和选择权。让我们在这一关键战役中,既冲刺业绩目标,又真正服务好客户,为每一个家庭的养老托底,为每一个客户的未来护航。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号