
标题
- 标题
- 内容
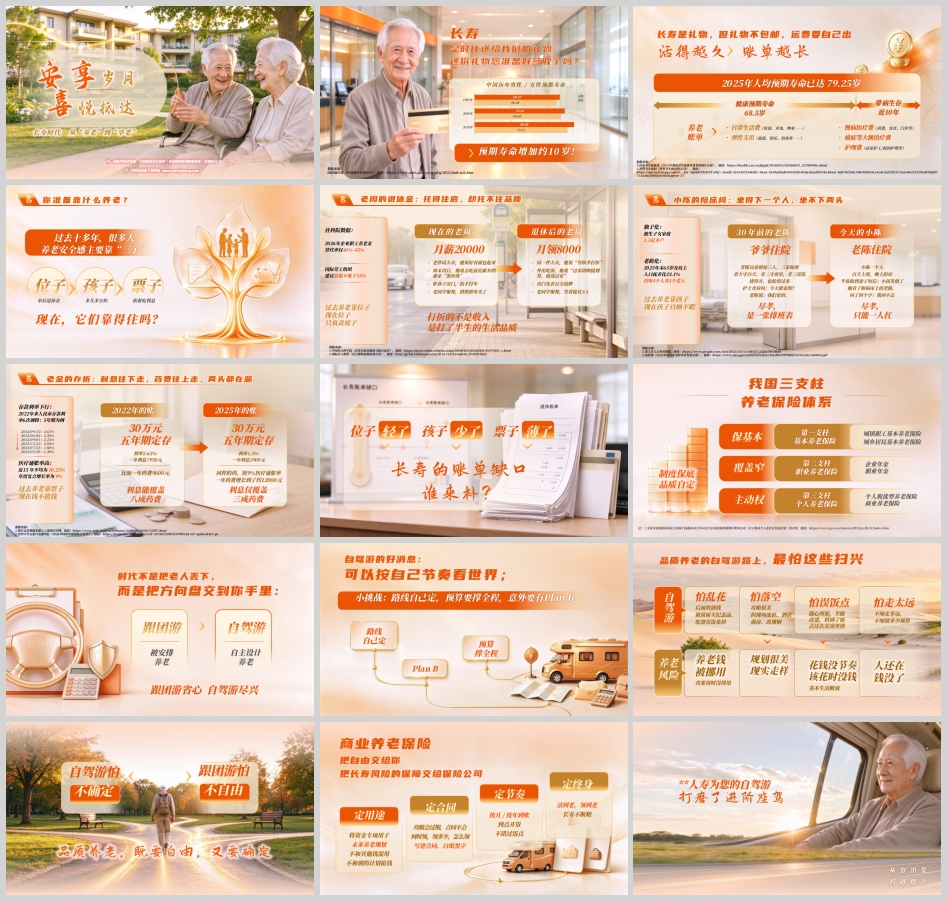
人类正在经历一场静悄悄的革命——寿命革命。国家统计局《中国统计年鉴2022》的数据显示,中国历年男性、女性预期寿命持续攀升,预期寿命增加约10岁。2025年,我国人均预期寿命已达79.25岁。长寿,不再是少数人的幸运,而正在成为一代人的常态。
长寿是时代送给我们的礼物。但这份礼物,您准备好签收了吗?
问题在于,礼物不包邮。活得越久,账单越长。长寿的背面,是一张不断拉长的养老账单:日常生活费——吃饭、水电、物业;慢病医疗费——药费、复查、门诊;癌症等大额治疗费;护理费——居家护工或机构护理;还有弹性支出——旅游、娱乐、给孙辈的红包。这些项目不会因为退休而消失,反而会随着寿命延长而累积。
更值得警惕的是“带病生存”的现实。2025年人均预期寿命79.25岁,而健康预期寿命为68.5岁——这意味着,平均而言,人们将有近10年的时间带病生存。这10年,既是医疗支出的高峰期,也是护理需求的高峰期。世界卫生组织《世界卫生统计2021年》与国家卫生健康委《2025年我国卫生健康事业发展统计公报》的数据共同指向一个事实:长寿的账单,比我们想象的更长、更重。
长寿是礼物,但礼物的运费要自己出。问题是,我们过去赖以支付这笔运费的“三子”——位子、孩子、票子——现在都靠得住吗?
过去十多年,很多人养老安全感主要靠“三子”:单位退休金(位子)、多儿多分担(孩子)、积蓄吃利息(票子)。这三根支柱曾经撑起了上一代人的晚年。但现在,它们正在同时变轻、变少、变薄。
位子:托得住底,却托不住品质。
老周的故事很有代表性。退休前,老周月薪20000元;退休后,月领8000元。老伴试大衣,他说好看就包起来;周末出行,他说去吃最近新开的那家“黑珍珠”;带孙子出门,抬手打车;老同学聚餐,悄悄把单买了。这是退休前的老周。退休后的老周,同一件大衣,他说“等换季打折”;外出吃饭,他说“这家团购挺划算,就选这家”;出门先看公交站牌;老同学聚餐,笑着提议AA。
打折的不是收入,是打了半生的生活品质。
社科院数据显示,2026年企业职工养老金替代率仅40%-45%,而国际劳工组织建议最低不低于55%。养老金替代率,衡量的是退休后收入相对于退休前收入的比例。40%-45%意味着,退休后的收入不到退休前的一半。过去养老靠位子,现在位子只负责“底子”——保基本生活,却托不住品质生活。
孩子:自顾不暇的下一代。
老陈兄弟姐妹三人,爷爷住院时三家轮班:老大守白天、老二守夜里,老三送饭。排得开,也轮得过来。护士查房问“今天谁家的”,老陈说“我们家的”。那是30年前的老陈。
今天的小陈,是独生子女。独子化背景下,独生子女家庭1.5亿多户;老龄化叠加,2025年末65岁及以上人口抚养比23.1%,约每4个人养1个老人。小陈一个人,白天上班,晚上陪床,半夜收到妻子短信:小孩发烧了。他看了眼病床上的老陈,回了四个字:我回不去。
30年前,尽孝是一张排班表;今天,尽孝只能一人扛。过去养老靠孩子,现在孩子自顾不暇。这不是孝与不孝的问题,是结构问题——一个孩子,扛不起两头。
票子:利息往下走,药费往上走。
老金的存折,两头都在漏。一头是存款利率下行:2022年以来人民币存款利率6次调降,5年期定存利率从2022年9月15日的2.65%,一路降至2023年6月8日的2.50%、2023年9月1日的2.25%、2023年12月22日的2.00%、2024年7月25日的1.80%,到2025年5月20日仅1.30%。
另一头是医疗通胀:近15年平均医疗通胀率10.23%,年度复合增长率9%。
算一笔账:2022年,30万元五年期定存,利率2.65%,一年利息7950元;若一年药费9600元,利息能覆盖八成药费。2025年,同样的30万元五年期定存,利率1.30%,一年利息仅3900元;而同样的药,按9%医疗通胀率,一年药费已增长到约12000元——利息仅覆盖三成药费。
利率往下走,药费往上走。过去养老靠票子,现在钱不值钱。位子轻了,孩子少了,票子薄了——长寿的账单缺口,谁来补?
我国三支柱养老保险体系,给出了制度性的答案。
第一支柱是基本养老保险,包括城镇职工基本养老保险和城乡居民基本养老保险,定位是“保基本”,特点是制度保底。第二支柱是职业养老保险,包括企业年金和职业年金,覆盖相对较窄,主动权在单位。第三支柱是个人养老保险,包括个人税优型养老保险和商业养老保险,特点是“品质自定”——想要什么样的晚年,由自己决定、自己准备。(三支柱定义来源于国新办2022年4月25日国务院政策例行吹风会对《关于推动个人养老金发展意见》的介绍。)
第一支柱保底,第二支柱看单位,第三支柱靠自己。长寿时代,从“养老”到“享老”,关键在于第三支柱:把长寿风险的保障交给保险公司,把品质养老的主动权留给自己。
时代不是把老人丢下,而是把方向盘交到你手里。
被安排的养老,像跟团游:省心,但路线固定、节奏不由己。自主设计的养老,像自驾游:尽兴,可以按自己的节奏看世界。自驾游有好消息:可以按自己节奏看世界;也有小挑战:路线自己定,预算要撑全程,意外要有Plan B。
品质养老的自驾游路上,最怕这些扫兴的事:
怕乱花——养老钱被挪用。 后面的油钱,被前面买纪念品、吃漂亮饭花掉;真要用时没得用。养老钱最怕没有“专款专用”的隔离,和其他钱混用,和别的计划抢钱。
怕走太远——花钱没节奏。 不知走多远,不知留多少预算,随心所欲半路改道,结果到了饭点还在荒漠里绕。花钱没节奏,该花时没钱,基本生活断流。
怕误饭点——规划很美,现实走样。 攻略很美,但现场涨价、酒店满房、改规则,人还在,钱没了。
怕落空——不确定。 自驾游怕不确定,跟团游怕不自由。品质养老,既要自由,又要确定。
商业养老保险的价值,正在于同时解决“不自由”和“不确定”这两个痛点:把自由交给你,把长寿风险的保障交给保险公司。
具体而言,它用“四定”回应自驾游路上的四大扫兴:
定用途——专款专用。 将资金专项用于未来养老规划,不和其他钱混用,不和别的计划抢钱。养老钱就是养老钱,不会被前面的“纪念品”和“漂亮饭”挪用。
定合同——白纸黑字。 攻略会过期,合同不会。何时领、领多少、怎么领,写进合同,白纸黑字。不依赖利率环境,不依赖市场行情,不依赖子女安排。
定节奏——到点开饭。 按月或按年到账,到点开饭,不错过饭点。养老现金流有节奏、有预期,该花时有钱,基本生活不断流。
定终身——长寿不断粮。 活到老,领到老。这是商业养老保险最核心的价值:对冲长寿风险。寿命越长,这笔安排越有价值——它把“活得越久、账单越长”的焦虑,转化为“活得越久、领取越久”的确定。
跟团游省心,自驾游尽兴。商业养老保险,就是品质养老自驾游路上的“进阶座驾”:路线自己定,预算撑全程,Plan B写进合同。从容出发,禧越抵达。
回到最初的问题:长寿是时代送给我们的礼物,这份礼物您准备好签收了吗?
签收这份礼物,需要的不是悲观,而是清醒的准备。位子托底,孩子难靠,票子会薄——这不是唱衰,而是结构性的现实。三支柱体系中,第一支柱保基本,第二支柱看单位,第三支柱定品质。长寿时代的账单缺口,最终要靠第三支柱来补。
从“养老”到“享老”,一字之差,背后是两种晚年图景:一种是被动等待安排,一种是主动设计人生。时代把方向盘交到我们手里,商业养老保险则提供了那辆“定用途、定合同、定节奏、定终身”的座驾。
安享岁月,喜悦抵达。长寿的礼物,值得用一份确定的安排去签收——把自由留给自己,把风险交给商业养老保险。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号