
标题
- 标题
- 内容
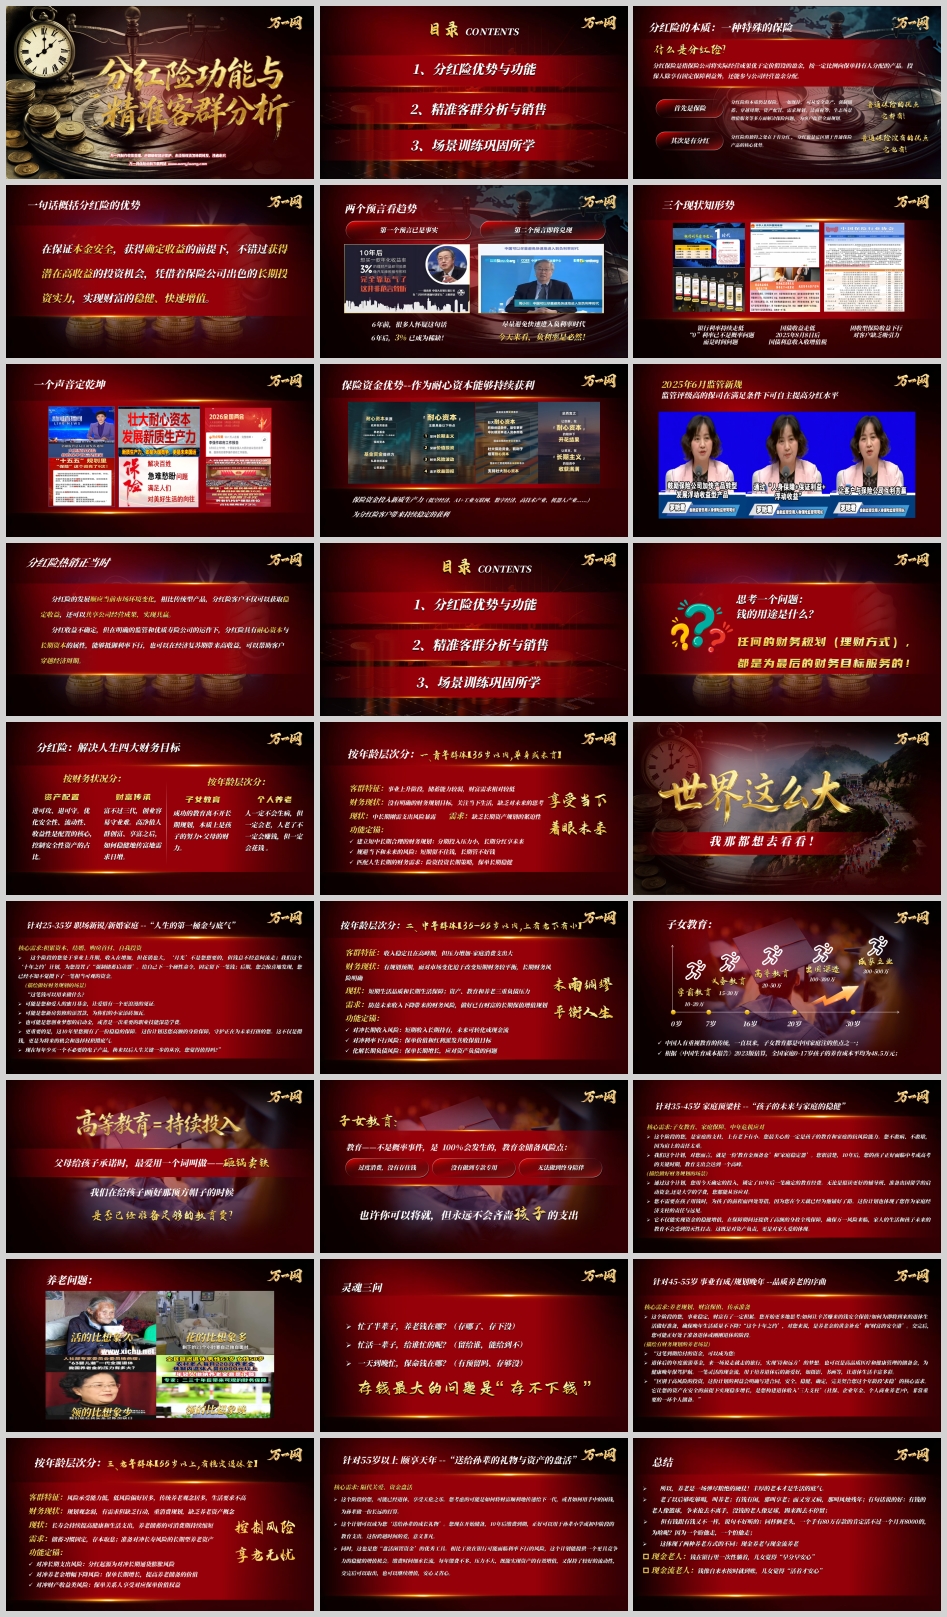
在利率下行、经济周期波动的背景下,分红险凭借“保底+分红”的双轮驱动特性,正成为家庭资产配置与财富传承的核心工具。然而,如何把这一兼具保障与增值功能的复杂产品讲清、讲透,让普通客户“听得懂”、高端客户“愿意买”,考验的是代理人的专业功底与销售智慧。
分红保险是指保险公司将实际经营成果优于定价假设的盈余,按一定比例向保单持有人分配的产品。投保人除享有固定保障利益外,还能参与公司经营盈余分配。理解分红险,要抓住两层:首先是保险,其次是有分红。作为保险,它一如既往可以从安全资产、强制储蓄、穿越周期、资产配置、需求规划、法商税筹、生态场景增值服务等多方面解决保险问题,为客户提供全面规划——普通保险的优点它都有;而分红是它区别于普通保险产品的核心优势——普通保险没有的优点它也有。
一句话概括分红险的优势:在保证本金安全、获得确定收益的前提下,不错过获得潜在高收益的投资机会,凭借保险公司出色的长期投资实力,实现财富的稳健、快速增值。
分红险热销,根植于三个正在发生的现状。第一,银行利率持续走低,“0”利率已不是概率问题,而是时间问题;6年前很多人怀疑“尽量避免快速进入负利率时代”这句话,6年后3%已成为稀缺,今天来看负利率是必然。第二,国债收益走低,2025年8月8日后国债利息收入恢复征收增值税,无风险收益的“锚”进一步下移。第三,固收型保险收益下行,对客户缺乏吸引力。三者叠加,客户的储蓄需求并没有消失,只是需要一个既能锁定安全、又能分享经营成果的载体。
与此同时,一个声音定乾坤:保险资金作为耐心资本能够持续获利。保险资金投入新质生产力——低空经济、AI+工业互联网、数字经济、高技术产业、机器人产业等,为分红险客户带来持续稳定的获利空间。这里需要向客户讲透一层逻辑:客户购买的不仅是产品,更是对国家发展趋势的信心。可结合“三次财富机遇”通俗讲解——第一次国企改革(原始股)、第二次城镇化(房产)、第三次新质生产力(人工智能、生物制造、商业航天等)。每一次重大改革都是财富再分配,小家要跟着大国走,引导客户抓住新质生产力这一轮机遇,通过分红险分享国家战略投资的红利。
政策层面同样释放暖意:2025年6月监管新规明确,监管评级高的保司在满足条件下可自主提高分红水平。分红收益虽不确定,但在明确的监管和优质寿险公司的运作下,分红险具有耐心资本与长期资本的属性,能够抵御利率下行,也可以在经济复苏期带来高收益,帮助客户穿越经济周期。
任何财务规划都是为最后的财务目标服务的。分红险对应解决人生四大财务目标:子女教育——成功的教育离不开长期规划,本质上是孩子的努力+父母的财力;个人养老——人一定不会生病,但一定会老,老了不一定会赚钱,但一定会花钱;资产配置——进可攻、退可守,优化安全性、流动性、收益性,控制安全性资产占比;财富传承——富不过三代,创业容易守业难,高净值人群创富、享富之后,稳健传富的需求日增。
青年群体(35岁以内,单身或未育):事业上升阶段,储蓄能力较弱,财富需求相对较低;没有明确财务规划目标,关注当下生活,缺乏对未来的思考。现状是中长期刚需支出风险暴露,需求是缺乏长期资产规划的紧迫性。功能定锚为:建立短中长期合理的财务规划(分期投入压力小,长期分红享未来)、规避当下和未来的风险(短期留不住钱,长期管不好钱)、匹配人生长期的财务需求。销售切入点是“人生的第一桶金与底气”:这个阶段的您收入在增加但花销也大,“月光”不是您想要的,但钱总不经意间流走;这个“十年之约”计划为您设置了强制储蓄启动器,给自己下一个硬性命令,固定留下一笔钱。这笔钱可能是蜜月基金、新房装修添置款、创业启动金或职业技能深造学费;更重要的是这10年里您拥有一份稳稳的保障。现在每年少买一个不必要的电子产品,换来以后人生关键一步的从容,您觉得值得吗?
中年群体(35—55岁,上有老下有小):收入稳定且在高峰期,但压力增加、家庭消费支出大;有规划预期,短期财务较平衡,长期财务风险明确。现状是短期生活品质与长期生活保障、资产教育和养老三重负债压力并存,需求是防范未来收入下降带来的财务风险、做好已有财富的长期保值增值规划。功能定锚为:对冲长期收入风险(短期收入长期持有,未来可转化成现金流)、对冲利率下行风险(保单价值和红利派发共收保值目标)、化解长期负债风险。子女教育是这一群体的核心痛点:0岁学前教育10—20万、7岁义务教育15—30万、16岁高等教育20—50万、出国深造100—300万、成家立业300—500万;据《中国生育成本报告》2023版估算,全国家庭0—17岁孩子养育成本平均48.5万元。教育不是概率事件,是100%会发生的,教育金储备的风险点在于过度消费没存住钱、没有专款专用、无法终身陪伴。针对35—45岁家庭顶梁柱的话术是:这个计划对您而言就是一份“教育金预备仓”和“家庭稳定器”,您用今天确定的投入,锁定了10年后一笔确定的教育经费;它不仅能实现资金稳健增值,还提供高额身故全残保障,确保万一风险来临,家人的生活和孩子未来的教育不会受到毁灭性打击。养老问题则可用“四个比想象”讲透:活得比想象久(70后预期寿命90岁、80后95岁、90后100岁)、花的比想象多(以前工作30年养老20年,现在工作30年养老40年)、领的比想象少、领的比想象晚(延迟退休多交5年、晚领5年,一里一外就是10年)。灵魂三问直击人心:忙了半辈子,养老钱在哪?忙活一辈子,给谁忙的呢?一天到晚忙,保命钱在哪?存钱最大的问题是“存不下钱”。
老年群体(55岁以上,有稳定退休金):风险承受能力低、低风险偏好居多、传统养老观念居多;规划观念弱,有需求但缺乏行动。现状是长寿持续提高健康和生活支出、养老储蓄的可消费期持续缩短,需求是储蓄习惯固定、存本取息、准备对冲长寿风险的长期型养老资产。功能定锚为:对冲长期支出风险(分红起源即为对冲长期通货膨胀风险)、对冲养老金增幅下降风险、对冲财产收益类风险。销售切入点是“送给孙辈的礼物与资产的盘活”:这个计划可以成为您送给孙辈的成长礼物,现在开始储备,10年后缴费到期正好用于孙辈小学或初中阶段的教育支出;同时也是盘活闲置资金的优秀工具,相比放银行可能面临利率下行风险,这个计划提供更具竞争力的稳健增值机会。
需要特别强调的是现金养老与现金流养老的区别:同样两个老头,一个手握80万存款,一个每月开8000元——前者儿女觉得“早分早安心”,后者儿女觉得“活着才安心”。现金养老,钱在银行里一次性躺着;现金流养老,钱像自来水按时就到账。这正体现了两类养老方式的本质差异。
资产配置型(中产家庭、小个体经营者等):较好的收入能力和一定储蓄量,收益预期不高,对财富保值有需求;资产结构中存单债券、稳健基金比例较高,积极型基金、银行理财比例较低。现状是资管新规破刚兑保息、安全收益下降,选择降低收益预期、保障安全;需求是增加储蓄、提高理财收益稳定性、锁定稳定周期。功能定锚为:匹配跨周期的过渡性需求、匹配稳健收益性需求、匹配长期财富管理需求。
这一群体的讲解可用家庭资产配置金字塔:底层核心资产40%减少风险损失、增加长期安全和确定性,中间层资产40%长期配置提高收益长期稳健性,顶层资产20%。底层资产应具备“稳久利活”四个特征——稳,本金安全、稳字当先,不赔钱就是赚钱;久,穿越周期、长治久安;利,利锁能及、复利增长,锁利是锁定确定收益,复利是锁定确定增值;活,灵活支配、活得精彩。唯有保险能兼备稳久利活一体化,是家庭资产不可或缺的底层资产。讲解重点有三:讲趋势,用“30年前10%利率→20年前5%→今天0.95%→未来0利率”的历史规律,警示低利率甚至负利率时代存银行等于财富缩水;讲建议,引用央视财经“利率下行,早配保险”,强调保险是换地方存钱——银行是“放钱”(利率随行就市),保险是“存钱”(锁定长期利率);讲锁息,三大锁定功能——锁定最低保证利率复利滚存、锁定年年分红加持、锁定红利二次复利滚存,实现“固收+分红”锁定利率天花板。
财富传承型(高收入群体、私企业主等):高收入高资产量,有一定投资经验,享受过市场红利;股票基金、投资性房产比例较高,存单债券、固收产品比例较低。现状是投资性金融产品有亏损、房产价值大幅缩水、流动性差;需求是资产配置转型、增加底层资产、提高风险控制能力。功能定锚为:匹配市场发展趋势(短期避风险、中期保灵活、长期保价值)、持续增加底层资产比例、提高资产配置长期目标实现能力。
这一群体的核心痛点是资产防火墙。《中国私人财富管理白皮书》指出,国内企业家经常把自己的资产和企业的财产混在一起,一旦企业被追偿,企业家自己也不得不无限承担责任,对家庭造成负面影响,因此合理规划私人财产和企业资产很有必要。商业保险的架构设计可以实现资产隔离:通过个人的合法所得购买人身保险、且受益人为第三方的,可以有效降低债务追偿风险。律师观点认为,如果使用企业主个人的工资或分红所得购买保险产品,属于正常的个人财产购买保险范畴,不存在法律风险;如果保险受益人为第三人(如父母、子女),被追索的可能性较小,此时企业主的这部分个人财产已通过保险安排被隔离出其个人财产范围。讲解重点有三:讲冬藏,中国经济进入深度调整期,高端客户需资产剥离、合理配置保险,为下一个增长点储备安全垫;讲功用,分红险是“专业团队打理+独立账户监管+盈余必分”的正向生息资产,具备法律属性、灵活性、传承性;讲三权分立,通过投保人、被保险人、受益人的灵活设置,实现所有权、控制权、受益权分离,满足安全传承、债务隔离等高端需求。
所有客群的销售最终收口于三个工具性价值。强制储蓄——用缴费期的封闭功能帮你强制攒住钱:缴费封闭期不等于锁死资金,是帮你挡住99次冲动消费的财富护栏;从购买那一刻起就代表你已有了10倍的钱,积少成多、聚沙成塔;把“花了再留”改成“交了保费再花”,人等钱很辛苦,钱等人很幸福。分期长投——用最小成本锁定当下及未来最高利率、零存整取:一个月3000、一年3.6万、10年就是36万,关键是能真正把钱留下来,而且越早开始收益累积越可观;无惧市场利率下行,银行降我们不降,市场降我们不降,多年前的8.8%还是8.8%,再无转存利率下降的烦恼;10年只是投入的时间,这份计划会为您工作几十年,持续增值。实现功能——借助工具实现两代人不同阶段的多种功能:子女教育把未来小孩要花的尽早规划出来,品质养老把未来自己要用的专项准备出来,资产配置把暂时手上不用的锁定长期收益,财富传承把该留给下一代的明确留下来,强制攒钱把原本攒不下来的强制性攒下来。
分红险销售不是靠单一话术取胜,而是靠流程化的“倾听—引导—教育—匹配—促成”能力。场景训练设置20分钟三段式:一是朗读背诵,选择一类客群熟读并背诵对应沟通参考话术,确保逻辑流畅、语气自然;二是一对一角色扮演,两两一组,A角扮演客户提出真实异议,B角用沟通法回应,之后互换角色,要求代入真实场景、表达自然、注意合规、不夸大不误导;三是现场点评与反馈,组内互相观察、提炼亮点与优化点,随机抽查1—2组上台展示,由老师或主管点评逻辑完整性、应变能力与合规表达。
这套训练的价值在于,它把前两部分的知识转化为可执行的动作。不同客群有不同的切入方式:青年群体从“强制储蓄启动器”切入,中年群体从“教育金预备仓与家庭稳定器”切入,老年群体从“送给孙辈的礼物与资产盘活”切入,资产配置型从“稳久利活底层资产”切入,财富传承型从“资产防火墙与三权分立”切入。而沟通逻辑则提供了可复制、可落地的对话框架。每一次训练都是专业成长的阶梯,因为它把“知道”变成了“做到”;熟练掌握这套方法,不仅能提升成交率,更能在客户心中建立专业、可信赖的形象,实现客户利益与自身业绩的双赢。
分红险的本质是保险,优势在于分红;三个现状决定了它的时代必要性,四大财务目标锚定了它的功能边界,分层客群画像与销售话术提供了精准触达的路径,场景训练则把认知转化为能力。未来最大的风险就是不确定性——用确定的增长穿越不确定的未来,确定未来的财富安全和增值,这既是分红险的产品逻辑,也是代理人专业价值的最终落点。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号