
标题
- 标题
- 内容
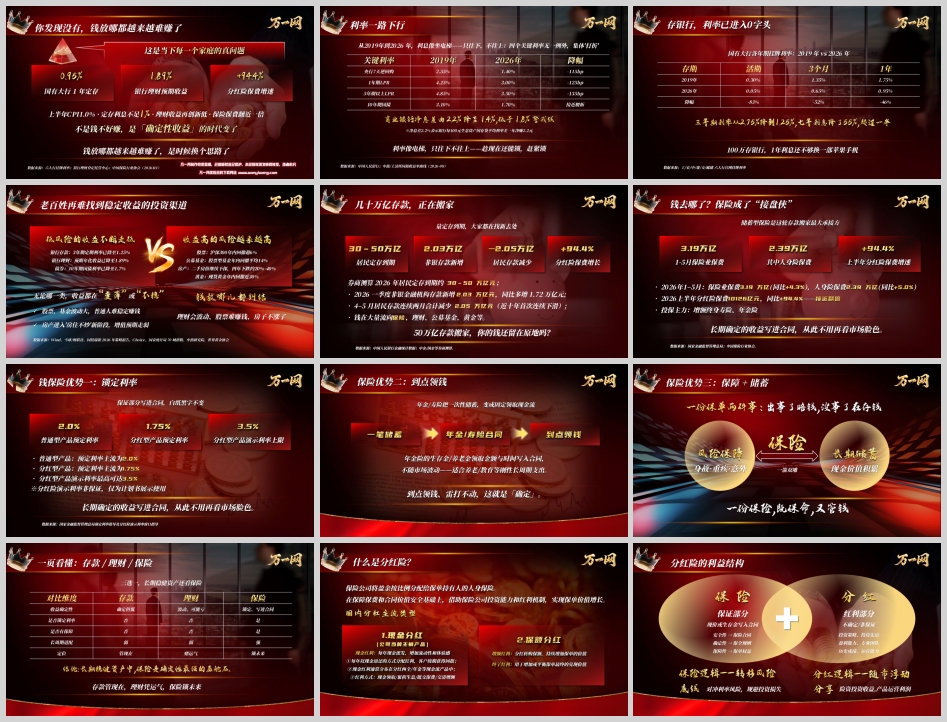
"你发现没有,钱放哪都越来越难赚了。"这句话道出了当下每一个家庭的真问题。2026年上半年,CPI仅为1.0%,国有大行1年定存利率降至0.95%,银行理财预期收益仅1.89%,而分红险保费增速却高达94.4%。这组看似矛盾的数据背后,揭示了一个深刻的时代命题:不是钱不好赚了,而是"确定性收益"的时代变了。当存款利率进入"0字头",当理财收益再创新低,当股票基金波动加剧,当房产增值预期走弱,当黄金年内回撤近30%,中国家庭正面临前所未有的财富配置困境。钱放哪都纠结——理财会波动、股票难赚钱、房子不涨了。是时候换个思路了。
从2019年到2026年,利息像坐电梯——只往下、不往上。四个关键利率无一例外,集体"打折":央行7天逆回购从2.55%降至1.40%,降幅115个基点;1年期LPR从4.25%降至3.00%,降幅125个基点;5年期以上LPR从4.85%降至3.50%,降幅135个基点;10年期国债从3.10%降至1.70%,接近腰斩。与此同时,商业银行净息差由2.2%降至1.4%,已低于1.8%的警戒线。净息差2.2%意味着银行每100元生息资产因存贷平均利率差一年净赚2.2元,而如今这一数字已降至1.4元,银行经营压力可见一斑。利率像电梯,只往下不往上——趁现在还能锁,赶紧锁。
国有大行各年期挂牌利率的变化更为直观:活期存款从2019年的0.30%降至2026年的0.05%,降幅83%;3个月定期从1.35%降至0.65%,降幅52%;1年定期从1.75%降至0.95%,降幅46%。三年期利率从2.75%降到1.25%,七年利息降了55%,超过一半。100万存银行,1年利息还不够换一部苹果手机。曾经被视为最安全、最稳妥的储蓄方式,如今已难以承担家庭财富保值增值的重任。
低风险的收益不断走低:银行存款3年期定期利率已降至1.25%,银行理财预期年化收益已降至1.89%,10年期国债利率已降至1.7%。收益高的风险越来越高:沪深300年内回撤超6%,股票型基金年内回撤平均14%,二手房价继续下探、四年下跌约20%-40%,现货黄金年内回撤近30%。无论哪一类,收益都在"变薄"或"不稳"。股票、基金波动大,普通人难稳定赚钱;房产进入"房住不炒"新阶段,增值预期走弱。中国家庭正面临一个残酷的现实:传统财富配置路径正在全面失效。
券商测算2026年居民定存到期约30-50万亿元。2026年一季度非银金融机构存款新增2.03万亿元,同比多增1.72万亿元;4-5月居民存款连续两月合计减少2.05万亿元,这是近十年首次连续下滑。钱在大量流向保险、理财、公募基金、黄金等。50万亿存款搬家,你的钱还留在原地吗?
2026年1-5月,保险业保费3.19万亿元,同比增加4.3%,其中人身险保费2.39万亿元,同比增加5.0%。2026上半年分红险保费10126亿元,同比增加94.4%,接近翻倍。投保主力为增额终身寿险、年金险。储蓄型保险是这轮存款搬家最大的承接方。为什么保险能够在这场财富大迁徙中脱颖而出?答案在于其独特的确定性优势。
在利率下行的大背景下,保险产品能够锁定长期利率,这是其最核心的竞争优势。普通型产品预定利率主流为2.0%,分红型产品预定利率主流为1.75%,分红型产品演示利率最高可达3.5%(注:分红险演示利率非保证,仅为计划书展示使用)。保证部分写进合同,白纸黑字不变。长期确定的收益写进合同,从此不用再看市场脸色。当银行存款利率逐年下调、银行理财收益波动不定时,保险产品的预定利率一旦锁定,便不受市场利率下行的影响,为客户提供了难得的确定性。
年金险的生存金、养老金领取金额与时间写入合同,不随市场波动,适合养老、教育等刚性长周期支出。年金、寿险把一次性储蓄变成固定领取现金流,到点领钱、雷打不动,这就是"确定"。对于养老规划而言,这种确定性尤为重要——退休后的生活费用是刚性的,不能因为市场波动而减少;对于子女教育而言,学费支出是定时的,不能因为投资亏损而延误。保险的"到点领钱"机制,正好满足了家庭刚性支出的确定性需求。
一份保单两件事:出事了赔钱,没事了在存钱。风险保障涵盖身故、重疾、意外,长期储蓄体现为现金价值积累。一份保险,既保命,又管钱。这种"保障+储蓄"的双重功能,是保险区别于存款、理财、股票、基金等单一功能金融工具的核心优势。存款只有储蓄功能,理财只有投资功能,股票只有投机功能,而保险既有风险保障,又有财富积累,真正实现"一箭双雕"。
从收益确定性看,存款确定但低,理财波动、可能亏,保险锁定、写进合同。从是否锁定利率看,存款否,理财否,保险是。从是否有保障看,存款否,理财否,保险是。从长周期适配看,存款弱,理财弱,保险强。从定位看,存款管现在,理财赌运气,保险锁未来。结论:长期稳健资产中,保险是确定性最强的压舱石。存款管现在,理财凭运气,保险锁未来。
分红险是指保险公司将盈余按比例分配给保单持有人的人身保险。在保障保费和合同价值安全基础上,借助保险公司投资能力和红利机制,实现保单价值增长。分红险主要分为两种类型:现金分红和保额分红。现金分红即现金红利,每年现金派发,增加流动性和体验感,每年以现金返还的方式分配红利,客户按期获得回报,通常分布在分红两全、年金等现金流产品中,红利方式包括现金领取、累积生息、抵交保费、交清增额。保额分红即增额红利,分红转购保额,持续增加保单的价值;终了红利用于增加或平衡保单最终的兑现价值。现金分红是目前国内分红主流类型,也是公司当前主销产品。
分红险的利益结构由保证部分和红利部分组成。保证部分是现价或生存金写入合同,体现保险逻辑——转移风险,是对冲利率风险、规避投资损失的底线,具有安全性(保险合同)、确定性(保全规则)、保障性(保单权益)。红利部分是不确定、非保证的,体现分红逻辑——随市浮动,来源于险资投资收益和产品运营利润,取决于投资策略、投资渠道、盈利能力、专业团队、历史成绩、运营能力,是分享保险公司经营成果的机制。底线的保证加上分享的红利,构成了分红险"下有保底、上不封顶"的独特利益结构。
分红实现率是判断分红兑现水平的核心指标,指某年度或阶段内,实际派发红利与销售时红利演示水平的比值,反应该款分红险当年分红状况。分红实现率等于分红期间实际派发的红利金额除以产品销售时的演示红利金额乘以100%。分红实现率大于等于100%,表示保险公司实际派发红利金额等于或高于演示红利金额;分红实现率小于100%,表示保险公司实际派发红利金额低于演示红利金额。客户在选择分红险时,应重点关注保险公司的历史分红实现率,这是判断公司分红能力和诚信水平的重要依据。
分红险具有六大功能优势。第一,保险合同安全性强,保单兑付能力强,保险资金安全性高。第二,红利长期的稳定性好,通过投资平滑机制和分红特别储备账户,平抑市场波动对红利的影响。第三,保单价值长期增长性好,红利可根据规则进行二次管理。第四,符合长期型金融资产特征,保单管理周期长,险资长期投资策略稳健。第五,保单长期的流动性佳,派发的红利可领、可转万能、可增加保额等。第六,拥有保单价值相关权益保障,投保人、被保险人、受益人各自享受专属权益。
分红险的功能优势全面覆盖风险管理、资产管理、财富管理三大领域。在风险管理方面,应对利率下行、投资亏损、消费冲动等风险。在资产管理方面,应对周期转型、通货膨胀、资产贬值等挑战。在财富管理方面,实现财产权益、财富传承、指定消费等目标。分红险以其"保证+红利"的双重结构,既提供了安全底线,又打开了增值空间,成为2026年家庭财富风险规划的理想工具。
2026年,中国家庭财富管理正站在一个关键的十字路口。存款利率进入"0字头",理财收益再创新低,股票基金波动加剧,房产增值预期走弱,黄金年内回撤近30%。传统的财富配置路径正在全面失效,几十万亿存款正在搬家,保险成为这轮财富大迁徙的最大承接方。分红险保费增速高达94.4%,接近翻倍,正是市场对确定性收益渴求的集中体现。保险的三大优势——锁定利率、到点领钱、保障+储蓄——为家庭财富风险规划提供了全新的思路。分红险以其"保证+红利"的双重结构,既守住了安全底线,又打开了增长空间,成为长期稳健资产中确定性最强的压舱石。钱放哪都越来越难赚了,是时候换个思路了。存款管现在,理财凭运气,保险锁未来。让我们以专业的风险规划师身份,帮助每一个家庭在利率下行的时代,锁定确定的未来,守护家庭的财富安全与生活尊严。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号