
标题
- 标题
- 内容
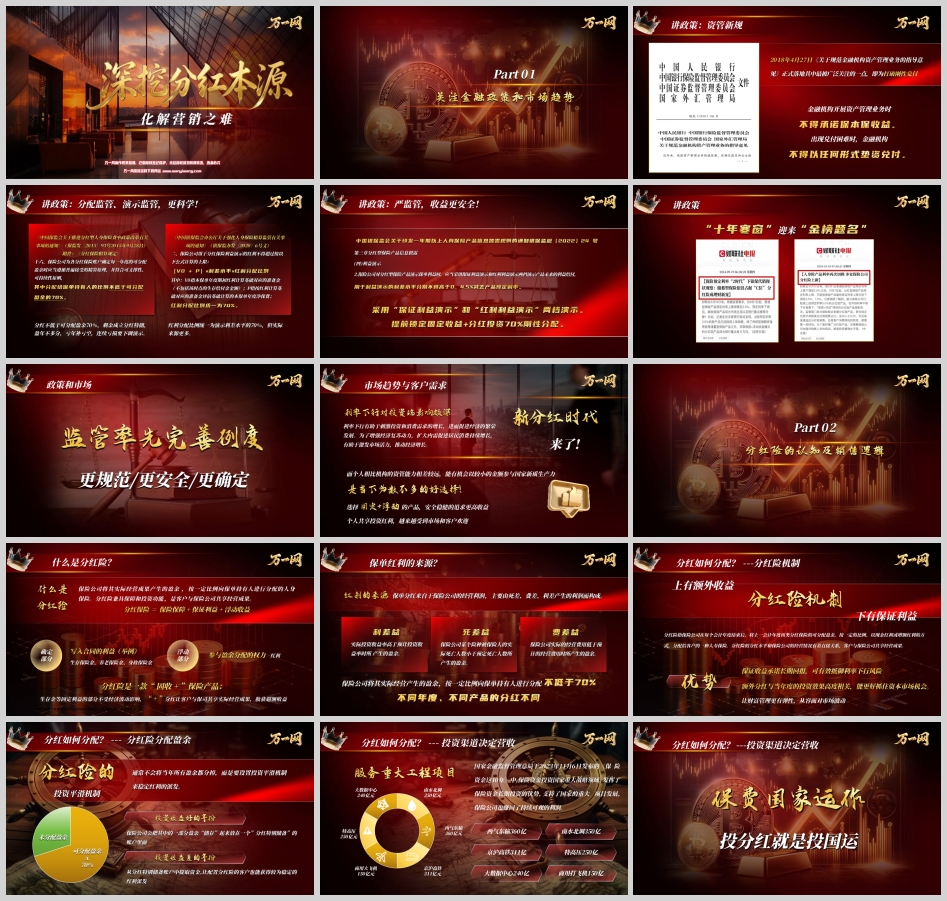
2018年4月27日,《关于规范金融机构资产管理业务的指导意见》正式落地,其中最具里程碑意义的一条,是打破刚性兑付。金融机构不得承诺保本保收益,出现兑付困难时不得以任何形式垫资兑付。这一纸文件,宣告了资管行业“刚兑信仰”的终结。
资管新规之后,监管层对分红险的分配机制和演示规则进行了系统性重构。2015年,原保监会发布《分红保险精算规定》,明确保险公司分配给保单持有人的比例不低于可分配盈余的70%。2020年,银保监会进一步统一演示规则,规定红利分配比例统一按70%计算演示利差水平。2022年,银保监规〔2022〕24号文要求分红险必须采用“保证利益演示”和“红利利益演示”两档展示,用于利益演示的利差水平分别不得高于0和4.5%减去产品预定利率。
这套监管组合拳的核心逻辑清晰:分红险的利益演示更加审慎,实际经营中的盈余分配有制度性保障,固定收益部分写入合同,浮动收益取决于真实经营成果。 确定的归确定,浮动的归浮动,边界分明。
进入2025年,预定利率动态调整机制正式建立。截至2026年7月,预定利率研究值已连续两个季度回升至1.94%,距离2.0%的传统险上限仅差6个基点,远未触及25个基点的调整阈值。这意味着2026年人身险产品预定利率上限将保持稳定,年内调整窗口基本关闭。与此同时,分红险演示利率上限从3.9%下调至3.5%,行业正式告别以高演示“内卷”的竞争逻辑。
更深层的变化发生在产品结构层面。合资险企中英人寿率先推出预定利率仅1.25%的分红险产品,较市场主流的1.75%直降50个基点。这一“主动破冰”行为释放的信号极为明确:沿袭多年的“高保证、低浮动”模式正在加速向“低保证、高浮动”切换。保证收益仅占演示总收益的32%,超过三分之二的回报将取决于保险公司的实际投资表现。
与此同时,市场端的数据同样引人注目。2026年上半年,分红险原保险保费收入超过1万亿元,同比增长94.4%。五大上市险企合计实现归母净利润3173.87亿元,同比增长78.12%,投资收益的强势爆发成为核心引擎。保险资金“长钱长投”的优势正在兑现,这为分红险的浮动收益部分提供了坚实的底层支撑。
低利率环境是这一系列变化的共同底色。 10年期国债收益率中枢已降至1.80%下方,传统固收类产品的收益空间持续收窄。储蓄型保险的保证收益从4.025%一路降至2.0%,分红险保证利率从3.0%降至1.75%乃至1.25%。每一次下调,都在重塑客户对“确定性”的认知边界。
分红险的准确定义是:保险公司将其实际经营成果产生的盈余,按一定比例向保单持有人进行分配的人身保险。其结构可拆解为三个层次:
第一层是“确定部分”。 生存保险金、养老保险金、身故保险金等写入合同的利益,不受经济波动影响。这是“固收”的底色,是客户安全感的来源。
第二层是“浮动部分”。 保单持有人参与盈余分配的权利,即红利。这部分取决于保险公司的实际经营情况,可高可低,理论上可能为零。
第三层是“分配机制”。 这是分红险区别于其他金融产品的关键制度设计。保单红利的来源主要有三:利差益(实际投资收益率高于预计的部分)、死差益(实际死亡人数少于预定人数的盈余)、费差益(实际经营费用低于预计费用的盈余)。三项盈余汇入可分配盈余池,保险公司至少将其中70%分配给保单持有人。
投资平滑机制是分红险制度设计中容易被忽视的精髓。保险公司通常不会将当年所有盈余全部分掉,而是将一部分“储存”在分红特别储备账户中。投资收益好的年份多留存,投资收益差的年份从中提取,以稳定红利的派发。这一机制使得分红险的红利分配具有跨周期的平滑能力,而非简单跟随市场短期波动。
红利实现率是衡量分红险兑现能力的重要指标。它等于实际派发红利金额与演示红利金额的比值。100%意味着实际分红与演示一致,超过100%意味着“超预期”,低于100%则意味着“打折扣”。需要特别注意的是,不同时期销售的产品演示利率差异较大,直接对比红利实现率并无意义。几年前的老产品演示利率较高,在近年投资收益承压的背景下实际派发达不到演示水平,但其绝对分红金额未必低于演示利率较低的新产品。
在资管新规打破刚兑、利率中枢持续下移的背景下,分红险的销售逻辑需要完成一次根本性的认知升级。
首先,分红险不是“类固收产品”,而是“风险共担型”的财富管理工具。 过去很长一段时间,销售端倾向于将分红险包装成“保证收益的理财产品”,以保底利率作为核心卖点。这种策略在保证利率较高时尚可维持,但随着保证利率降至1.75%乃至1.25%,“类固收”的叙事正在失去支撑。监管层面也在收紧约束,2026版人身险产品负面清单明确将“红利分配政策承诺的分配比例高于利益演示水平”列为违规,本质上是在禁止销售环节的“画饼”行为。
其次,分红险的核心价值在于“参与权”,而非“保证收益”。 客户购买分红险,本质上是购买了一个参与保险公司投资经营成果分配的资格。保险资金作为“长钱”,可以配置到个人投资者难以触及的领域:西气东输、南水北调、京沪高铁、特高压、大数据中心、商用大飞机等国家重大工程项目。个人以较小的金额,通过分红险参与到国家新质生产力的投资中,这是分红险独有的制度优势。
第三,攻守兼备的属性需要被正确理解。 分红险的“退可守”体现在:保证收益长期锁定,穿越经济周期;“进可攻”体现在:浮动分红与市场投资表现挂钩,在经济上行时分享超额收益。更重要的是,分红险提供了资产配置的灵活视角——当资金需要周转时,可通过保单贷款实现流动性;当投资机会不佳时,资金回笼继续享受红利和保额增值。
第四,销售端需要建立“长期视角”的沟通能力。 分红险的收益兑现是年度化的、长期的。用“百万年薪的故事”来类比:方案A提供100万年薪,无股权;方案B提供50万年薪加50万股权,分红相当于股权,未来充满可能。这个类比虽然简化,但抓住了分红险的核心特征:牺牲部分当期的确定性,换取长期的成长性。
分红险销售的最大障碍,不是产品复杂性,而是信任成本。
当红利实现率低于50%的产品被媒体报道时,客户的疑虑会自然产生:“分红是不是骗人的?” 这种质疑的根源,在于过去销售端对“演示收益”的过度渲染与“实际收益”之间的落差。监管层显然意识到了这一问题。中保协正在推进分红险示范条款的制定,统一“保险金额”“保单红利”“现金价值”等关键条目的表述,强化红利信息披露,旨在“补齐行业文本空白,解决售前销售误导、售后规则不一等投诉高发问题”。
从销售实践的角度,化解营销之难需要完成三个层面的认知转换:
第一,将“分红险”重新定义为“保障+浮动收益”的组合,而非“高收益理财的替代品”。 分红险的底层是保险保障,固定利益部分提供的是长期确定性的托底,浮动分红是附加的成长性。回归保险保障的本源,反而能让客户更理性地看待分红的不确定性。
第二,用“投资平滑机制”解释分红的跨周期稳定性。 客户担心的是“今年有分红、明年没有”。投资平滑机制的存在,恰恰是为了避免红利的剧烈波动。理解这一机制,客户就能明白:分红险的红利不是随行就市的短期博弈,而是经过平滑处理的长期分配。
第三,将“共享经营成果”作为核心叙事。 分红险的本质是客户与保险公司之间的利益绑定:保险公司赚得多,客户分得多;保险公司经营稳健,客户的红利也有保障。这种“绑定关系”在利率下行周期中反而具有独特价值:传统固收产品的收益是“锁死”的,而分红险的浮动部分保留了向上弹性。
2026年的市场环境正在验证这一逻辑。上半年五大险企投资收益同比增长超过74%,保险资金在权益市场的配置比例持续提升,新华保险的股票和基金配置占比已高达25.6%。这些投资收益最终将通过分红机制传导给保单持有人。分红险的“红利兑现季”才刚刚开始,那些真正理解分红险结构、建立了长期信任的销售者,将在这一轮转型中获得结构性优势。
从资管新规打破刚兑,到分红险监管框架的完善,再到低利率环境下产品结构的深度调整,中国寿险行业正在经历一次系统性的价值重估。分红险的崛起不是偶然的市场选择,而是利率环境、监管导向和客户需求共同作用的结果。
销售分红险,本质上是在销售一种“风险共担、收益共享”的长期契约。这份契约的价值,不取决于某一年的红利高低,而取决于保险公司穿越周期的投资能力,以及销售端对这份契约的诚实解读。在利率下行的长周期中,确定性越来越稀缺,而分红险提供的“有限确定性+向上弹性”,恰恰是当下为数不多的理性选择。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号