
标题
- 标题
- 内容
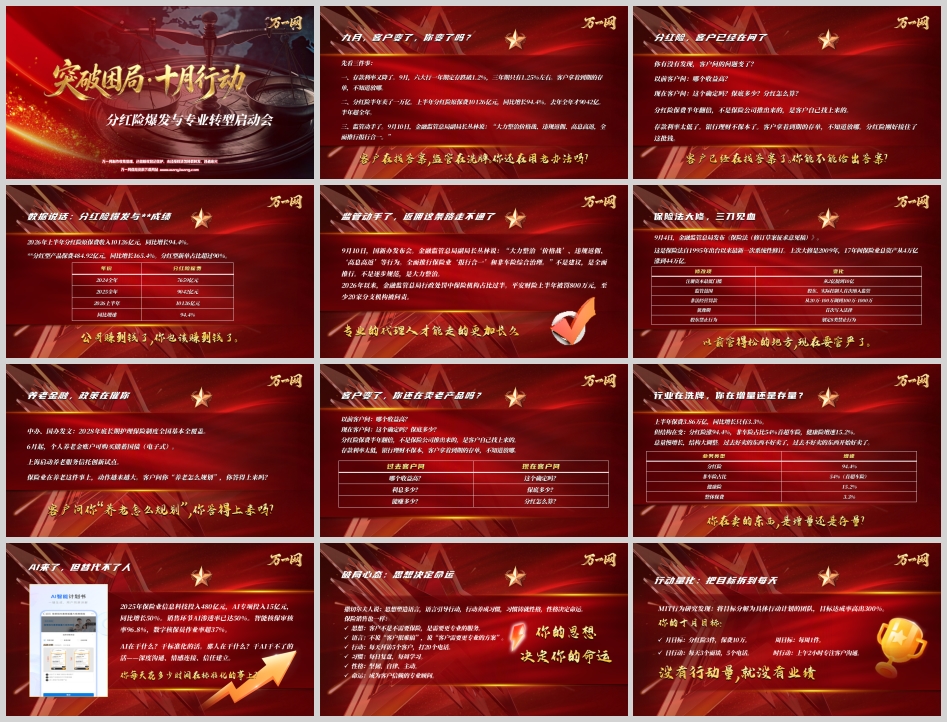
九月的一个上午,一位客户捏着刚到期的三年期存单走进网点。存单上的利率是1.25%——那是三年前存的。客户经理告诉他,现在六大行一年期定存已经跌破1.2%。客户站在大厅里愣了几秒,问出一句:"那我这笔钱,到底放哪儿?"
这个问题,正在被数以千万计的中国家庭同时问出口。
它背后藏着2026年保险业最大的机会,也藏着最残酷的一道分水岭。因为在同一个九月,还发生了另外两件事:上半年分红险原保费收入突破一万亿;金融监管总局公开表态,大力整治价格战、违规返佣、高息高返,全面推行"报行合一"。
一边是客户在急切地找答案,一边是监管在彻底洗牌。夹在中间的代理人,如果还在用三年前的老办法卖老产品,那么被淘汰不是一种可能,而是一个时间表。
第一件事:钱,没地方去了。
九月,六大行一年期定存利率跌破1.2%,三年期只有1.25%左右。这意味着什么?意味着一笔100万的存款放在银行躺三年,一年利息一万出头。扣除通胀,实际购买力几乎原地踏步甚至倒退。而这还只是开始——利率下行是一个通道,不是一个点位。
银行理财也不再是避风港。净值化之后,"不保本"三个字白纸黑字写在合同上,客户已经亲身体会过净值波动的滋味。于是大量到期的存单、到期赎回的理财,变成了一笔笔"无家可归的钱"。它们在寻找新的去处:既要安全,又要比存款高一点,最好还能有点想象空间。
第二件事:分红险半年卖了一万亿。
2026年上半年,分红险原保费收入10126亿元,同比增长94.4%。做个对比:2024年全年是7659亿元,2025年全年是9042亿元。也就是说,半年就超过了去年一整年。这是翻倍式的增长,不是渐进式的爬坡。
第三件事:监管动手了。
9月10日,国新办发布会上,金融监管总局副局长丛林明确表态:大力整治"价格战"、违规返佣、"高息高返"等行为,全面推行保险业"报行合一"和非车险综合治理。请注意措辞——不是"建议",是"全面推行";不是"逐步规范",是"大力整治"。
这三件事拼在一起,结论只有一句:客户在找答案,监管在换赛道,你必须换打法。
很多同行把分红险的热销归因于"公司主推"。这个判断只对了一半。
真正的原因是:客户的钱和需求,在这里撞上了。
过去客户走进来,问的是"哪个收益高""利息多少""能赚多少"——这是一个收益导向的提问方式,潜台词是我只关心数字大小。
现在客户问的是:"这个确定吗?""保底多少?""分红怎么算?"
这三个问题,是一整套全新的决策逻辑:
· "确定吗"——客户要的是安全感的底线,是写在合同里、受法律保护、雷打不动的那部分;
· "保底多少"——客户已经接受了"不承诺高收益",但要求知道最坏情况下能拿到多少;
· "分红怎么算"——客户愿意承担一部分浮动,换取向上的弹性,但要求这个过程透明、可解释、有依据。
"保底+浮动"——这正是分红险的结构,也几乎是当下唯一能同时接住"确定性"和"想象力"的金融工具。它不是被推销出去的,是被客户用脚投票选出来的。
对代理人而言,这是一次能力考题的升级。过去你只需要会背一个数字、会比一个高低;现在你必须讲清楚四个词:保底利率、演示利率、红利实现率、分红的来源。分红来自哪里?来自死差、费差、利差——来自保险公司实际经营成果优于定价假设的那部分盈余。你要能把这个逻辑用大白话讲给客户听,讲得他点头,讲得他放心。
讲不清楚的人,卖不动;讲得清楚的人,客户会主动来找。
如果说客户需求的变化是"拉力",那监管的变化就是"推力"——它把靠费用和返佣活着的老模式,从根上掐断。
"报行合一"的本质,是让保险公司报给监管的费用率和实际执行的费用率必须一致。这一刀下去,砍掉的是虚高的手续费空间。过去那种"靠费用贴补、靠返佣抢单"的操作,没有了腾挪的余地。
数据不会说谎:2026年以来,金融监管总局行政处罚中,保险机构占比过半。仅平安财险上半年就被罚800万元,至少20家分支机构被问责。这不是个别现象,这是全行业的信号弹。
与此同时,《保险法》也在大修。9月4日,金融监管总局发布《保险法(修订草案征求意见稿)》,这是自1995年出台以来最新一次系统性修订——上一次大修还是2009年,十七年间行业总资产从4万亿涨到44万亿,规模翻了十倍,规则不可能不变。
几个关键变化,每一条都在改写游戏规则:
· 注册资本最低门槛从2亿提到10亿——小、散、乱的主体将被清退,行业向头部和合规者集中;
· 股东、实际控制人首次纳入监管——穿透式监管,从源头管住"谁在控制这家公司";
· 非法经营罚款从20万—100万调到100万—1000万——违法成本提高十倍,灰色地带被彻底封堵;
· 犹豫期首次写入法律——消费者权益保护从行业惯例上升为法律义务;
· 划定8类股东禁止行为——治理层面的红线清清楚楚。
以前管得松的地方,现在要管严了。这对谁是坏消息?对靠信息不对称、靠话术模糊、靠返佣抢单的人。对谁是天大的好消息?对真正靠专业吃饭的人——因为当所有人都不能靠费用竞争的时候,竞争就回到了服务的本质,而那正是你的主场。
专业的代理人,才能走得更长久。这句话过去像鸡汤,现在是一条被监管写进行规的生存法则。
看总量,行业并不热闹:上半年保费3.86万亿,同比只增长3.3%。但看结构,是一幅剧烈重组的画面:
· 分红险:增长94.4%;
· 非车险占比54%,首次超过车险;
· 健康险:增长15.2%。
总量慢增长,结构大调整。 这是理解2026年最重要的一句话。
它的潜台词是:过去好卖的东西,正在变得不好卖;过去不好卖的东西,正在变得好卖。你在卖的东西,到底站在哪一边?
判断标准很简单:如果客户主动在问、主动在找,那就是增量;如果只能靠你追着讲、靠费用推着走,那就是存量。分红险现在明显在前者那一侧——它正站在存款搬家、理财净值化、利率长期下行这三股大水的交汇口上。
与此同时,养老金融的政策闸门也在持续打开:中办、国办发文明确,2028年底长期护理保险制度全国基本全覆盖;6月起个人养老金账户可购买储蓄国债(电子式);上海启动养老服务信托创新试点。保险业在养老这件事上的动作越来越大,客户问"养老怎么规划"的频率越来越高。
这三个字你答得上来吗? 养老规划不是卖一款产品,而是帮客户算清三笔账:活多久、花多少、钱从哪来。能把这三笔账算明白、讲清楚的人,就是客户愿意长期托付的顾问。
再看一组容易被忽略的数字:2025年保险业信息科技投入480亿元,其中AI专项投入15亿元,同比增长50%。销售环节AI渗透率已达50%,智能核保审核率96.8%,数字核保员作业率超过37%。
看上去很吓人。但把问题换个角度问就清楚了:AI在干什么?人在干什么?
AI在干标准化的活——核保、算费、比价、推送、提醒、生成方案草稿。凡是能被规则描述、能被数据驱动的工作,AI都会做得比人更快、更稳、更便宜。
那剩下的、AI干不了的活是什么?深度沟通、情感连接、信任建立。
一个客户为什么愿意把几十万、上百万交给你打理?不是因为你的报价比别人低两厘,而是因为他相信你懂他的处境,相信你会为他的利益考虑,相信在他出险的那一天你会在。这些事,算法做不了。
所以真正该问自己的问题是:你每天有多少时间,花在标准化的事上? 如果答案是"大部分",那你正在用自己最贵的时间,去和机器抢最廉价的活。把这些交给工具,把省下来的时间还给客户——这才是AI时代的正确分工。
工具人人都有,稀有的是把工具用出温度的人。
撒切尔夫人有一段被反复引用的话:思想塑造语言,语言引导行动,行动养成习惯,习惯铸就性格,性格决定命运。
放在保险销售上,这条链条可以完整落地:
· 思想:客户不是不需要保险,是需要更专业的服务;
· 语言:不说"客户很难搞",改说"客户需要更专业的方案";
· 行动:每天拜访5个客户,打20个电话;
· 习惯:每日复盘,每周学习;
· 性格:坚韧、自律、主动;
· 命运:成为客户信赖的专业顾问。
注意第二层——语言的改变不是心灵鸡汤,它会真实地改变行为。一个把客户定义为"难搞"的人,遇到拒绝就会放弃;一个把客户定义为"需要更专业方案"的人,遇到拒绝会去想"我的方案哪里还不够好"。起点不同,终点必然不同。
而行动必须落到可量化的刻度上。MIT行为研究有一个著名发现:把目标分解为具体行动计划的团队,目标达成率高出300%。
"我要多卖分红险"不是计划,"十月做3件分红险、保费10万"才是。往下再拆一层:
· 月目标:分红险3件,保费10万;
· 周目标:每周1件;
· 日行动:每天3个面谈、5个电话;
· 时行动:上午2小时专注客户沟通,不处理杂事。
没有行动量,就没有业绩。这不是一句口号,这是概率论的常识——成交是漏斗,漏斗的顶端不够宽,底端什么都接不到。
产品、监管、AI,这三样东西所有人都拿得到。真正拉开差距的,是服务。
服务怎么做?三件事:
请进来——做活动,做邀约。不要只在要签单的时候才联系客户。把客户请到一场养老规划讲座、一场分红险说明会、一场亲子活动里来,让他先感受到你的专业,再谈产品。
走出去——做回访,做服务。保单签完不是结束,是关系的开始。每年的保单检视、家庭结构变化后的方案调整、理赔时的全程陪伴,这些都是"走出去"的场景。
一份心意——把"提醒"做成"记挂",把"一次"做成"永远"。
什么叫把提醒做成记挂?节日群发一条祝福,是提醒;记得客户孩子今年高考、记得客户母亲的慢性病需要复查、在降温前一天发来一句"您那边要降温了,注意膝盖",这是记挂。
发出去的是一盒月饼,送到心里的是那罐亲手熬的酱。东西贵不贵不重要,"亲手"这两个字才重要。
还有一条心态要调整:每一次邀约被拒,都不是终点,而是下一次上门的理由。 被拒绝说明时机不对、说法不对、需求还没被唤醒——而不是这个客户没价值。专业的人,会把拒绝当成诊断信息,而不是判决书。
道理讲完,落到地上。本周只做三件,不多:
第一件:查产品。 打开手机,看看你的主力产品在不在公司推荐清单里。分红险已经是绝对主力,如果你还在推老产品,那你是在用去年的地图找今年的路。花十分钟,把主推产品的保底利率、演示利率、红利实现率、投保规则抄一遍,抄到能脱口而出为止。
第二件:找一个老客户聊一次。 用"银行存款利率太低 + 分红险保底"的逻辑,只问一句:"您到期的存单打算放哪?"不要背话术,就问这一句,然后听他说。你会发现,客户比你想象中更愿意聊这个话题——因为他真的不知道答案。
第三件:看一遍九月的罚单通报。 花15分钟,看看别人是怎么被罚的。返佣、误导销售、虚列费用、承诺收益……每一张罚单都是一堂免费的合规课。看懂别人踩的坑,是为了自己不踩。
回到开头那个捏着存单的客户。
他不知道钱该放哪,但他知道一件事:他需要一个懂的人。这个"懂的人",可以是你,也可以是别人。区别只在于,当机会从你面前走过的时候,你是那个准备好了的人,还是那个还在用旧话术、推旧产品、等公司给政策的人。
分红险半年一万亿,这不是终点,是一个开始。利率下行的通道还很长,存款搬家的水还在流,客户对"确定+弹性"的需求只会更强。而监管的每一次出手,都在把那些靠费用和话术生存的人挤出牌桌——牌桌上空出来的位置,是留给专业者的。
工具人人都有,机会人人都看见。最后真正决定结果的,是那五个字:你跟不跟?
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号