
标题
- 标题
- 内容
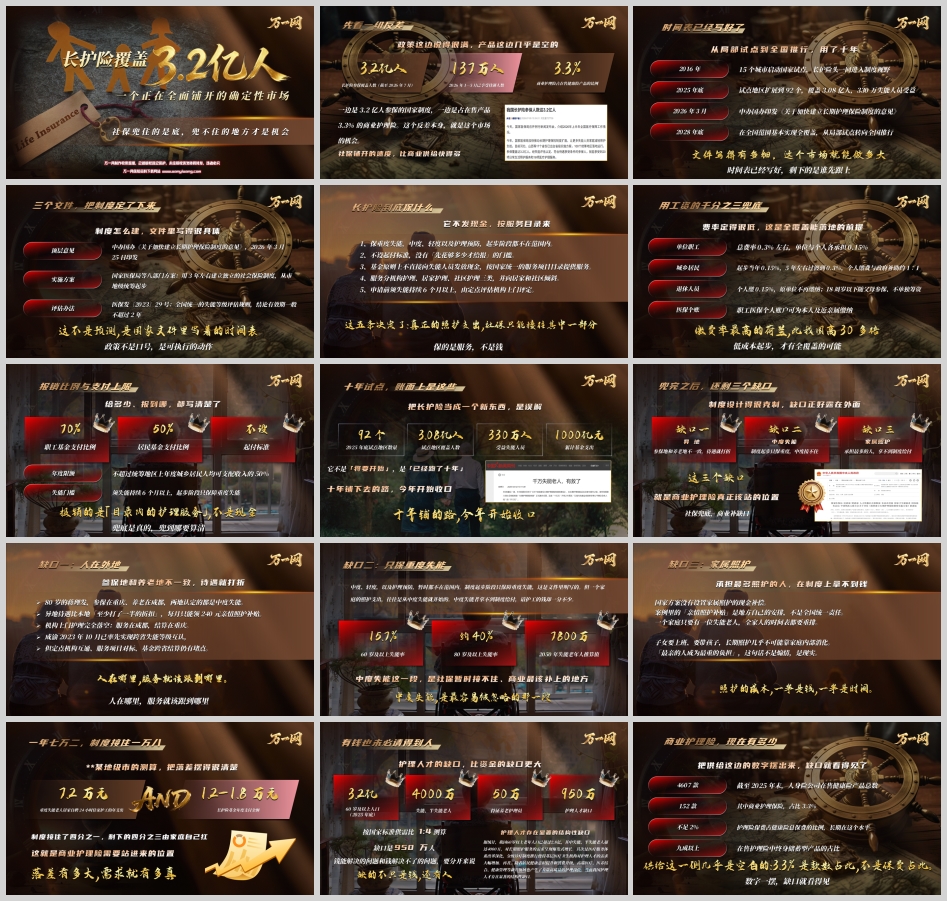
2026年,中国养老健康领域出现了一个耐人寻味的反差。
一边是政策端的高歌猛进:截至2026年7月,长期护理保险参保覆盖人数已达3.2亿人;2026年1—5月,已有137万人实际享受待遇;中办、国办于2026年3月25日印发《关于加快建立长期护理保险制度的意见》,明确到2028年底在全国范围基本实现全覆盖。十年试点,92个地区、3.08亿人覆盖、330万失能人员受益、累计基金支出1000亿元——长护险不是"将要开始",而是"已经跑了十年,今年开始收口"。
另一边是供给端的近乎空白:截至2025年末,人身险公司在售健康险产品共4607款,其中商业护理保险仅152款,占比3.3%;护理险保费占健康险总保费的比例长期不足2%;在售护理险中,终身储蓄型产品占比九成以上;仅有25%的产品以ADL(日常生活活动能力)作为触发标准,41%以"疾病及意外"触发,34%以"疾病"触发。
一边是3.2亿人参保的国家制度,一边是占在售产品3.3%的商业护理险。这个反差本身,就是市场的机会。社保兜住的是底,兜不住的地方才是机会。
理解商业机会的前提,是先把社保长护险的边界看清楚。政策文件写得非常具体,核心可以归纳为五条:
第一,保重度失能。 中度、轻度以及护理预防,起步阶段都不在范围内。这是文件里明写的制度克制。
第二,不设起付标准。 没有"先花够多少才给报"的门槛,这一点比很多医保待遇更友好。
第三,原则上不发现金。 基金按国家统一的服务项目目录提供服务,不直接向失能人员发放现金。报销的是"目录内的护理服务",不是钱。
第四,服务分三类,向居家和社区倾斜。 机构护理、居家护理、社区护理三类并行,政策导向明显偏向居家与社区。
第五,申请门槛是失能持续6个月以上,由定点评估机构上门评定,评估结论有效期一般不超过2年。
费率设计同样体现了"低成本起步、全覆盖落地"的思路:总费率0.3%左右,单位职工由单位与个人各承担0.15%;城乡居民起步当年0.15%,5年左右过渡到0.3%,个人缴费与政府补助约1∶1;退休人员个人缴0.15%,原单位不再缴纳;18周岁以下随父母参保、不单独筹资;职工医保个人账户可为本人及近亲属缴纳。对比缴费率最高的荷兰,我国费率比其低30多倍——低成本,才有全覆盖的可能。
报销比例上,职工基金支付比例约70%,居民约50%,年度限额不超过统筹地区上年度城乡居民人均可支配收入的50%。
把这些规则串起来看,结论很清楚:兜底是真的,兜到哪要算清。 制度设计得越克制,缺口就露得越明显——而这三个缺口,正是商业护理险真正该站的位置。
80岁的蒋理发,参保在重庆、养老在成都,两地认定的都是中度失能。异地待遇比本地"至少打了一半的折扣",每月只能领240元亲情照护补贴;机构上门护理完全落空——服务在成都,结算在重庆。成渝虽于2023年10月率先实现跨省失能等级互认,但定点机构互通、服务项目对标、基金跨省结算仍有堵点。
中国人口流动的现实是:父母在老家参保,子女在外地工作;老人随子女异地养老,参保地与养老地长期分离。人在哪里,服务就该跟到哪里——但社保的统筹层级决定了它暂时做不到。这是商业护理险第一个可以明确站位的空间。
制度起步只保重度失能,但一个家庭的照护支出,往往是从中度失能就开始的。中度失能者拿不到制度给付,请护工的钱却一分不少。
数据摆在这里:60岁及以上失能率约15.7%,80岁及以上约40%,2050年失能老年人推算值达7800万。中度失能这一段,是社保暂时接不住、商业最该补上的地方。商业护理险可以补中度失能与护理预防,可以现金给付也可以服务给付,额度按需设计——社保解决"有没有",商业解决"够不够、好不好"。
照护的成本,一半是钱,一半是时间。国家方案没有设置家属照护的现金补偿,案例里的"亲情照护补贴"是地方自己的安排,不是全国统一责任。一个家庭只要有一位失能老人,全家人的时间表都要重排:子女要上班、要带孩子,长期照护几乎不可能靠家庭内部消化。"最亲的人成为最重的负担",这句话不是煽情,是现实。
德国的做法值得参照:1995年首创长护险,分5个护理档次,可以支付现金用于家人照护,保险承担100%费用。这是我国方案里还没有的部分,也是商业产品可以先行探索的方向。
某地级市的测算把落差摆得很清楚:重度失能老人居家自聘24小时住家护工,年支出7.2万元;长护险基金年度支付1.2—1.8万元。制度接住了约四分之一,剩下的四分之三由家庭自己扛。一年七万二,制度接住一万八——这就是商业护理险需要站进来的位置。
更严峻的是,有钱也未必请得到人。我国60岁及以上人口已超3.2亿(2025年底),失能、半失能老人约4000万,而持证养老护理员仅约50万,按国家标准供需比1:4测算,护理人才缺口高达950万。缺的不只是钱,还有人。这决定了商业护理险不能只做"赔一笔钱",更要向"接住一段照护"的服务给付转型。
把供给端的数字摆出来,缺口就看得见:4607款在售健康险产品中,护理险仅152款,占比3.3%;护理险保费占健康险总保费长期不足2%;在售护理险中终身储蓄型占九成以上,护理金与身故金通常只给付一项、且仅一次。
更关键的是触发条件——这才是护理险的良心所在。只有25%的产品按ADL触发,41%以"疾病及意外"触发,34%以"疾病"触发。护理险该在"人不能自理"的时候赔,而不是在"确诊某个病"的时候赔。触发条件写在哪里,产品的诚意就在哪里。
产品形态也在换代。新华保险2025年11月发布"康护无忧",采用服务给付型,客户可自主选择现金赔付或专业护理服务。太保康有余、人保寿民享福、中信保诚和睦相随的触发条件则是确诊10种特定疾病或意外1—3级伤残。方向已经明确:客户要的不是一笔钱,是有人管。 从"赔一笔钱"到"接住一段照护",这是护理险该走的方向。
另一个值得注意的空间在支付端:2024年创新药械市场规模1620亿元,医保支付710亿元(占44%),个人现金支付786亿元(占49%),商业健康险支付仅124亿元(占7.7%)。自费的那一半,正是商业健康险接下来的空间。谁在付钱,谁才有话语权。
长护险不是中国独有的难题。日本1997年立法、2000年正式实施,40周岁起参保,护理等级分7档,个人自付10%、保险报销90%,资金一半来自财政、一半来自保费。德国1995年首创,全球最早设立长护险,分5个护理档次,可支付现金用于家人照护,保险承担100%费用,资金完全来自参保人保费。
两国的共同经验是:制度越成熟,商业补充的空间越清晰——社保保基本,商业保体面。德国的家人照护现金给付,正是我国方案里还没有、商业产品可以先行探索的部分。别人走过的路,我们已经开始走。
需求不用创造,名单里就有。三个典型画像几乎每一份客户名单里都能找到:
画像一:家里有60岁以上父母的客户,照护问题已经在门口了;
画像二:父母两地分居、或子女在外地工作的客户,异地就是关键的风险点;
画像三:父母有慢病、有失能风险,但还没做过任何照护安排的客户。
怎么开口聊照护?从照护场景切入,不从产品切入。 一问:"您父母现在多大年纪了?平时是谁在照顾?"二问:"如果哪天老人不能自理了,您想过谁来照顾吗?"三问:"住家护工一年大概多少钱,您了解过吗?"收尾一句:"长护险能报多少、怎么报,我给您讲清楚。"先讲清制度能兜住什么,再谈缺口在哪——先讲事实,再谈方案。
常见异议也有对应话术:"我有社保"——社保保的是重度失能、按目录服务、不发现金,中度失能这一段社保接不住;"还早"——护理险等待期90—180天,真需要的时候再买来不及;"孩子会管"——孩子也要上班带孩子,您自己安排好,才是真的帮孩子;"太贵了"——跟一年7.2万的护工费比,就是另一回事。异议不是拒绝,是还没算过账。
2026年的长护险,已经不是一个"要不要关注"的问题,而是一个"谁先跟上"的问题。3.2亿人参保、2028年底全国全覆盖的时间表已经写好,而商业护理险3.3%的款数占比、不足2%的保费占比、仅25%的ADL触发比例,说明供给这一侧几乎是空白的。
三个缺口——异地、中度失能、家属照护——就是商业护理险真正该站的位置。一条清晰的边界:社保保基本,商业保体面。 分清楚,才卖得清楚。
对从业者而言,这个月就能动起来的三件事:把长护险政策学一遍,保谁、报多少、怎么申请,讲得清楚就是专业度;给3位以上客户做一次养老照护需求分析,从"父母多大年纪、平时谁在照顾"问起;把"长护险+商业护理险"的分工,练成一句自己能讲明白的话。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号