
标题
- 标题
- 内容
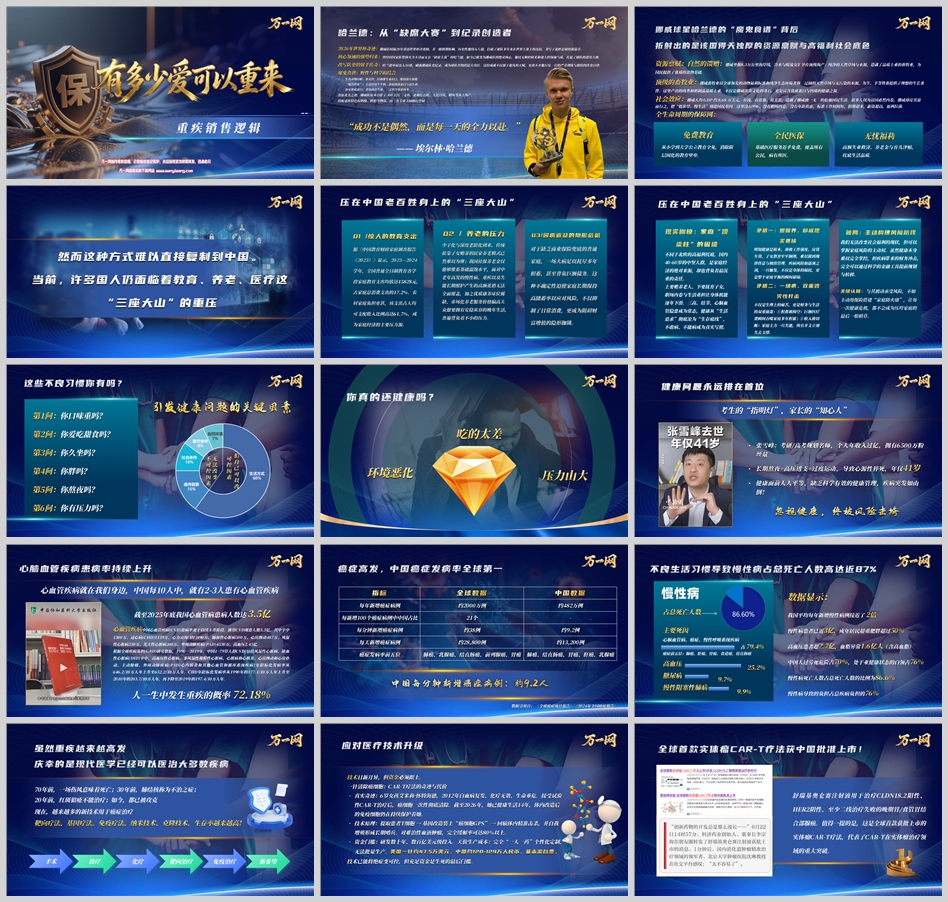
2026年世界杯,挪威队时隔28年重返决赛圈,并历史性地闯入八强。核心领袖哈兰德单届轰入10球,刷新队史纪录。这份成就源于超凡天赋,更离不开日复一日的严苛训练与独特的饮食自律——生食动物内脏补充铁、锌和维生素B12,"魔法药水"生牛奶获取优质蛋白与益生菌,战斧牛排、三文鱼等优质肉类提供海量蛋白。挪威队甚至自带了300公斤本土海产,由三名专业主厨随行掌厨。
哈兰德的"魔鬼食谱"背后,折射的是挪威得天独厚的资源禀赋与高福利社会底色:8.3万公里海岸线孕育顶级海产,纯净草场与水源造就品质上乘的畜牧业;人均GDP约8.68万美元,免费教育、全民医保、无忧福利构成全生命周期的保障网。挪威人把"低欲望、慢生活"刻进国民基因,没有996、没有职场内卷、没有年龄焦虑。
然而,这种方式难以直接复制到中国。当前,许多国人仍面临着教育、养老、医疗这"三座大山"的重压。这个对比不是要制造焦虑,而是要揭示一个事实:当社会安全网无法提供全面托底时,个人和家庭必须主动构建自己的风险防线。
第一座山:惊人的教育支出。 据《中国教育财政家庭调查报告(2023)》显示,2023—2024学年,全国普通全日制教育各学段家庭教育支出均值达15828元,占家庭总消费支出的17.2%。农村家庭负担更甚,该支出占人均可支配收入比例高达61.7%。
第二座山:养老的压力。 少子化与深度老龄化到来,传统依靠子女赡养的居家养老模式已然难以为继。社保养老金仅能维系基础温饱水平,面对中老年高发的慢性病、重疾以及失能长期照护产生的高额花销无法全面覆盖。优质康养床位稀缺、市场化养老服务价格偏高,想要拥有安稳从容的晚年生活,普遍背负着不小的压力。
第三座山:因病返贫的隐形危机。 对于缺乏商业保险兜底的普通家庭,一场大病足以耗尽多年积蓄,甚至背负巨额债务。这种不确定性迫使家庭长期保持高储蓄率以应对风险,不仅抑制了日常消费,更成为阻碍财富增值的隐形枷锁。
在这三座大山之下,40-60岁的中年群体面临的是双重困境。他们是家庭经济的绝对来源,上要赡养老人、下要抚育子女,职场内卷与生活重担让身体机能逐年下滑。三高、结节、心脑血管隐患成为常态,健康从"生活追求"彻底沦为"生存底线",不敢病、不能病成为真实写照。
矛盾在于:明知健康是根本,却被工作强度、房贷车贷、子女教育牢牢捆绑,难以做到规律作息与极致管理;一旦疾病触发,不仅是身体的损耗,更是整个家庭平衡的瞬间崩塌——积蓄被掏空,收入被切断,财务与生活双重崩盘。
健康问题不是概率问题,而是时间问题。数据显示,人一生中发生重疾的概率高达72.18%。截至2025年底,我国心血管病患病人数达3.5亿,每10人中就有2-3人患有心血管疾病。中国每分钟新增癌症病例约9.2人,每年新增癌症病例约482万例,占全球约21%。癌症发病率前五位为肺癌、结直肠癌、胃癌、肝癌、乳腺癌。
不良生活习惯导致的慢性病占总死亡人数高达近87%。慢性病患者已近3亿,成年居民超重肥胖超过50%,高血压患者超2.7亿,血脂异常1.6亿人。中国人过劳死危险占70%,处于亚健康状态的白领占76%。慢性病死亡人数占总死亡人数的比例为86.6%,慢性病导致的负担占总疾病负担的76%。
这些数据背后是一个个具体的家庭。材料中提到的张雪峰案例极具警示意义:考研/高考规划名师,个人年收入过亿,拥有6500万粉丝量,长期熬夜+高压透支+过度运动,导致心源性猝死,年仅41岁。健康面前人人平等,缺乏科学有效的健康管理,疾病突发如山倒。
虽然重疾越来越高发,但庆幸的是现代医学已经可以医治大多数疾病。70年前,一场伤风意味着死亡;30年前,肺结核称为不治之症;20年前,红斑狼疮不能治疗;如今,都已被攻克。靶向疗法、基因疗法、免疫疗法、纳米技术、克隆技术不断涌现,生存率越来越高。
CAR-T疗法的案例尤其具有说服力。6岁女孩艾米莉·怀特海德,2012年白血病复发、化疗无效、生命垂危,接受试验性CAR-T治疗后,癌细胞一次性彻底清除。截至2026年,她已健康生活14年。技术原理是提取患者T细胞,基因改造装上"癌细胞GPS",回输体内精准击杀,对难治性血液肿瘤完全缓解率可达80%以上。
但资金门槛同样惊人:美国一针约47.5万美元,中国约120-129万人民币,基本需自费。全球首款实体瘤CAR-T疗法舒瑞基奥仑赛注射液已获中国批准上市,用于治疗晚期胃/食管胃结合部腺癌。冷冻消融术则通过-160℃的精准抗癌,实现超微创无刀治疗、影像精准导航、术后极速康复,尤其适合高龄、心肺功能差、无法耐受传统手术的患者。
技术已能将绝症变可控,但充足资金是生死的最后门槛。简单来说,钱的厚度,决定了生命的长度。重疾+没钱才是绝望。
医疗通胀远高于消费通胀。近10年中国CPI年均涨幅约1%-3%,但医疗通胀数据远高于一般消费通胀。新冠前(2011年–2019年)年化医疗通胀率为10.7%;2019至2022年受疫情影响,平均医疗通胀率下滑至3.5%;2023年就医秩序恢复正常,医疗通胀暴增至18.7%;2024年之后受DRG/DIP、集采力度增大以及呼吸系统就诊降温的多重影响,近3年化通胀率显著回落至7.8%左右。
中国人均医疗成本从2015年的1292元持续上升至2026年预估的2918元,年均增长+7.7%至+7.8%。医疗通胀高昂的原因有三:老龄化加速,慢性病、高发病人群扩大,医疗需求只增不减;医疗技术进步,质子重离子、CAR-T、免疫疗法等先进治疗不断涌现,效果更好但成本极高;商保发展,商保的理赔及服务优化刺激了医疗消费的增长。
这意味着,健康账户的增额几乎是必选项。今天准备的保额,在医疗通胀的侵蚀下,若干年后可能远远不够。
2026年重疾新单平均保额19.05万,较2015年11.5万、2020年18.8万已经有所提升。但分年龄展开发现,平均保额随年龄持续下行:0岁保额平均26万,18-45岁较为稳定在约15万,45岁以上加速下行。这与保费形成明显反比——年龄越大,保费越贵,保额反而越低。结合生命周期来看,中高龄保额显得明显不足。
重疾理赔数据同样印证了这一问题。统计2023-2026.6近三年重疾理赔数据发现,赔付年龄从案件数分布看,40-60岁之间是赔付高发时期;赔付金额平均理赔金额为13.4万元,但年龄分布明显不均,赔付金额从30岁(约14.5万)开始一路持续下行至70岁(约3万),中高龄客户的保额严重不足。
传统重疾险面临两大困境:一是不划算,2021年重疾新规定义修订导致部分产品费率微涨或持平,平均涨幅约5%~10%;2023年利率3.5%→3.0%,新产品保费普遍上涨10%~15%;2024年利率3.0%→2.5%,新单保费涨幅扩大至20%~30%;2025年利率2.5%→2.0%,叠加生命表切换预期,部分产品累计涨幅达30%~40%,极端案例超60%。二是买不了,进入中年后,重疾保额需求增加,想提升保额却方法有限,投保年龄上限成为硬约束。
基于以上分析,重疾保险的销售逻辑应当围绕三个核心认知展开。
第一,健康风险不是概率问题,而是时间问题。 72.18%的重疾发生概率意味着,绝大多数人一生中都会面临重疾风险。中年群体作为家庭经济支柱,一旦倒下,不仅是身体的损耗,更是整个家庭财务的崩盘。销售的核心不是推销产品,而是帮助客户建立对风险的清醒认知。
第二,医疗技术进步改变了重疾的结局,但资金门槛决定了谁能够获得这些技术。 CAR-T疗法、质子重离子、冷冻消融术等前沿技术已经将绝症变为可控,但120万-129万人民币一针的费用基本需自费。商业健康险的价值在于,将昂贵的"天价"医疗技术转化为患者可负担、可及的选择。
第三,医疗通胀决定了保额必须动态增长。 近3年化医疗通胀率7.8%意味着,今天的50万保额,10年后的实际购买力可能只有一半。新重疾险的开发方向——提升杠杆比例、提升高龄保额、让保额自动长大——正是对这一现实的回应。通过分红机制让保额自动提升,是应对医疗通胀侵蚀的有效手段。
商业健康险的核心价值可以概括为三点。
转移财务风险,守住家庭财富的底线。 避免因一场突如其来的重病被迫变卖房产、掏空多年积蓄,有效隔离大额医疗支出对家庭经济的冲击,保住辛苦积累的财富。
资金托底,拥有选择更好方案的底气。 在生死关头不必因费用而妥协,无论是选择更好的医院、更优的药品,还是获得更完善的术后康复支持,都有充足的资金作为后盾。
覆盖前沿治疗,解锁生命的选择权。 将CAR-T疗法、质子重离子等昂贵的"天价"医疗技术,转化为患者可负担、可及的选择,在与病魔抗争时不错过任何治愈的希望。
它不是一张冰冷的保单,而是面对人生风雨时,为你和家人撑起的一把"财务保护伞"。医保提供了基础的医疗保障,商业健康险则是在此之上的重要补充,补齐保障缺口,为家庭构筑起一道坚实的健康防线。
从挪威队的世界杯奇迹到中国中年群体的现实困境,对比揭示的是一个朴素而残酷的真相:当社会安全网无法提供全面托底时,个人和家庭必须主动构建自己的风险防线。重疾保险的销售逻辑,不是推销一张保单,而是帮助客户认识到:在医疗技术日新月异的今天,决定生命长度的不仅是技术本身,还有获得技术的能力。很多人说买过商业健康保险,但买的真的够么?这个问题,值得每一个家庭认真回答。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号