标题
- 标题
- 内容
各位伙伴早上好。
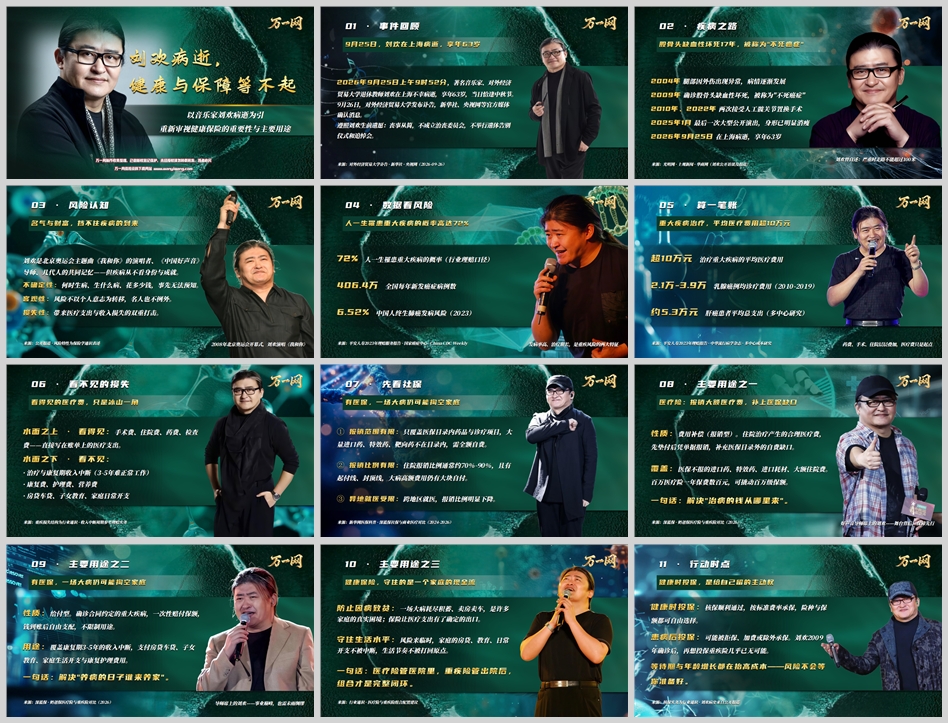
9 月 25 日中秋,刘欢老师在上海病逝,享年 63 岁;9 月 26 日对外经济贸易大学发布讣告,新华社、人民网、央视系媒体均已确认。
他唱过,也当过导师,是从教三十余年的老师。
我们今天不是“借逝者卖保险”,而是借他公开 17 年的病史,提醒自己和客户一件事:
名气挡不住疾病,财富填不满现金流缺口,保障只能在健康时提前安排。
2026-09-25 9:52,刘欢在上海病逝,享年 63 岁
2026-09-26,对外经济贸易大学发布讣告
丧事从简,不设治丧委员会、不办追悼会
官方定性:音乐教育、创作、演唱兼具的标志性音乐家
讲法:
“我们致敬刘欢老师,不消费、不猎奇、不把死因归罪于某一个病。”
2004:备战北京个唱时腿部外伤,未重视
2009:在北京大学第三医院确诊右腿股骨头缺血性坏死
2010:右腿髋关节置换手术 + 康复治疗
后续多年:拄拐、减少巡演,但继续教学、创作、做导师
2025 年初:大型舞台露面,身形消瘦
2026-09-25:病逝,公开讣告未披露具体死因
关键句:
股骨头坏死不一定致命,但 17 年慢病消耗、手术、康复、行动受限,本身就是家庭财务压力。
健康风险有三性:
不确定性:什么时候病、生什么病、花多少钱,事先不知道
客观性:不因你有名、有钱、有人脉就绕开你
损失性:医疗账单 + 收入中断,双重打击
对客户话术:
“刘欢老师不缺名医和资源,但仍要面对慢病消耗;普通人没提前安排,撞上同样风险,靠什么扛?”
行业理赔口径:人一生罹患重大疾病概率约 72%
国家癌症中心:全国每年新发癌症约 406.4 万例
2023 年中国人终生肺癌发病风险约 6.52%
讲法:
“这些数字不是恐吓,是提醒:大病不是别人家的事,是家庭财务规划里的必答题。”
重大疾病平均医疗费用:超 10 万元
乳腺癌例均诊疗:2.1 万–3.9 万
肝癌平均总支出:约 5.3 万
若进入复发、转移、长期服药阶段,花费远高于此
金句:
“治得起”不等于“病得起”,“有药医”不等于“家庭不被拖垮”。
水面之上:住院费、手术费、药费、检查费
水面之下:
3–5 年难以正常工作 → 收入中断
康复费、护理费、营养费
房贷、车贷、孩子教育、父母赡养
家庭生活质量断崖式下滑
结论:
一场大病掏空的不是“看病那笔钱”,而是整个家庭的现金流。
医保的三道边界:
目录边界:进口药、靶向药、部分耗材不报
比例边界:有起付线、封顶线,不是 100% 报销
场景边界:异地就医、特需医疗、长期康复保障有限
比喻:
医保是地基,商业健康险是承重墙和灭火器。
类型:费用补偿型(报销型)
作用:补医保目录外、大额住院、进口药、耗材
形态:百万医疗/中端医疗/高端医疗
特点:几百块撬动百万保额,杠杆高
一句话:
医疗险管“医院里的账单”。
类型:给付型,符合条件一次性赔保额
钱怎么用:康复护理、房贷车贷、孩子上学、生活费
核心价值:弥补 3–5 年收入中断
一句话:
重疾险管“出院后的生活”。
三层价值:
防因病致贫:不卖房、不借遍亲戚、不中断孩子教育
保生活节奏:病来了,家还在原来的轨道上
做确定安排:用合同把“未知风险”变成“可测算的支出”
闭环:
医疗险管医院里,重疾险管出院后,社保打底,商保补位。
健康时投保:标准体、可选保额、费率低
有病后投保:拒保 / 加费 / 除外责任
年龄上去:保费变贵,等待期、核保门槛都变高
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号