
标题
- 标题
- 内容
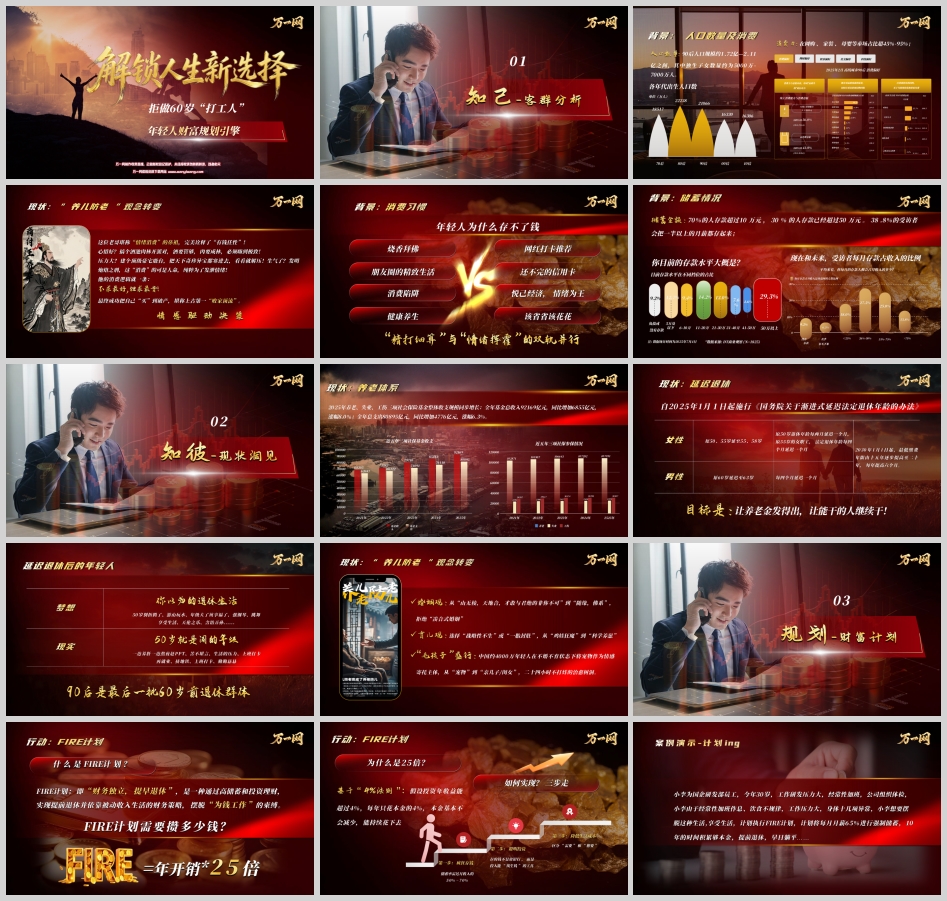
“你以为的退休生活是50岁游山玩水、含饴弄孙;现实却是50岁一边养肝一边熬夜赶PPT,再就业、挤地铁、上班打卡。”这句在社交媒体上广为流传的调侃,精准戳中了当代年轻人的养老焦虑。当渐进式延迟退休政策自2025年1月1日起正式施行,90后成为最后一批有望在60岁前退休的群体,一个尖锐的问题摆在面前:我们究竟靠什么养老?
90后人口规模约1.72亿至2.11亿之间,其中独生子女数量约为5000万至7000万人。这一代人成长于中国经济高速增长期,又在移动互联网浪潮中完成消费习惯的塑造。数据显示,90后在网购、家装、母婴等市场占比超过45%至95%,线上消费能力与消费意愿双高。
具体来看,月线上消费能力大于2000元的活跃用户占比达56.0%(TGI 191.8),高消费意愿活跃用户占比43.8%(TGI 209.0)。这组数据揭示了一个核心特征:90后既有对品质电商的需求,同时注重比价和旧物回收。闲置交易TGI高达219.5,生鲜电商TGI达294.3,优惠比价TGI为168.6——他们不是盲目挥霍的一代,而是“精打细算”与“情绪挥霍”双轨并行的理性消费者。
在内容关注度TOP5消费态度中,质价比关注度25.7%(TGI 108.5),实用主义22.4%(TGI 103.3),而情绪价值消费虽然关注度仅8.9%,却位列TGI第一(113.4);文化沉浸式消费关注度1.3%,TGI排名第二(110.4)。这意味着,年轻人愿意为情绪价值和体验付费,但前提是“值得”。
这种消费逻辑在历史中早有镜像——商纣王“酒池肉林”式的情绪消费最终导致破产,而当代年轻人的“悦己经济”则更加理性:该省省该花花,烧香拜佛与网红打卡并存,朋友圈精致生活与还不完的信用卡同在。健康养生与消费陷阱交织,构成了这一代人独特的财富行为图谱。
DT商业观察2025年7月数据显示(N=1825),70%的受访者存款超过10万元,30%存款超过50万元,38.8%的受访者会将一半以上月薪存起来。具体分布为:9.2%负债或无存款,12.7%存款5万及以下,9.4%为6-10万,14.2%为11-20万,13.0%为21-30万,7.6%为31-40万,4.6%为41-50万,29.3%为50万以上。
每月存款占月收入比例方面:9.2%没有存款,6.5%几乎存不下来,18.0%≤25%,27.5%为26%-50%,25.0%为51%-75%,13.8%>75%。这组数据呈现出明显的“哑铃型”结构:一端是储蓄能力极强的“FIRE预备军”,另一端是月光甚至负债的“精致穷”群体。
2025年养老、失业、工伤三项社会保险基金整体收支规模同步增长:全年基金总收入92169亿元,同比增加6855亿元,涨幅8.0%;全年总支出80895亿元,同比增加4776亿元,涨幅6.3%。近五年数据显示,基金收入从2021年的68205亿元增长至2025年的92169亿元,支出从62687亿元增长至80895亿元,收支差额保持在合理区间。
参保情况方面,养老参保人数从2021年的102871万人增长至2025年的107591万人,失业参保从22958万人增长至24918万人,工伤参保从28287万人增长至30507万人。覆盖率持续提升,但替代率压力依然存在。
自2025年1月1日起施行的《国务院关于渐进式延迟法定退休年龄的办法》规定:女性原50岁、55岁退休年龄分别延至55岁、58岁,原50岁退休年龄每两月延迟一个月,原55岁每四个月延迟一个月;男性原60岁延迟至63岁,每四个月延迟一个月。2030年1月1日起,最低缴费年限由十五年逐步提高至二十年,每年提高六个月。
政策目标是“让养老金发得出,让能干的人继续干”。但对于90后而言,这意味着传统“60岁退休”的预期被彻底打破。50岁不再是“享福”的年纪,而是“闯”的年纪——再就业、挤地铁、上班打卡将成为常态。
婚姻观从“非你不可”转向“随缘、佛系”,拒绝“凑合式婚姻”;育儿观从“鸡娃狂魔”转向“战略性不生”或“一胎封肚”,科学养崽成为主流。与此同时,“毛孩子”盛行——中国约4000万年轻人在不婚不育状态下将宠物作为情感寄托主体,从“宠物”到“亲儿子/闺女”,二十四小时不打烊的治愈树洞。
传统“养儿防老”观念加速瓦解,自我养老成为必然选择。这既是挑战,也是财富规划意识觉醒的契机。
FIRE(Financial Independence, Retire Early)即“财务独立,提早退休”,通过高储蓄和投资理财实现提前退休并依靠被动收入生活。核心公式为:所需本金 = 年开销 × 25倍。这一公式基于“4%法则”:假设投资年收益能超过4%,每年只花本金的4%,本金基本不会减少,能持续花下去。
实现路径分三步:第一步,疯狂存钱,储蓄率需达月收入的50%-70%;第二步,聪明投资,将存款投入能“钱生钱”的工具;第三步,降低生活成本,区分“需要”和“想要”。
计划阶段:小李,30岁,国企研发部员工,工作压力大,身体十几项异常。他计划执行FIRE计划,将每月月薪65%强制储蓄,10年积累足够本金,提前退休。
实施阶段:上海一对90后夫妻,先生33岁、太太30岁,多媒体平台工作者,现有资金300万,决定躺平退休。两人在上海拥有全款车与住房,均为独生子女,双方父母身体健康且有退休工资(月均1万/人)。这一案例引发热议:300万够用一辈子吗?
针对长寿时代风险,需构建“强制储蓄+科学规划”的财富引擎,具体分为四个维度:
年金险打底(本金60%) :锁定终身收入。将积蓄转换为终身的被动收入,选择资金回笼速度快的产品,保单第六年末现金价值超过本金。年金险是社保之外唯一一种可以提供终身收入现金流的工具,用生命的长度决定养老筹资的长度。
增额寿险兜底(本金10%) :应急与传承。保单34年后,现金价值已成为已交保费的数倍,随时可提取部分资金应对紧急需求。
重疾保障(本金10%) :避免“因病返贫”。突发疾病或意外可能迅速消耗本金,需配置高杠杆保险。夫妻各配置一份重疾险,转移大额医疗支出风险。人到中年以后健康风险越来越高,没有风险转移,一旦遭遇疾病,人生计划可能完全被推翻。
资本尝试(本金20%) :博取高收益。保险的优势在于确定性,但没有想象空间。有了保险安排后,做风险投资时能更坦然地面对涨跌,穿越周期。赚了是锦上添花,亏了也不影响生活,因为已有旱涝保收的收入保障。
规划的本质是将“现金”变成与生命等长的“现金流”。年轻时持续积累,需要时使用,用作养老和医疗支出。强制储备、长期积累、专款专用,建立与生命长相伴的现金流。设计时即确定预定利率,复利形式积累,做时间的朋友。
提早退休的关键,是有没有持续不断的被动收入,以及这份被动收入能不能覆盖支出。年金险提供了这种确定性,而增额寿险和重疾险则构成了安全垫。资本尝试部分则为财富增值提供了可能性。
拒做60岁“打工人”,不是逃避责任,而是对生命质量的理性追求。90后作为最后一批有望60岁前退休的群体,正站在历史的十字路口:一边是延迟退休的政策现实,一边是FIRE计划的可能性。
财富引擎规划的核心,不在于追求暴富,而在于构建一套与生命等长的现金流系统。年金险打底、增额寿险兜底、重疾保障防风险、资本尝试博收益——四维配置,攻守兼备。时间自由,是财富自由能带给你的最大红利。而这份红利,始于今天的每一分强制储蓄,成于科学规划与长期坚持。
在长寿时代,养老不是60岁才开始的命题,而是30岁就要作答的考卷。拒做60岁“打工人”,从构建自己的财富引擎开始。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号