
标题
- 标题
- 内容
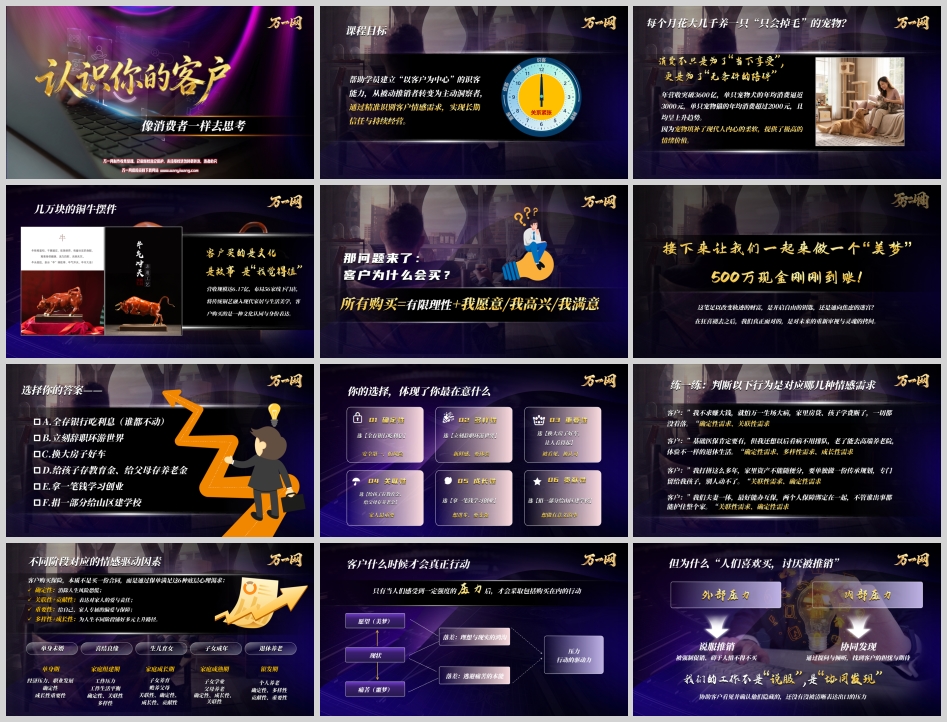
保险销售的本质是什么?是推销一份合同,还是解决一个家庭的焦虑?答案显然是后者。然而,长期以来,许多从业者习惯于用产品去"说服"客户,却忽略了客户购买行为背后更深层的心理动因。本课程的核心目标,正是帮助学员建立"以客户为中心"的识客能力,从被动推销者转变为主动洞察者,通过精准识别客户情感需求,实现长期信任与持续经营。这是一场从"卖保险"到"懂人心"的认知革命。
让我们先看两个看似与保险无关的现象。
第一个现象:每个月花大几千养一只"只会掉毛"的宠物。数据显示,年营收突破3600亿,单只宠物犬的年均消费逼近3000元,单只宠物猫的年均消费超过2000元,且均呈上升趋势。为什么人们愿意为一只宠物投入如此之多?因为宠物填补了现代人内心的柔软,提供了极高的情绪价值。消费不只是为了"当下享受",更是为了"无条件的陪伴"。
第二个现象:几万块的铜牛摆件。某铜艺品牌营收规模达6.17亿,布局56家线下门店,将传统铜艺融入现代家居与生活美学。客户买的是文化,是故事,是"我觉得值"。客户购买的是一种文化认同与身份表达。
这两个案例揭示了一个共同的答案:客户为什么会买?因为所有购买=有限理性+我愿意/我高兴/我满意。购买决策从来不是纯粹的理性计算,情感因素在其中扮演着决定性角色。
在开始深入分享之前,让我们做一个思想实验。请闭上眼睛,想象一下:就在昨天,你买的一张彩票中奖了。不是五块,不是五百,是五百万。税后,整整五百万,已经躺在了你的银行账户里。
这笔足以改变轨迹的财富,是开启自由的钥匙,还是通向焦虑的迷宫?在狂喜褪去之后,我们真正面对的,是对未来的重新审视与灵魂的拷问。
现在,请选择你的答案:
A. 全存银行吃利息(谁都不动)
B. 立刻辞职环游世界
C. 换大房子好车
D. 给孩子存教育金、给父母存养老金
E. 拿一笔钱学习创业
F. 捐一部分给山区建学校
你的选择,体现了你最在意什么。
选【全存银行吃利息】——确定性:安全第一、怕风险
选【立刻辞职环游世界】——多样性:新鲜感、要体验
选【换大房子好车,让人看得起】——重要性:被看见、被认可
选【给孩子存教育金、给父母存养老金】——关联性:家人最重要
选【拿一笔钱学习创业】——成长性:想进步、要变强
选【捐一部分给山区建学校】——贡献性:想做有意义的事
由此,我们提炼出客户购买保险的六种底层心理渴求:
确定性:消除人生风险恐慌;
关联性+贡献性:表达对家人的爱与责任;
重要性:给自己、家人专属的偏爱与保障;
多样性+成长性:为人生不同阶段铺好多元上升路径。
客户购买保险,本质不是买一份合同,而是通过保单满足这六种底层心理渴求。
练一练:判断以下行为对应哪几种情感需求
客户:"我不求赚大钱,就怕万一生场大病,家里房贷、孩子学费断了,一切都没着落。"——确定性需求、关联性需求
客户:"基础医保肯定要有,但我还想以后看病不用排队,老了能去高端养老院,体验不一样的退休生活。"——确定性需求、多样性需求、成长性需求
客户:"我打拼这么多年,家里资产不能随便分,要单独做一份传承规划,专门留给我孩子,别人动不了。"——关联性需求、确定性需求
客户:"我们夫妻一体,最好能办互保,两个人保障绑定在一起,不管谁出事都能护住整个家。"——关联性需求、确定性需求
客户处在不同的家庭阶段,其情感驱动因素截然不同。
单身期(单身未婚):核心需求是确定性、多样性。这一阶段工作压力大、追求工作生活平衡,处于财富积累初期,需要强制规划。
家庭组建期(喜结良缘):核心需求是贡献性、重要性。这一阶段开始承担家庭责任,开始关注伴侣与未来。
家庭成长期(生儿育女):核心需求是确定性、关联性、多样性。这一阶段子女养育、赡养父母双重压力叠加,经济压力与职业发展并重。
家庭成熟期(子女成年):核心需求是确定性、成长性、关联性。这一阶段子女学业、父母养老成为主要关注点。
个人养老(退休养老):核心需求是确定性、成长性、重要性。这一阶段关注自身养老品质与财富传承。
银发期:核心需求是关联性、确定性、成长性、贡献性。这一阶段关注财富传承与家庭责任。
只有当人们感受到一定强度的压力后,才会采取包括购买在内的行动。
压力来自两个方向:愿望(美梦) 与现状之间的落差——理想与现实的鸿沟;痛苦(噩梦) 与现状之间的落差——逃避痛苦的本能。
外部压力与内部压力共同作用,推动客户从"想要"走向"行动"。
但为什么"人们喜欢买,讨厌被推销"?因为被强制促销、碍于人情不得不买,是一种外部压力驱动的"说服推销";而通过提问与倾听,找到客户的担忧与期待,是一种内部压力驱动的"协同发现"。
我们的工作不是"说服",是"协同发现"——协助客户看见并确认他们隐藏的、还没有被清晰表达出口的压力。
让我们通过一个实战案例来理解识客的具体方法。
案例背景:客户张先生,38岁,企业中层,已婚有一孩,年入40万左右。
①基础信息:家庭成长期。判断购买力和家庭责任——企业中层、年入40万,购买力较强;已婚有一孩,家庭责任重。
②初步预判(6大情感驱动因素):
确定性:稳定的职业、财务、生活路径
关联性:社会尊重、职业成就、生活品质
成长性:自我提升、子女教育、家庭幸福
多样性:多元生活体验
重要性:在乎自我表达
③怎么聊?压力(愿望/痛苦):
事业与成长:"以您现在的位置,肯定不满足于现状,还有更高的职业目标吧?"
家庭与孩子:"孩子教育这块,您肯定早就给规划好优质路线了吧?"
生活品质与未来:"您这么注重生活品质,是不是也想多留点时间享受生活?"
通过这样的提问与倾听,找到客户的担忧与期待,实现"协同发现"。
结合客户分类画像工具表,从你认识的准客户中,挑出1位回答三个问题:
他处在哪个家庭阶段? 单身?有娃?退休?
预判需求点(6大情感驱动因素):他最近在为什么事操心?最担心家里的什么事?
找到切入点(愿望/痛苦):工作累不累?孩子教育准备了没?养老想过吗?
类型 | 内容 | 信息梳理 | 目的 |
①基础信息 | 工作/收入/婚姻/孩子…… | ? | 判断购买力和家庭责任 |
②初步预判 | 他最近在为什么事操心?(6大情感驱动因素) | ? | 找到需求点 |
②初步预判 | 怎么聊?压力(愿望/痛苦) | ? | 找到切入点 |
传统销售模式是"说服推销"——被强制促销、碍于人情不得不买。新时代的销售模式是"协同发现"——通过提问与倾听,找到客户的担忧与期待。
我们的工作不是"说服",是"协同发现"——协助客户看见并确认他们隐藏的、还没有被清晰表达出口的压力。
客户购买保险,本质不是买一份合同,而是通过保单满足这六种底层心理渴求:确定性、关联性、贡献性、重要性、多样性、成长性。
不同家庭阶段,这六种需求的组合不同:
单身期:确定性、多样性
家庭组建期:贡献性、重要性
家庭成长期:确定性、关联性、多样性
家庭成熟期:确定性、成长性、关联性
个人养老:确定性、成长性、重要性
银发期:关联性、确定性、成长性、贡献性
客户什么时候才会真正行动?只有当人们感受到一定强度的压力后,才会采取包括购买在内的行动。
压力=愿望(美梦)与现状的落差 + 痛苦(噩梦)与现状的落差。
我们的任务是帮助客户看见这个落差,并提供一个安全稳健的工具来弥合这个落差。
读懂情绪,方能识客;心存利他,方可长久相伴。
学会看见客户隐藏的情绪需求,站在对方角度规划保障,建立超越保单的信任联结——这是新时代保险从业者的核心能力。
从"像消费者一样去思考"出发,理解购买行为背后的情感逻辑;通过"协同发现"而非"说服推销",找到客户的真实压力;精准识别不同家庭阶段的情感需求驱动因素,提供有针对性的保障方案。这不仅是一套销售方法,更是一种经营哲学——以客户为中心,以信任为纽带,以长期陪伴为目标。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号