
标题
- 标题
- 内容
在每一个家庭中,都有一个默默扛起一切的人。他们早出晚归,奔波于职场与家庭之间;他们省吃俭用,把最好的留给父母和孩子;他们不敢生病、不敢失业、不敢停下脚步,因为身后是整个家庭的期待与依赖。这群人,就是"家庭经济支柱"。
然而,一个残酷的现实是:越是家庭经济支柱,越容易忽视自身的风险保障。他们习惯于为家人规划一切,却常常忘记,自己才是家庭财务安全的最大"变量"。一旦这个"变量"发生风险,整个家庭的经济大厦可能瞬间倾覆。
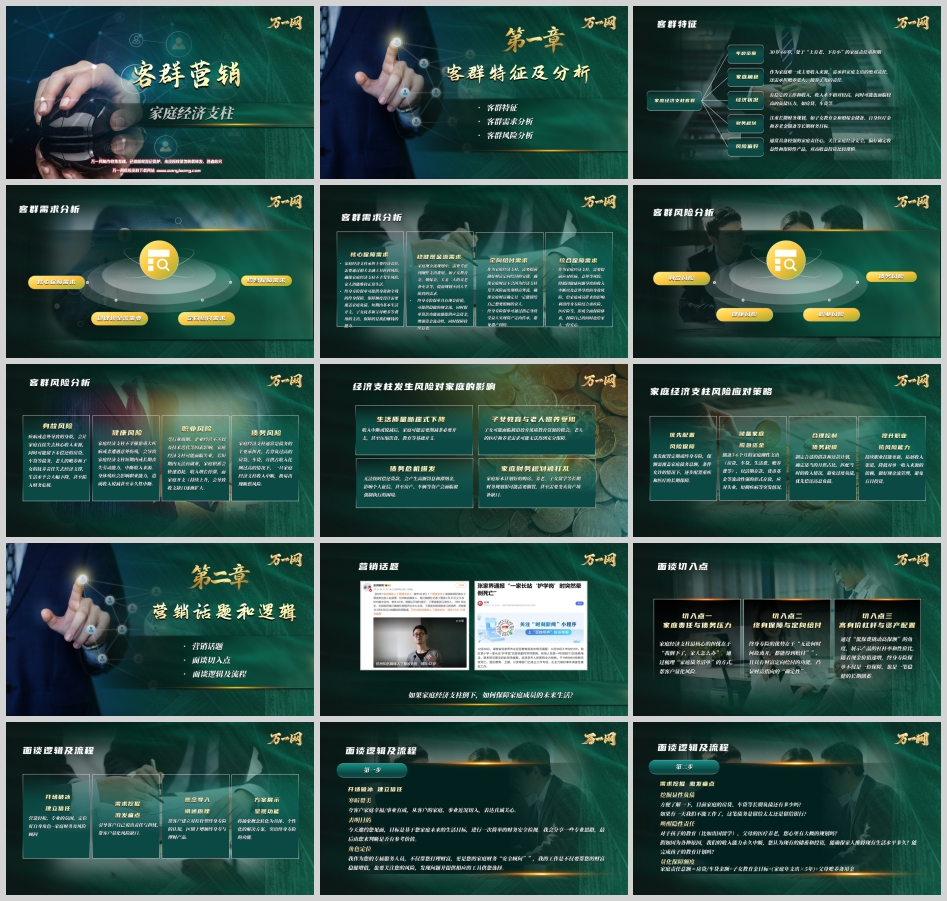
年龄范围:30岁-60岁,处于"上有老、下有小"的家庭责任重担期。
家庭角色:作为家庭唯一或主要收入来源,需承担家庭支出的绝对责任,还需承担赡养老人、抚养子女的责任。
经济状况:有稳定的工作和收入,收入水平相对较高,同时可能也面临较高的负债压力,如房贷、车贷等。
财务规划:注重长期财务规划,如子女教育金和婚嫁金储备、自身医疗金和养老金储备等长期财务目标。
风险偏好:通常具备较强的家庭责任心,关注家庭经济安全,偏好确定收益性和保障性产品,对高收益投资比较谨慎。
核心保障需求:家庭经济支柱承担主要经济责任,需要通过相关金融工具转移风险,确保家庭经济支柱不幸发生风险时,家人仍能维持正常生活。终身寿险保单可提供身故和全残的终身保障,保障额度设计需要覆盖家庭负债、短期内基本生活开支、子女抚养和父母赡养等费用的支出,保障的是我们赚钱的能力。
稳健现金流需求:家庭现金流规划中,需要考虑到刚性支出费用,如子女教育金、婚嫁金、夫妻二人的养老补充金等,提前规划不同人生阶段的需求。终身寿险保单具有现金价值,可提供稳健的现金流,同时保单贷款功能也能提供应急资金,增强资金流动性,同时保障持续有效。
定向给付需求:作为家庭经济支柱,需要提前做好财富定向给付的安排,确保家庭财富不会因为经济支柱发生风险而出现财富外流,确保家庭财富确定且一定能留给自己想要照顾的家人。终身寿险保单可通过指定身故受益人实现资产定向传承,避免遗产纠纷。
综合保障需求:作为家庭经济支柱,需要提前应对疾病、意外等风险,降低因健康问题导致的收入中断以及意外导致的身故风险给家庭成员带来的影响。利用终身寿险结合重疾险、医疗险等,形成全面保障体系,保障自己的同时也给家人一份安心。
身故风险:疾病或意外导致的身故,会让家庭直接失去核心收入来源,同时可能留下未偿还的房贷、车贷等债务,老人的赡养和子女的抚养责任失去经济支撑,生活水平会大幅下降,甚至陷入财务危机。
健康风险:家庭经济支柱不幸罹患重大疾病或者遭遇意外伤残,会导致家庭经济支柱短期内或长期丧失劳动能力,中断收入来源。身体残疾会影响职业能力,造成收入锐减甚至永久性中断。
职业风险:受行业周期、企业经营不善以及技术迭代等因素影响,家庭经济支柱可能面临失业,若短期内无法再就业,家庭积蓄会快速消耗。收入增长停滞,而家庭开支持续上升,会导致收支缺口逐渐扩大。
债务风险:家庭经济支柱通常是债务的主要承担者,若背负过高的房贷、车贷,月供占收入比例过高的情况下,一旦家庭经济支柱收入中断,极易出现断供风险。
生活质量断崖式下降:收入中断或锐减后,家庭可能需要削减非必要开支,甚至压缩饮食、教育等基础开支。
子女教育与老人赡养受阻:子女可能面临被迫放弃优质教育资源的机会,老人的医疗和养老需求可能无法得到充分保障。
债务危机爆发:无法按时偿还贷款,会产生高额罚息和滞纳金,影响个人征信,甚至房产、车辆等资产会面临被强制执行的困境。
家庭财务规划被打乱:家庭原本计划好的购房、养老、子女留学等长期财务规划很可能需要搁置,甚至需要变卖资产填补缺口。
优先配置风险保障:优先配置定期或终身寿险,保额需覆盖家庭债务总额,条件允许的情况下,逐步配置重疾和医疗的长期保障。
储备家庭应急资金:储备3-6个月的家庭刚性支出(房贷、车贷、生活费、赡养费等),以活期存款、货币基金等流动性强的形式存放,应对失业、短期疾病等突发情况。
合理控制债务规模:制定合适的借款和还款计划,确定适当的月供占比,匹配当时的收入情况,避免过度负债,优先偿还高息负债。
提升职业抗风险能力:持续职业技能更新,拓展收入渠道,降低对单一收入来源的依赖,做好现金流管理,避免盲目投资。
这个问题直击家庭经济支柱最核心的担忧。通过这一问题,可以自然引出风险保障的话题,激发客户的思考。
切入点一:家庭责任与债务压力。家庭经济支柱最核心的担忧在于"我倒下了,家人怎么办"。通过梳理"家庭债务清单"的方式,帮客户量化风险。
切入点二:终身保障与定向给付。终身寿险的优势在于"无论何时何故离开,都能得到赔付",且具有财富定向给付的功能,凸显财富指向的"确定性"。
切入点三:高身价杠杆与资产配置。通过"低保费撬动高保额"的角度,展示产品的杠杆率和性价比,随着现金价值递增,终身寿险保单不仅是一份保障,也是一笔稳健的长期储蓄。
第一步:开场破冰,建立信任
营造轻松、专业的氛围,定位好自身角色——家庭财务及风险顾问。
寒暄赞美:夸客户家庭幸福/事业有成,从客户的家庭、事业近况切入,表达真诚关心。
表明目的:今天邀约您见面,目标是基于您家庭未来的生活目标,进行一次简单的财务安全检视。我会分享一些专业思路,最后由您来判断是否有参考价值。
角色定位:我作为您的专属服务人员,不仅帮您打理财富,更是您的家庭财务"安全顾问",我的工作是不仅要帮您的财富稳健增值,也要关注您的风险,发现问题并提供相应的工具供您选择。
第二步:需求挖掘,激发痛点
挖掘显性负债:方便了解一下,目前家庭的房贷、车贷等长期负债还有多少吗?如果有一天我们不能工作了,这笔债务是留给太太还是留给银行?
唤醒隐性责任:对于孩子的教育(比如出国留学)、父母的医疗养老,您心里有大概的规划吗?假如因为各种原因,我们的收入能力永久中断,您认为现有的储蓄和投资,能确保家人维持现有生活水平多久?能完成孩子的教育计划吗?
量化保障额度:家庭责任总额≈房贷/车贷余额+子女教育金目标+(家庭年支出×5年)+父母赡养备用金
需求挖掘工具——草帽图
我们的人生可以分为三个阶段:教育期、奋斗期和养老期,不论哪个阶段,都离不开衣食住行,我们的人生其实就是一个漫长的消费过程。
第一条线——收入线:从20多岁毕业参加工作开始,直到60多岁退休,我们挣钱的时间是有限的,到中年的时候达到顶峰,然后随着退休收入随之下降,甚至可能只剩养老金这一项。
第二条线——支出线:在我们最能赚钱的二三十年时间里,我们会陆续完成人生的几件大事,买房买车、创业成家、生儿育女、赡养父母等,除去各种开支剩下的盈余才是我们的财富。
人生哪有一帆风顺的呢?如果突遇大病、意外这些"黑天鹅"事件,那会发生什么呢?首先我们的收入线会突然中断,生病了没法上班,当我们失去劳动能力或者去和上帝喝咖啡去了,收入可能就没了;其次支出线会陡然飙升,治病要花钱、康复要花钱,家庭的日常开销一分都不能少,这个缺口会瞬间变大,大到可能压垮一个家庭。
我们作为家庭的经济支柱,非常有必要在我们最能赚的阶段,为自己准备充足的保障,终身寿险就是这样一个工具,保障的是我们的赚钱能力。
第三步:观念导入,阐述原理
确认缺口:根据刚才我们的估算,您家庭财务的"安全底线"大约是X万元。这笔钱是将来维持我们现有生活的一个最低目标,我们需要利用一个100%确定且能兜底的工具去实现它。
对比不足:储蓄需要时间积累,中途动用的话本金就会减少;投资存在波动性和不确定性,可能在最需要用钱的时候处于亏损或者低谷;社保存在保障范围有限、无法完全覆盖我们的家庭责任和负债的问题。
角色定位:我们需要一个能创造"时间杠杆"的工具——用当下最小的、确定的成本,立刻建立起一笔确定的、放大的未来资产,来覆盖这个"安全底线"。这就是杠杆型终身寿险的核心功能——放大您在责任关键期的财务身价。
第四步:方案展示,呈现功能
为什么选择"杠杆型终身寿险"?(确定性+性价比)
演示计划书:分别演示缴费首年、缴费期结束时和缴费期结束后的身价保障杠杆,随着分红保额的累积,身价杠杆会不断提升。
流动性说明:保单的现金价值持续增长,如果需要资金周转,可以通过保单贷款、减保或者退保的方式,支取现金解决流动性需求。
呈现功能:拥有了这个方案,意味着未来无论发生什么,我们为孩子准备的教育金婚嫁金、为家人准备的生活费、甚至覆盖了家庭债务,都已"专款专用"地锁定了,将我们的财富放大传承给我们想要照顾的人。今天我们的决策,换来了家人未来生活底线的确定性。
沟通逻辑参考:
您这个想法太正常了,很多客户一开始都会拿保险和理财比收益。其实两者根本不是一类东西——理财、基金是帮您"钱生钱"的工具,追求的是增值;但杠杆型终身寿险的核心是"以小博大"的保障,是防止咱们作为家庭支柱万一不在了,房贷没人还、孩子学费没人出、父母养老没着落。您想,40岁男性每年交不到4.6万,交10年总保费45.47万,能撬动100万保额,缴费期内发生风险直接赔付100万,这是任何理财产品都做不到的。咱们可以做个组合,一部分钱拿去投资赚收益,一部分钱用终身寿险守住家庭底线,这才是稳当的财富规划方式。您觉得呢?
沟通逻辑参考:
其实很多客户和您一样都有这个顾虑,大家都担心钱变"死钱",应急的时候拿不出来掉链子。杠杆型终身寿其实有好几种灵活解决现金流的方式:第一,保单贷款,能贷现金价值的80%,手续简单,几天就能到账,还不影响身价保障,后期还上贷款和利息就行;第二,减保取现,现金价值持续递增,能随时支取一部分出来用,剩下对应的保额还在;第三,实在需要一大笔钱的话也能退保,就是交费期内现金价值不高,不建议轻易退。而且咱们本来就是用短期用不上的闲置资金来买,应急金还是放在短期理财和货币基金里更合适。杠杆型终身寿险其实锁定的是"保障的确定性",不是完全锁死资金,灵活度其实比您想的高。
沟通逻辑参考:
我特别理解,年轻的时候,我们总觉得风险离自己很远,觉得买保险早了。但风险这事儿其实也不分年龄啊,意外和突发疾病从来也不会挑人。咱们现在是家里的顶梁柱,上有老下有小,万一有个闪失,家庭责任谁来扛?而且越年轻买越划算,40岁买和50岁买,同样100万保额,保费能差20%;现在身体好,核保也相对容易能过,等年纪大了,万一有个高血压、糖尿病,那可得加费甚至都买不了了。我其实就应该趁年轻、身体好,用最低的成本撬动最高的保障,才是最明智的选择。您觉得呢?
家庭经济支柱是家庭的"顶梁柱",也是风险保障最需要优先覆盖的群体。通过深入理解客群特征、精准把握需求与风险、熟练运用营销话题与面谈逻辑、从容应对各类异议,保险从业者可以为这一群体提供真正有价值的保障方案。
重新定义未来,一份关于「确定性」的契约。这不仅是保险产品的价值主张,更是我们对家庭经济支柱最真诚的承诺。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号