
标题
- 标题
- 内容
2026年分红增额寿:低利率时代兼顾理财三性的智慧之选
引言:经济变局下的理财困局与破局
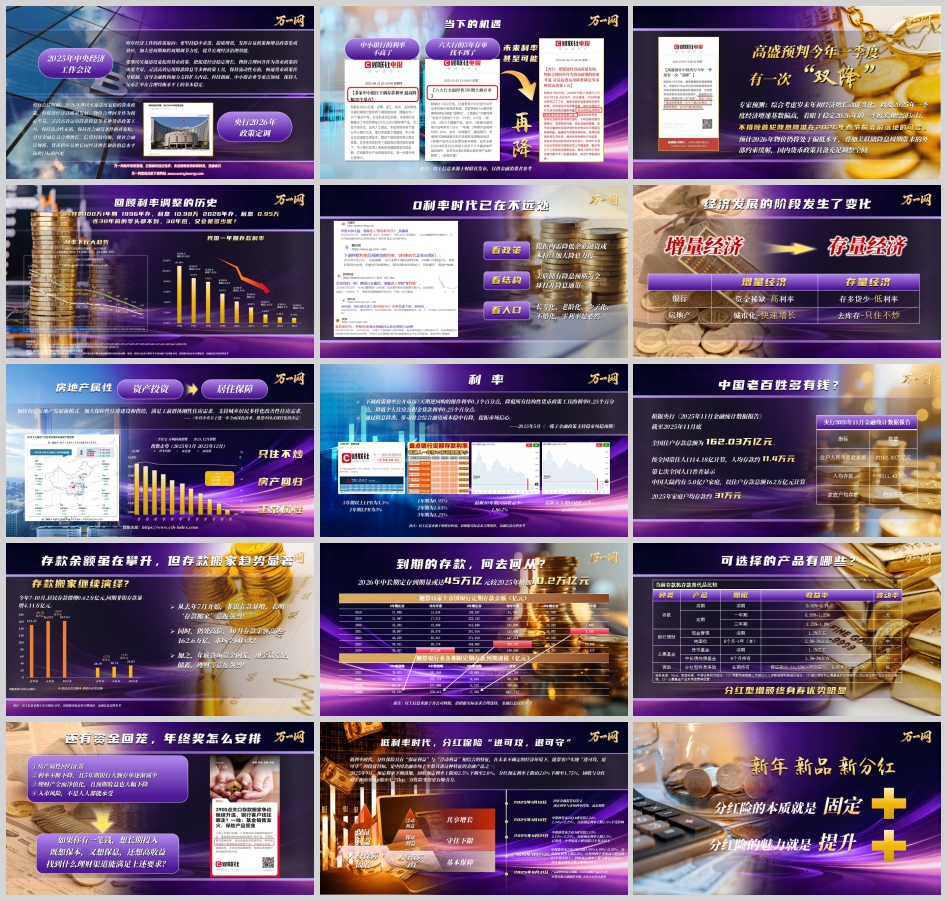
2025年末召开的中央经济工作会议为2026年经济工作定调:“坚持稳中求进、提质增效,发挥存量政策和增量政策集成效应,加大逆周期和跨周期调节力度”。央行紧随其后明确,2026年将继续实施适度宽松的货币政策,以“促进经济稳定增长、物价合理回升”为核心目标,灵活运用降准降息等工具,保持流动性充裕,引导金融机构加大对内需、科技创新、中小微企业的支持。这一政策背景下,利率下行已成大势所趋——国有大行5年期定期存款利率仅1.30%(2025年6月数据),较1996年的10.98%(存100万年利息)暴跌超90%;高盛预判2026年一季度或迎“双降”,专家更指出春节前可能靠前落地降息降准。当“零利率时代”渐行渐近,普通人的“钱袋子”该往何处安放?
一、利率下行:从“高息时代”到“零利率”的必然逻辑
1.1 政策与经济结构的双重驱动
当前经济正从“增量时代”转向“存量时代”:过去资金稀缺推高利率,如今存多贷少倒逼利率下行;房地产从“城市化快速扩张”转向“只住不炒”的保障属性,进一步削弱高收益资产的投资价值。政策层面,“提振内需、降低企业融资成本”的要求持续加码,公开市场操作利率、LPR、公积金贷款利率等多维度降息已落地(如5年期以上LPR降至3.5%,1年期LPR为3%),社会综合融资成本稳中有降。
1.2 全球与人口的长期压力
全球视角下,美联储进入降息周期,为我国货币政策打开外部约束空间;国内视角中,长寿化、老龄化、少子化、不婚化的“四化”趋势加剧,养老与保障需求激增,零利率成为应对人口结构变化的必然选择。历史数据显示,我国一年期存款利率从1996年的10.98%降至2026年的0.95%,30年间缩水超91%。若延续此趋势,30年后的利率或更趋近于零,“存钱吃利息”的传统模式彻底失效。
1.3 存款搬家的现实挑战
央行数据显示,截至2025年11月,全国住户存款总额达162.03万亿元,人均11.4万元,家庭户均31万元。但“存款搬家”趋势显著:2025年7-10月,居民存款仅微增0.62万亿元,非银存款却暴增4.11万亿元,反映居民对更高收益的理财需求迫切。更关键的是,2026年中长期定存到期量或达45万亿元(较2025年增10.2万亿元),巨量资金面临“再配置”压力——当5年期大额存单难寻、传统理财收益下滑,寻找兼具安全、灵活、收益的“新容器”成为刚需。
二、理财三性困境:安全、灵活、收益难以兼得?
理财的核心三要素是安全性、灵活性、收益性,但传统产品在低利率时代难以同时满足:
存款:安全无虞(50万内存款保险)、灵活(活期/定期可选),但收益持续走低(1年期仅0.95%);
银行理财/公募基金:收益略高(纯固收2%-3%、中长债基1.5%-3%),但净值波动加剧,打破刚兑后“保本”成奢望;
房产:过去被视为“抗通胀神器”,但2025年12月百城二手住宅价格指数环比跌0.97%、同比跌8.36%,“只住不炒”定位下,其资产属性弱化,回归居住保障本质。
当“既要保本、又要灵活、还要跑赢通胀”成为普遍诉求,市场亟需一款能平衡三性的产品。此时,分红型增额终身寿险(简称“分红增额寿”)凭借“保证利益+浮动利益”的设计,成为破局关键。
三、分红增额寿:低利率时代的“进可攻、退可守”之选
3.1 产品本质:固定保证+浮动分红的双重优势
分红增额寿的核心是“保证利益”与“浮动利益”的结合:
保证利益:写入合同的现金价值(增额现价)按约定利率(2025年8月前为2.5%)复利增长,提供“底线收益”;
浮动利益:保险公司将可分配盈余的70%以上分配给投保人(监管规定),分享经营成果,提升长期收益弹性。
2025年9月,监管下调预定利率:固收型产品上限从2.5%降至2.0%,分红型从2.0%降至1.75%,两者差距从50BP缩小至25BP,分红险的“性价比”显著提升。
3.2 兼顾理财三性:安全、灵活、收益的平衡术
安全性:保单合同白纸黑字约定现金价值,受《保险法》保护,即便保险公司破产,人寿保单也将由其他机构承接,安全性堪比存款(50万内存款保险 vs 保险合同的法定保障)。
灵活性:增额现价通常3-5年超已交保费(具体因产品设计而异),5年后可通过减保、保单贷款等方式灵活支取;部分产品搭配万能账户,资金可二次增值且支持按需领取,满足短期用款需求。
收益性:保证部分提供长期复利(如1.75%-2.5%),叠加浮动分红(历史演示长期复利可达2.5%-3%),在低利率环境中跑赢定存、接近优质理财,且收益写入合同的部分不受市场波动影响。
3.3 政策窗口期:抓住“最后的高保证”机遇
根据国家金融监管局要求,预定利率与市场利率挂钩并动态调整。2025年中保协研究显示,固收预定利率上限已连续两季度高于市场研究值25BP以上,触发下调机制。目前2.5%固收产品、2%分红产品已进入“下架倒计时”(2025年8月31日停止新单),未来新产品保证利率更低,当前是锁定“高保证+高分红潜力”的关键窗口。
四、场景适配:年终奖、中长期资金的理想去处
面对2026年到期的45万亿定存、年底回笼的年终奖,分红增额寿尤其适合以下场景:
长期储蓄:为子女教育、养老储备“安全垫”,终身保障特性匹配超长期需求;
资产配置:替代部分存款/房产,降低组合波动性,在“房住不炒”“利率下行”背景下优化资产结构;
稳健增值:不愿承受股市/基金波动,又不满足于存款低息的“中间派”,通过“保证+分红”实现“进可攻(分红增厚收益)、退可守(保证利益托底)”。
结语:在不确定中寻找确定的答案
2026年的经济环境,是利率下行的“确定趋势”与政策调控的“不确定节奏”交织的时代。对于普通投资者而言,与其焦虑“利率还能降多少”,不如聚焦“如何让资产穿越周期”。分红增额寿以其法律背书的安全性、灵活支取的便利性、保证+浮动的收益性,成为低利率时代兼顾理财三性的“智慧之选”。当“存钱吃利息”成为过去式,用一份写满承诺的保单,为财富筑造“安全港”,或许是对抗不确定性最务实的答案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号