
标题
- 标题
- 内容
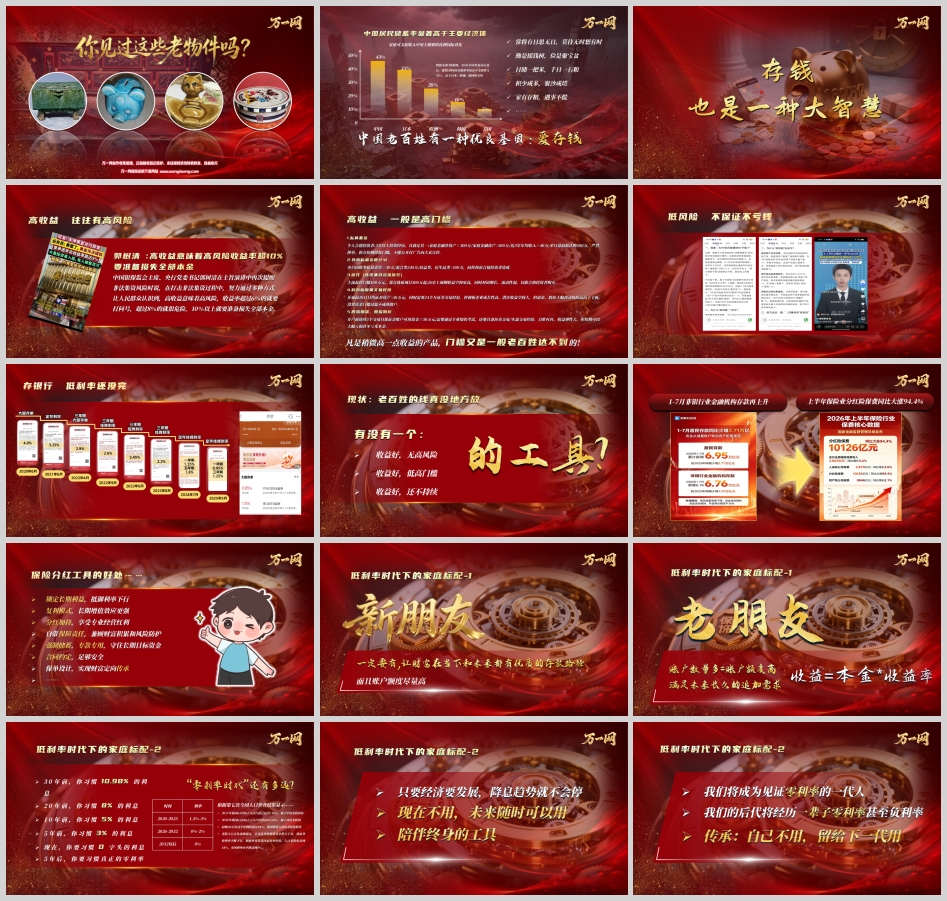
先看一组数据:中国居民储蓄率接近可支配收入的43%,而日本约35%、欧洲约20%、韩国约10%、美国约5%。数据来源为财新网2026中国发展高层论坛的相关报道。中国居民储蓄率显著高于主要经济体,这是刻在中国人骨子里的"优良基因"——常将有日思无日,莫待无时想有时;勤是摇钱树,俭是聚宝盆;日储一把米,千日一石粮;积少成多,聚沙成塔;家有存粮,遇事不慌。存钱,本身就是一种大智慧。
但今天这场说会要回答的,不是"要不要存钱",而是"钱往哪里存"。因为过去几十年中国人习惯的存钱环境,正在发生根本性变化。当利率一路下行、当高收益伴随高风险和高门槛、当银行低利率还没有见底,老百姓手里这笔辛苦攒下的钱,正面临一个现实困境:收益好的有风险,风险低的不赚钱,门槛低的收益差,收益高的进不去。 有没有一个工具,收益好、无高风险、门槛不高、还能持续?这就是今天要讲的核心。
很多人怀念过去的高息时代,但必须认清一个基本常识:高收益往往伴随高风险。中国银保监会主席、央行党委书记郭树清曾在主旨演讲中提醒非法集资风险时明确说过:高收益意味着高风险,收益率超过6%的就要打问号,超过8%的就很危险,10%以上就要准备损失全部本金。这句话不是吓唬人,而是金融规律——任何承诺"高收益又保本"的产品,要么是骗局,要么风险藏在你看不见的地方。
那正规的高收益产品呢?它们一般是高门槛,普通老百姓根本够不着。私募基金:个人合格投资者需2年以上投资经历,且满足家庭金融净资产300万、家庭金融资产500万、近3年年均收入40万三者之一,单只最低认购100万,严禁拼单拆分、不能公开宣传。券商私募资管计划:单只固收类不低于30万,混合类40万,权益类、衍生品类100万起,同样核验合格投资者资质。信托(传统集合资金信托):主流起投100万元,部分优质项目300万起,收益空间相对更高,但封闭期长、流动性弱,仅限合格投资者。科创板股票交易权限:开通前20日日均证券资产50万元,同时需要24个月证券交易经验,成长性高但退市和大幅波动风险远高于主板。股指期货、股指期权:开户前连续5个交易日保证金账户可用资金不低于50万元,还要通过专业知识考试、具备仿真或实盘交易经验,自带杠杆,短期可能大幅亏损甚至亏光本金。
结论很清楚:凡是稍微高一点收益的产品,门槛又是一般老百姓达不到的。 而低风险的产品,也不保证不亏钱;存银行,低利率还没完。这就是"老百姓的钱真没地方放"的现状。
更关键的是,低利率不是短期现象,而是长期趋势。回望三十年:30年前,你习惯10.98%的利息;20年前,习惯8%;10年前,习惯5%;5年前,习惯3%;现在,你要习惯"0字头"的利息;5年后,你要习惯真正的零利率。这不是危言耸听,而是有清晰的人口结构逻辑支撑。
根据第七次全国人口普查数据,2021年我国65岁以上人口占比已达13.50%,属于中度老龄国家;2030年将达16.68%,属于高度老龄国家;最晚2032年这个比例将超过18%,我国将进入重度老龄化阶段。老龄人口占比逐渐提高,会直接导致储蓄资金供大于求,进而导致利率不断下行。根据世界发达国家历史经验,人口老龄化达到18%时,市场利率水平将达到0%。对应的时间表大致是:2020—2025年利率1.5%—3%;2026—2032年0%—2%;2032年以后0%。只要经济要发展,降息趋势就不会停。 我们将成为见证零利率的一代人,我们的后代将经历一辈子零利率甚至负利率。
在这样的趋势下,把钱长期放在银行,看似安全,实则是在"温水煮青蛙"——本金没少,但购买力和收益空间在持续缩水。收益=本金×收益率,收益率一路下行,本金再多也架不住时间的侵蚀。
市场已经给出了答案。1—7月非银行业金融机构存款再上升,上半年保险业分红险保费同比大涨94.4%。老百姓的钱没有消失,只是在寻找更好的存放路径。为什么是分红险?因为它恰好回应了前面那个"有没有一个收益好、无高风险、门槛不高、还能持续的工具"的问题。
保险分红工具的好处可以列成一串:锁定长期利益,抵御利率下行;复利模式,长期增值效应更强;分红加持,享受专业经营红利;自带保障责任,兼顾财富积累和风险防护;强制储蓄,专款专用,守住长期目标资金;合同约定,足够安全;保单设计,实现财富定向传承。一句话概括:在低利率时代,它把"确定的底线"和"向上的可能"装进了同一份合同里。
具体来看,分红险的运作逻辑是"保证+分红":保证部分(如现金价值确定增长、预定利率写入合同)守住底线,让资金在合同层面安全、确定;分红部分来自保险公司分红保险账户的可分配盈余,监管要求不低于70%分配给保单持有人,经济上行期分享专业经营红利,经济下行期靠保证部分稳住保障,并通过分红平滑机制穿越周期。这正是"经济下行期固定部分更安全,经济上行期分红利益未来可期"的含义。
理解了工具,再讲配置理念。低利率时代下的家庭标配,第一条:一定要有,让财富在当下和未来都有优质的存放路径,而且账户额度尽量高。
为什么强调"账户额度"?因为收益=本金×收益率。当收益率长期下行,普通人能做的只有两件事:一是尽早锁定相对更高的长期收益率,二是尽量扩大能享受这个收益率的本金额度。分红险账户数量多、额度高,才能满足未来长久的追加需求——今天锁定的不只是一个利率,更是一个"未来还能不能把钱放进来"的资格。等利率真的走到零字头,再想找一个能锁定长期利益、还能持续追加的账户,可能就没有了。
第二条:这是一个陪伴终身的工具,现在不用,未来随时可以用。 年轻时它是强制储蓄、专款专用的蓄水池;中年时它是家庭责任的保障垫;退休后它是稳定的被动现金流;到最后,它还是可以定向传承给下一代的资产。自己不用,留给下一代用——在零利率甚至负利率将成为后代常态的环境里,一份锁定了长期利益的分红保单,就是留给孩子的"跨周期特权"。
把分红险的价值提炼成四个词,就是四张"特权":
安全性——合同约定的特权。 保证利益写入合同,现金价值确定增长,不受市场短期波动影响,这是白纸黑字的确定性。
收益性——复利高增的特权。 复利的时间效应在长期维度上远超单利,叠加分红分享保险公司专业经营成果,让资金有机会跑赢利率下行的速度。
灵活性——支取自由的特权。 通过保单贷款、减保、转年金等设计,资金在需要时可以变现使用,兼顾长期锁定与阶段流动性。
传承性——后代受益的特权。 通过保单设计实现财富定向传承,指定受益人,避免纠纷,把确定的爱留给确定的人。
这四张特权合在一起,回答的正是开篇那个问题:收益好、无高风险、门槛不高、还能持续的工具,就是分红型保险。 它不是让人一夜暴富的工具,而是让人在低利率时代"钱有地方放、放得安心、放得长久、还能传给下一代"的工具。
中国老百姓爱存钱,这是智慧;但只会存银行,在低利率时代就可能变成遗憾。高收益有高风险,高收益有高门槛,低风险不保证不亏钱,存银行利率还没见底——当老百姓的钱真没地方放的时候,分红险给出了一个兼顾安全、收益、灵活与传承的答案。上半年分红险保费同比大涨94.4%,不是偶然,是资金用脚投票的结果。
零利率还有多远?按人口结构的推演,也许就在未来十年之内。我们今天站在利率下行的斜坡上,唯一能做的,是在斜坡还没走到底的时候,把该锁定的锁定、该配置的配置、该留的额度留足。低利率时代的家庭标配,不是某一个产品,而是一种意识:让财富在当下和未来都有优质的存放路径,并且账户额度尽量高。 今天的选择,决定未来几十年我们站在什么位置——是站在零利率的岸上看着钱缩水,还是站在一份终身合同的后面,从容地看着利率往下走。答案,就在今天。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号