
标题
- 标题
- 内容
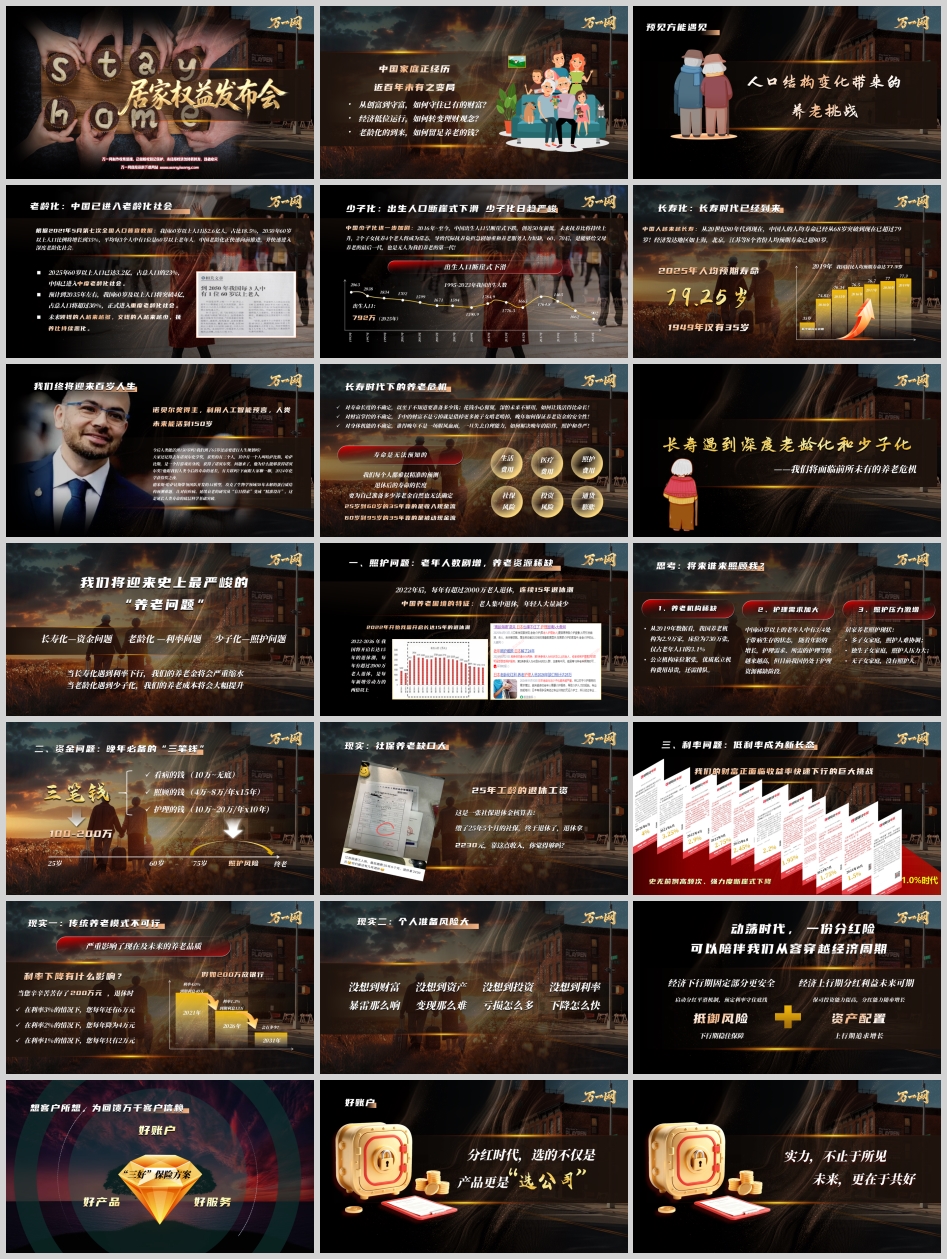
中国家庭正经历近百年未有之变局。这场变局的深刻之处,不在于某一个单一因素的变化,而在于创富逻辑、理财环境与人口结构三重变量的叠加共振。
从创富到守富,如何守住已有的财富?这是每一个中国家庭必须回答的第一个问题。过去四十年,中国经济高速增长,无数家庭完成了从无到有、从小到大的财富积累。然而,当经济进入低位运行阶段,理财观念必须随之转变——高收益时代渐行渐远,低利率成为新常态,过去"闭眼买房""随便理财"就能增值的逻辑已经失效。与此同时,老龄化的到来提出了第三个、也是最根本的问题:如何留足养老的钱?
这三个问题看似独立,实则环环相扣。守不住财富,就谈不上养老准备;转不过理财观念,就守不住财富;而看不清人口结构变化带来的养老挑战,一切理财规划都将失去锚点。预见方能遇见——只有真正理解人口结构变化意味着什么,我们才能在变局中做出正确的选择。
根据2021年5月第七次全国人口普查数据,我国60岁以上人口达2.6亿人,占比18.5%。而到了2025年,60岁以上人口已达3.2亿,占总人口的23%,中国已正式进入中度老龄化社会。更值得警惕的是趋势:预计到2035年左右,我国60岁及以上人口将突破4亿,占总人口超过30%,正式进入重度老龄化社会。有预测显示,到2050年60岁以上人口比例将增长到35%,平均每3个人中就有1位是60岁以上老年人。
这意味着什么?意味着未来领钱的人越来越多,交钱的人越来越少,抚养比持续恶化。社保养老金的底层逻辑是代际转移支付——在职劳动者缴费供养退休人员。当领取者增速远超缴费者增速,制度的可持续性必然承压。这不是危言耸听,而是一张可以推演的时间表。
与老龄化并行的,是少子化的进一步加剧。2016年至今,中国出生人口呈断崖式下跌,创近50年新低。从1995年到2023年的出生人数曲线清晰显示:曾经每年近2000万的新生儿规模,已滑落至2025年的792万。出生人口的持续萎缩,意味着未来抚养比将持续上升,"2个子女抚养4个老人"将成为常态,代际抚养负担急剧加重,养老服务人力短缺也将日益凸显。
一句扎心却清醒的判断是:60后、70后,是能够给父母养老的最后一代,也是无人为我们养老的第一代。这不是悲观的诅咒,而是人口结构的数学结论。当我们这一代人老去时,子女数量不足以承担传统意义上的家庭养老,社会养老资源又面临挤兑,养老必须从"靠别人"转向"靠规划"。
中国人越来越长寿。从20世纪80年代到现在,人均寿命已从68岁突破到如今超过79岁,2025年人均预期寿命达79.25岁,而1949年仅有35岁。经济发达地区如上海、北京、江苏等8个省份,人均预期寿命已超80岁。更激进的预言来自诺贝尔奖得主:借助人工智能,人类未来能活到150岁。2024年诺贝尔化学奖得主德米斯·哈萨比斯带领团队开发的AI模型,攻克了生物学领域50年未解的蛋白质结构预测难题,让对抗疾病、延缓衰老的研究从"盲目摸索"变成"精准设计"——这是延长人类寿命的底层科学基础突破。
长寿是祝福,也是考题。对寿命长度的不确定,导致我们不知道要准备多少钱,花钱小心翼翼,深怕未来不够用——如何让钱活得比命长?对财富掌控的不确定,手中的财富可能被亏掉、借掉、甚至被子女啃掉,晚年如何保证养老资金的安全性?对身体机能的不确定,谁的晚年不是一场腥风血雨,一旦失去自理能力,如何解决晚年的陪伴、照护和尊严?25岁到60岁的35年靠的是收入现金流,60岁到95岁的35年靠的是被动现金流。生活费用、医疗费用、照护费用,叠加社保风险、投资风险、通货膨胀——长寿时代下的养老危机,本质上是"人还在、钱没了"的风险。
当长寿化遇到利率下行,养老金将严重缩水;当老龄化遇到少子化,养老成本将大幅提升。这正是我们将面临的前所未有的养老困境,其具体表现可归纳为三个层面。
其一,照护问题。 2022年开始,我国开启长达15年的退休潮,2022—2036年每年有超过2000万老人退休,是每年新增劳动力的两倍以上。将来谁来照顾我?现实是:养老机构稀缺,2019年我国养老机构2.9万家、床位730万张,仅占老年人口的3.1%,公立机构床位紧张,优质私立机构费用昂贵还需排队;护理需求加大,60岁以上老年人中3/4处于带病生存状态,护理等级随年龄增长越来越高;照护压力激增,多子女家庭照护人难协调,独生子女家庭照护人压力大,无子女家庭没有照护人。
其二,资金问题。 晚年必备"三笔钱":看病的钱(10万至无底)、照顾的钱(4万~8万/年×15年)、护理的钱(10万~20万/年×10年),合计约100~200万元。而现实是社保养老缺口大——一张社保退休金核算表显示,缴了25年5个月社保,退休拿2230元,靠这点收入显然不够。
其三,利率问题。 低利率成为新常态:从2020年6月的4%,一路降至2021年6月的3.25%、2022年的2.9%和2.75%、2023年的2.45%、2024年的1.75%乃至1.5%,史无前例的高频次、强力度断崖式下降,我们的财富正面临收益率快速下行的巨大挑战。算一笔账:200万元放银行,利率3%时每年有6万元,利率2%时降为4万元,利率1%时只有2万元;同样是200万,2021年利率4.0%到期利息40万,2026年利率1.3%到期利息仅13万。传统养老模式不可行,已严重影响现在及未来的养老品质。
个人准备同样风险重重:没想到财富暴雷那么响,没想到资产变现那么难,没想到投资亏损那么多,没想到利率下降那么快。动荡时代,需要一份能够穿越经济周期的安排。
在经济下行期,固定部分更安全;在经济上行期,分红利益未来可期。分红险的核心逻辑在于:保证收益——现金价值确定增长,1.75%写入合同;投资收益——不低于公司分红保险账户可分配盈余的70%。安全稳增长,分红有期待,加上转年金功能,确定变现,兼顾财富积累期的"备用蓄水池"与资金使用期的现金流安排。资产配置上,上行期追求增长,启动分红平滑机制、预定利率守住底线;下行期稳住保障,抵御风险。分红时代,选的不仅是产品,更是"选公司"——实力不止于所见,未来更在于共好。
国家卫健委数据显示,我国养老呈"9073"格局:90%的老百姓选择在家里养老。老人偏好居家养老的原因很朴素:亲人陪伴,向往"儿女绕膝""天伦之乐",自己的家才能称之为家;生活习惯,多年生活环境养成的习惯轻松自在;经济压力,养老院收费越来越高,大部分普通家庭难以承受;情感照顾,特别希望生活在子女身边,亲情关系最牢不可破。
然而,居家养老下也有不愿提及的两代之痛:老人之痛——"不是不说,是期待子女完成",情感依赖、亲人照护、健康担忧、紧急呼唤;子女之痛——"不是不孝,是没时间去做",小家看顾、关怀缺失、生存压力、距离影响。家庭与代际的养老责任错配,在居家养老下体现得愈发明显。
新居养产理念的答案正在于此:用保险锁定资金,用资金锁定资源,资金配资源,资产更值钱。"保险+居家养老"的模式,把确定的现金流与确定的照护服务连接起来,让养老从"走一步看一步"变成"有准备、有尊严、有品质"的人生阶段。
人口结构变化是一场缓慢却不可逆的海啸。老龄化、少子化、长寿化三重浪潮叠加,利率下行雪上加霜,传统养老模式已不可行,个人盲目准备风险巨大。预见方能遇见——今天我们如何看待人口结构,决定了明天我们如何老去。从创富到守富,从守富到养老,中国家庭需要完成一次观念升级:把养老当作一项必须提前三十年启动的工程,用制度化的资金安排锁定资源,用确定的合同对冲不确定的寿命。唯有如此,当长寿时代真正来临,我们才能从容地说:我准备好了。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号