标题
- 标题
- 内容
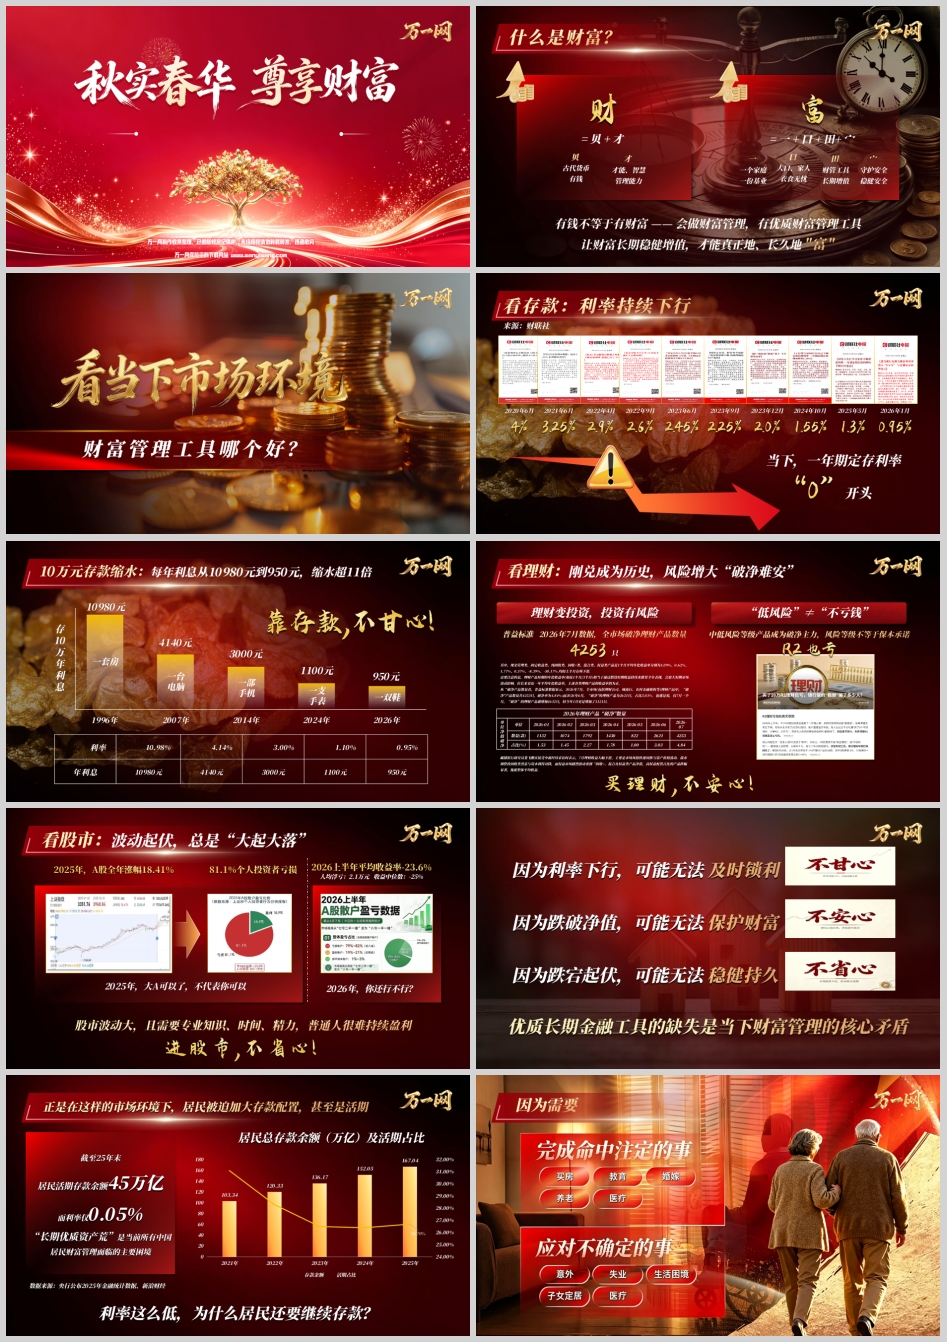
财富管理理财产说会,首先要回答一个看似简单却极少有人真正想清楚的问题:什么是财富?
拆开"财"字,是"贝"加"才"。贝,是古代货币,代表有钱;才,是才能、智慧,代表管理能力。拆开"富"字,是"一"加"口"加"田"加"宀"。"一",是一个家庭、一份基业;"口",是人口、家人,代表衣食无忧;"田",是财管工具,代表长期增值;"宀",是守护安全,代表稳健安全。四个字素合在一起,才是完整的"富"。
由此得出说会的核心立论:有钱不等于有财富——会做财富管理、有优质财富管理工具,让财富长期稳健增值,才能真正地、长久地"富"。这句话是整个说会的总纲,也是后续所有内容展开的逻辑起点。客户往往把"有钱"等同于"有财富",把"赚到钱"等同于"守住钱、传下钱",而说会要做的,正是把这个认知误区打开。
紧接着,说会自然抛出第二个问题:财富管理工具哪个好?答案不在宣讲者的口中,而在客户自己的比较之中。说会采用"四看"结构——看存款、看理财、看股市、看本质,让客户在对比中自己得出结论。
第一看是存款。说会以一条清晰的时间轴呈现一年期定存利率的下行轨迹:2020年6月4%,2021年6月3.25%,2022年4月2.9%,2022年9月2.6%,2023年6月2.45%,2023年9月2.25%,2023年12月2.0%,2024年10月1.55%,2025年5月1.3%,2026年1月0.95%(来源:财联社)。当下,一年期定存利率已经"0"开头。
利率下行不是抽象数字,而是客户钱包里的真实缩水。说会用"10万元存款缩水"的对比极具冲击力:1996年利率10.98%,年利息10980元,相当于一套房;2007年利率4.14%,年利息4140元,相当于一台电脑;2014年利率3.00%,年利息3000元,相当于一部手机;2024年利率1.10%,年利息1100元,相当于一支手表;2026年利率0.95%,年利息950元,相当于一双鞋。同样存10万元,每年利息从10980元到950元,缩水超11倍。结论只有一句:靠存款,不甘心!
这一段的讲法要点在于"不否定存款、只揭示趋势"——存款依然是安全的,但安全不等于增值,在利率持续下行的通道里,单纯的存款配置正在让家庭财富的实际购买力被动缩水。
第二看是理财。说会明确指出:理财变投资,投资有风险,"低风险"≠"不亏钱"。从收益率看,现金管理类、固定收益类、纯固收类、固收+类、混合类、权益类产品近1个月平均年化收益率分别为1.09%、0.62%、1.77%、0.37%、-8.39%、-50.17%,均较上个月有所下滑。需要注意的是,理财产品短期的年化收益率(如近1个月、3个月)相当于通过假设短期收益持续来推算全年表现,会放大短期市场波动影响,拉长来看近一年平均年化收益率上述各类理财产品收益率仍为正——说会在讲风险的同时保持了客观,这正是专业度的体现。
更关键的是"破净"数据。普益标准数据显示,2026年7月全市场(包括理财公司、城商行、农村金融机构等)理财产品中,"破净"产品数量共4253只,破净率为4.84%;而2026年6月"破净"的理财产品为2621只,占比3.03%。仅7月一个月,"破净"理财产品就增加1632只,较今年1月更是增加了3121只。从全年月度数据看,单位净值破净数量从1月的1132款一路波动上行至7月的4253款,占比从1.53%升至4.84%。邮储银行研究员娄飞鹏指出,7月理财收益大幅下滑主要是市场风格快速切换与资产价格波动,债市调整致固收类票息与资本利得双降,而权益市场剧烈波动重创"固收+、混合及权益类产品净值,高权益配置占比的产品跌幅显著,拖累整体平均收益。
尤其要提醒客户的是:R2也亏。中低风险等级产品成为破净主力,风险等级不等于保本承诺。结论:买理财,不安心!
第三看是股市。说会用两组对比数据直击人心:2025年A股全年涨幅18.41%,但81.1%个人投资者亏损;2026上半年平均收益率-23.6%,人均浮亏2.1万元,收益中位数-25%。一句话点题:2025年,大A可以了,不代表你可以;2026年,你还行不行?
股市波动大,且需要专业知识、时间、精力,普通人很难持续盈利。结论:进股市,不省心!这一段的分寸在于不劝客户远离股市,而是让客户自问:我是否有足够的时间、精力和专业能力去承受这样的波动?
四看之后,说会收束到本质层面:优质长期金融工具的缺失是当下财富管理的核心矛盾。因为利率下行,可能无法及时锁利;因为跌宕起伏,可能无法稳健持久;因为跌破净值,可能无法保护财富。
数据进一步佐证这一矛盾:截至25年末,居民活期存款余额45万亿,而利率仅0.05%。利率这么低,为什么居民还要继续存款?因为需要——居民总存款余额持续攀升、活期占比居高不下,恰恰说明"长期优质资产荒"是当前所有中国居民财富管理面临的主要困境。居民被迫加大存款配置、甚至是活期配置,不是因为不知道利率低,而是因为在利率下行、理财破净、股市波动之间,找不到一个能同时兼顾安全、流动与增值的长期工具。
面对财富管理和人生规划的双重需求,有没有一款金融工具能更好满足客户刚需?说会给出答案:有,特别是长期分红型保险——优质的"中长期固定+"财富管理工具。
说会以分红型增额终身寿为例,从三个维度展开产品价值。
安全性——保证给付、穿越周期,客户真正的"财富压舱石"。 投保即锁定1.75%预定利率带来的终身保险利益,现金价值在保险合同中载明,不存在任何波动风险。需要向客户说明的是:预定利率只是产品定价的一个重要因素,不代表实际收益,但"锁定"本身就是下行周期中最稀缺的价值。
流动性——高现价+三大保全功能,灵活的"现金流规划师"。 高现金价值,现价超过保费速度快;通过保单贷款、减保、年金转换权等保全工具进行规划。需提示:在一定时间内减保或退保会存在一定的经济损失,且减保后基本保额及有效保额均会下降,减保存在一定程度的条款限制,需具体以条款为准;保单贷款按照条款要求最高可贷现金价值的80%,且需按照与保险公司约定缴纳相应利息。
增值性——现价增+红利+红利二次增值,客户真正的"财富加速器"。 保证利益终身、稳定、复利增值;红利(如有)分配分享分红保险业务经营成果,博取超额利益;红利(如有)还可购买交清增额保险或者进入万能账户(如同时投保万能保险),实现复利乘数效应。必须如实告知:分红险的分红水平主要取决于保险公司分红保险业务的实际经营成果,保单的红利分配是不确定的,有可能为零;万能险最低保证利率以上收益是不确定的,万能账户趸交、追加和转入、前五年部分领取有手续费,具体请以条款载明为准。
三性合一,才构成"中长期固定+"财富管理工具的完整画像:以确定性打底,以流动性应变,以增值性向上。
说会的收尾回到开篇的"财"与"富":有钱不等于有财富,会做财富管理、有优质财富管理工具,让财富长期稳健增值,才能真正地、长久地"富"。存款不甘心、理财不安心、股市不省心,而长期分红型保险以安全性锁定底线、以流动性应对变化、以增值性分享成长,正是当下财富管理核心矛盾的一剂解法。
今天的一个决定,未来的一份确定;种下一颗确定的种子,收获一个富足的未来。这既是对客户的祝福,也是这场理财产说会从"什么是财富"到"如何守住财富"的完整闭环——讲清趋势,讲透对比,讲明工具,最后把选择权交还客户,让客户在理解中做出属于自己的决定。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号