
标题
- 标题
- 内容
各位来宾、各位朋友:
大家好!欢迎来到今天的理财产说会。今天我想和大家聊一个跟每个人钱袋子都息息相关的话题——“低利率”时代的财富机遇。
回望过去几十年,中国老百姓的财富积累,几乎每一轮都踩在时代的节拍上。但今天,节拍变了。存款利率一降再降,房价不再单边上涨,股市波动加大,很多人开始焦虑:钱往哪里放?财富还能不能保值增值?今天,我们就从财富的本质讲起,把改革开放四十年的三次财富浪潮梳理清楚,再看第四波浪潮在哪里,最后落到一个普通人能够得着、守得住的答案上。
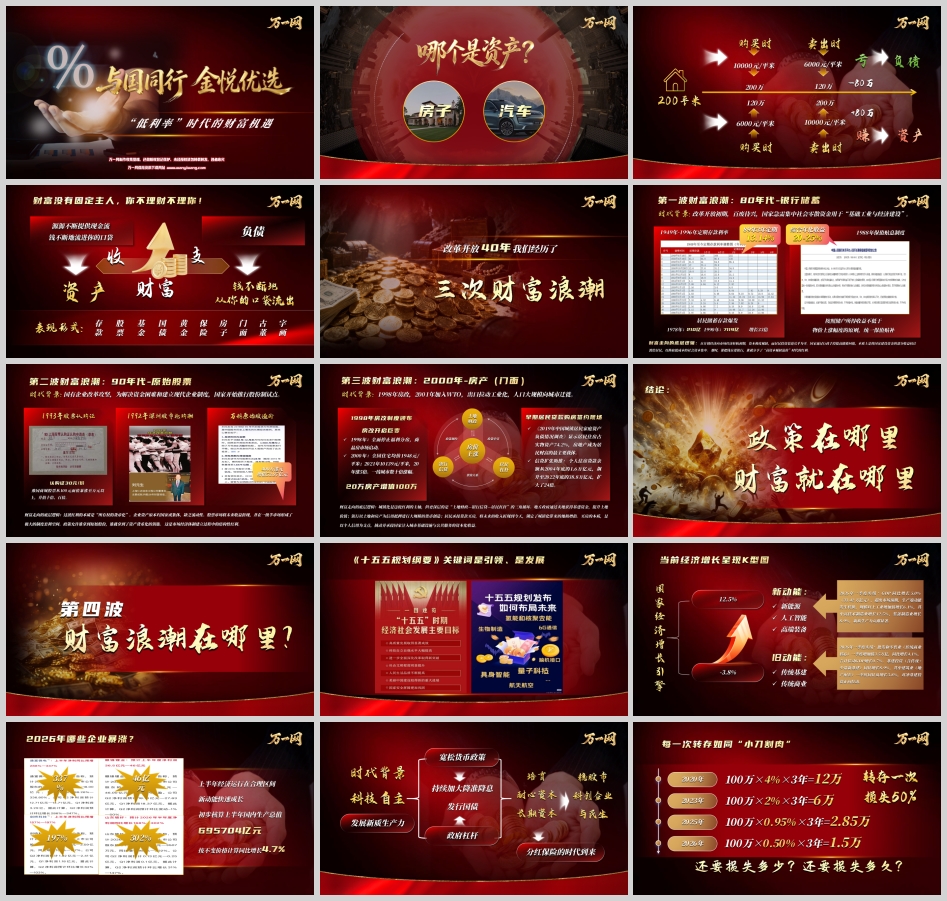
先说一个最朴素的道理:财富没有固定的主人,你不理财,财不理你。
什么是资产?资产是能够源源不断提供现金流、把钱不断流进你口袋的东西。表现形式很多:存款、股票、基金、国债、黄金、保险、房子、门面、古董、字画,都是资产的载体。什么是负债?负债是钱不断地从你口袋里流出的东西。财富,就是收入与支出、资产与负债之间长期博弈的结果。
这里有一个非常直观的例子。一套200平米的房子,单价10000元/平米,购买时总价200万。卖出时单价跌到6000元/平米,只卖得120万。账面上亏了80万。但换个角度看:如果这200万是借来的负债,房价下跌时,负债的“实际负担”反而相对变轻;如果这200万是你实打实的资产,那80万就是真金白银的蒸发。同一件事,站在负债端是“赚”,站在资产端是“亏”。这就是为什么我们反复强调:理财的核心不是猜涨跌,而是看清自己站在现金流的哪一端。 汽车一落地就贬值,是典型的负债型消费;而能持续产生租金、分红、利息的,才是资产。财富的分水岭,就在于你手里的钱,是不断流进来,还是不断流出去。
理解了现金流,我们再回头看历史。改革开放四十年,我们经历了三次大的财富浪潮,每一次都有清晰的底层逻辑。
第一波财富浪潮:80年代——银行储蓄。
时代背景是改革开放初期,百废待兴,国家急需集中社会零散资金用于基础工业与经济建设。居民储蓄存款从1978年的210亿元,增长到1990年的7119亿元,增长33倍。1949年到1996年的定期存款利率有多高?1989年三年期定期存款利率达到13.14%,综合年化收益20%到25%,1988年还实行保值贴息制度,按照储户所得收益不低于物价上涨幅度的原则统一保值补贴。
这波红利的底层逻辑是什么?在计划经济向市场经济转轨初期,资本极度稀缺,而居民投资渠道几乎为零。国家通过行政手段提高储蓄回报,本质上是将国家建设资金的部分收益权让渡给居民,以换取低成本的社会资本集中。那时,谁把钱存进银行,谁就分享了“高资本稀缺溢价”时代的红利。
第二波财富浪潮:90年代——原始股票。
时代背景是国有企业改革攻坚,为解决资金困难和建立现代企业制度,国家开始推行股份制试点。1992年深圳股市出现抢购潮,1993年股票认购证30元一份;豫园商城股票从100元面值暴涨至万元以上,升值十倍、百倍;万科原始股溢价,有人以400万港元增值到53.87亿元。
这波红利的本质是“所有权的货币化”。企业资产原本归国家或集体,缺乏流动性。股票市场将未来收益折现,并在一级半市场形成了极大的制度套利空间。政策允许谁拿到原始股份,谁就拿到了资产货币化的钥匙。 这是市场经济体制建立过程中的结构性红利。
第三波财富浪潮:2000年——房产与门面。
时代背景是1998年房改、2001年加入WTO,出口拉动工业化,人口大规模向城市迁徙。1998年全面停止福利分房,商品房市场启动。2000年全国住宅均价1948元/平米,2021年10139元/平米,20年涨5倍,一线城市数十倍涨幅。《2019年中国城镇居民家庭资产负债情况调查》显示,居民住房占实物资产74.2%,房地产成为居民财富的最主要载体。信贷扩张同步助推:个人住房贷款余额从2004年底的1.6万亿元,飙升至2022年底的38.8万亿元,扩大了24倍。
这轮红利的底层逻辑,城镇化是主轴,但更深层的是“土地财政—银行信贷—居民杠杆”的三角循环。地方政府通过卖地获得基建资金,提升土地价值;银行以土地和房产为信用抵押进行大规模货币创造;居民承接贷款买房,将未来收入折现到今天,锁定了城镇化带来的地租增值。买房的本质,是以个人信用为支点,撬动并承接国家注入城市基础设施与公共服务的资本化收益。 20万的房产增值到100万,不是房子变魔术,而是国家资本化收益流到了持有者口袋里。
三次浪潮,一条结论:政策在哪里,财富就在哪里。
那么问题来了:第四波财富浪潮在哪里?答案藏在《十五五规划纲要》里,关键词是引领、是发展。
先看当前经济的一个显著特征:增长呈现K型分化。 一边是新动能——新能源、人工智能、高端装备;一边是旧动能——传统基建、传统商业。数据很说明问题:2026年一季度GDP同比增长5.0%,总量33.42万亿元,超出市场预期,生产端动能发生转换,规模以上工业增加值增长6.1%,其中高技术制造业增长12.5%,装备制造业增长8.9%,新质生产力贡献显著。同期,批发和零售业一季度增加值3.5万亿,同比增长4.1%,合计拉动GDP增长0.7%;基建投资同比增长8.9%,但建筑业(地产配套)一季度同比负增长3.8%,对冲了基建投资的正向拉动。一边是12.5%的高技术制造业,一边是-3.8%的建筑业,K型的两条腿,走向截然不同。2026年上半年国内生产总值695704亿元,按不变价格计算同比增长4.7%,经济运行在合理区间,新动能快速成长。
政策的方向也非常明确:发展新质生产力,时代背景是科技自主;货币政策宽松,政府杠杆持续加大,降准降息、发行国债,培育耐心资本、长期资本,稳股市、支持科创企业与民生。当国家把“耐心资本”和“长期资本”写进政策语言,意味着财富的接力棒正在从“短炒”转向“长持”,从“砖头”转向“股权与科技”。
但普通人要接住这波红利,必须先面对一个现实:低利率。
我们算一笔账。100万元,2020年按4%利率存3年,利息12万;2023年按2%存3年,利息6万;2025年按0.95%存3年,利息2.85万;2026年按0.50%存3年,利息只有1.5万。转存一次,收益损失50%。这不是危言耸听,这是利率下行通道里每个人都在经历的事。每一次转存,如同“小刀割肉”。 我们还要损失多少?还要损失多久?
更要清醒的是:未来投资3年收益达3%,将是天花板。 中国会尽量避免进入负利率,但低利率本身已经是长期趋势。在这种环境下,把钱长期趴在活期和短定存里,等于温水煮青蛙。
那钱该往哪里去?政策给了方向:“金融为民,普惠金融”,有效发挥保险资金“长期资本”的优势,为百姓搭建投资平台,共享国家经济发展红利,实现财富安全增值。
这正是分红保险的时代到来了。为什么是分红险?看机制。按照监管约定,分红来源于保险公司的经营利润,公司需要将实际经营产生的盈余按不低于70%的比例向保单持有人进行分配。这是一个利益相连、荣辱与共的机制:保险公司经营得好,客户分得多;经营稳健,客户拿得稳。70%的可分配盈余比例,是写在监管规则里的硬约束,不是口头承诺。这就是分红优势——共享共赢,强确定。它无可挑剔的共赢模式在于:客户拿到的是长期、稳健、可预期的现金流,保险公司拿到的是耐心资本,国家拿到的是长期资本支持实体经济,三方同向而行。
回到开头的现金流逻辑:分红险提供的,正是一笔源源不断流进你口袋的现金流,而不是一锤子买卖的价差博弈。在低利率时代,确定性的现金流比高波动的账面数字更珍贵。它让你站在资产的一端,而不是负债的一端。
各位朋友,四十年三次财富浪潮告诉我们:政策在哪里,财富就在哪里。 80年代跟着储蓄走,90年代跟着股权走,2000年跟着城镇化走。今天,K型分化已经画出了新动能向上的那条腿,低利率则关上了旧储蓄的大门。第四波财富浪潮,属于懂得用长期资本分享国家发展红利的人。
财富没有固定的主人。你不理财,财不理你。愿在座的每一位,都能在低利率时代看清现金流的方向,抓住分红保险这一长期资本的时代机遇,让自己的钱袋子,源源不断地流进,稳稳当当地增值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号