
标题
- 标题
- 内容
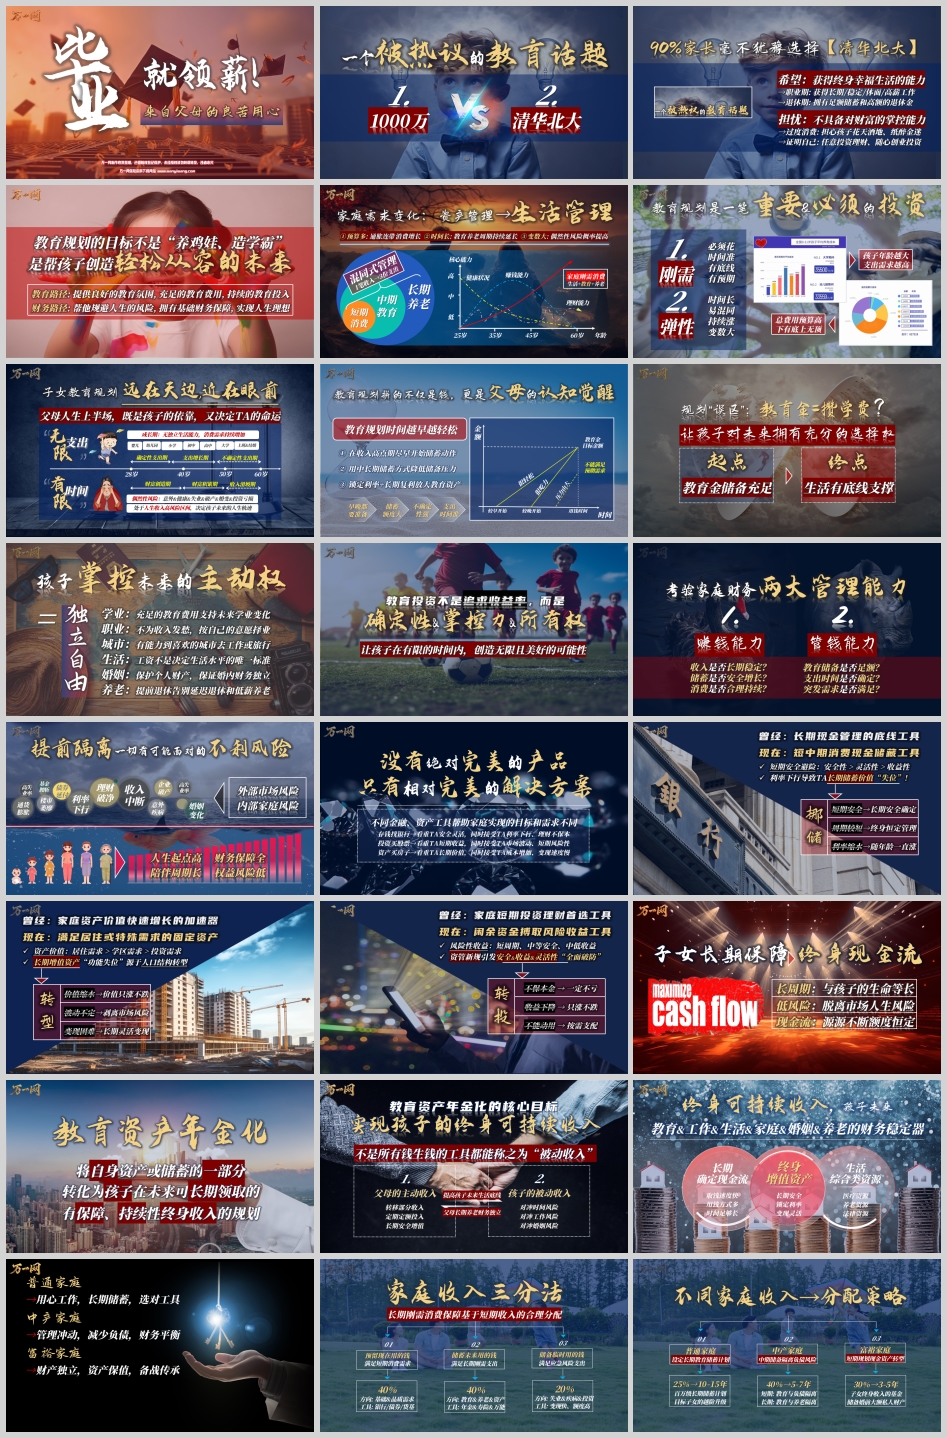
一个被热议的教育话题摆在所有家长面前:1000万现金与清华北大录取通知书,选哪个?90%的家长毫不犹豫选择清华北大。这个选择背后的逻辑值得深挖:家长希望孩子获得终身幸福生活的能力——职业期获得长期、稳定、体面、高薪的工作,退休期拥有足额储蓄和高额退休金;同时担忧孩子不具备对财富的掌控能力——过度消费、花天酒地,或任意投资理财、随心创业证明自己。于是问题的实质浮现出来:教育规划的目标不是"养鸡娃、造学霸",而是帮孩子创造轻松从容的未来。教育路径是提供良好的教育氛围、充足的教育费用、持续的教育投入;财务路径是帮他规避人生的风险、拥有基础财务保障、实现人生理想。
理解教育金规划,先要理解家庭需求正在发生的变化:从资产管理转向生活管理。这一转变由三个变量驱动:预算多,通胀连带消费增长;时间长,教育养老周期持续延长;变数大,偶然性风险概率提高。
把家庭生命周期摊开看会更清晰。25岁到60岁之间,赚钱能力从低到中再到高、又随退休临近回落,健康状况则持续下行;而家庭刚需消费——生活+教育+养老——贯穿始终。问题在于,多数家庭的理财方式是"混同式管理":一笔收入对应三份支出,短期消费、中期教育、长期养老混在一个池子里,谁急谁先取,结果往往是教育金被消费挤占、养老金被教育挤占。教育规划因此成为一笔重要且必须的投资:刚需性上,必须花、时间准、有底线、有预期;弹性上,时间长、易混同、持续涨、变数大。孩子年龄越大支出需求越高,总费用预算高,下有底上无顶。
更紧迫的是时间窗口。父母人生上半场既是孩子的依靠,又决定TA的命运:28岁到60岁之间,从婴儿、幼儿园、小学、初中、高中、大学到上班结婚,孩子处于成长期,无独立生活能力、消费需求持续增加;而父母正处于人生收入高风险区间——意外、健康、失业、破产、婚变、投资亏损等偶然性风险叠加。这意味着教育金储备面对的是"无限支出"与"有限时间"的矛盾。
时间与金额的关系决定了规划的难度:较早开始很轻松,较晚开始很吃力,更晚则不能满足预期需求、压力山大。教育规划时间越早越轻松,逻辑有三条:在收入高点期尽早开始储蓄动作;用中长期储蓄方式降低储备压力;锁定利率+长期复利放大教育资产。教育规划拼的不仅是钱,更是父母的认知觉醒——早晚都要准备,储蓄额度大、不确定性强,而支出时间准。
这里要纠正一个普遍误区:教育金不等于攒学费。教育金储备的起点是教育金充足,终点是让孩子对未来拥有充分的选择权、生活有底线支撑。孩子掌控未来的主动权等于什么?学业上,充足的教育费用支持未来学业变化;职业上,不为收入发愁,按自己的意愿择业;城市上,有能力到喜欢的城市去工作或旅行;生活上,工资不是决定生活水平的唯一标准;婚姻上,保护个人财产、保证婚内财务独立;养老上,提前退休告别延迟退休和低薪养老。归根结底是六个字:独立、自由。所以教育投资不是追求收益率,而是确定性、掌控力、所有权——让孩子在有限的时间内,创造无限且美好的可能性。
这考验家庭财务两大管理能力:赚钱能力(收入是否长期稳定)与管钱能力(教育储备是否足额、支出时间是否确定、突发需求是否满足、储蓄是否安全增长、消费是否合理持续)。在此之前,需要提前隔离一切有可能面对的不利风险——外部市场风险包括收入中断、理财破净、婚姻变化、通货膨胀、企业破产、意外疾病、楼市萎靡、高失业率、基金腰斩、债券延付、利率下行;内部家庭风险同样不可忽视。理想的教育金工具应当具备四个特征:人生起点高、财务保障全、陪伴周期长、权益风险低。
没有绝对完美的产品,只有相对完美的解决方案。不同金融、资产工具帮助家庭实现的目标和需求不同,关键是看清它们各自"曾经是什么、现在是什么"。
银行储蓄:曾经是长期现金管理的底线工具,现在是短中期消费现金储藏工具。短期安全避险的逻辑是安全性>灵活性>收益性,但利率下行导致其长期储蓄价值"失位"。需要完成从短期安全到长期安全确定、从周期较短到终身恒定管理、从利率缩水到随年龄一直涨的"挪储"。
房产:曾经是家庭资产价值快速增长的加速器,现在是满足居住或特殊需求的固定资产。资产价值的排序变为居住需求>学区需求>投资需求,长期增值资产的"功能失位"源于人口结构转型。需要完成从价值缩水到价值只涨不跌、从波动不定到剥离市场风险、从变现困难到长期灵活变现的"转型"。
理财:曾经是家庭短期投资理财首选工具,现在是闲余资金搏取风险收益工具。风险性收益的特征是短周期、中等安全、中低收益,资管新规引发安全、收益、灵活性"全面破防"——不保本金变为一定不亏、收益下降变为只涨不跌、不能动用变为按需支配,需要完成"转投"。
三类工具各有其位,但都无法承担"子女长期保障、终身现金流"的功能。这就需要一种具备长周期(与孩子的生命等长)、低风险(脱离市场人生风险)、现金流(源源不断额度恒定)特征的工具,即教育资产年金化——将自身资产或储蓄的一部分,转化为孩子在未来可长期领取的有保障、持续性终身收入的规划。
教育资产年金化的核心目标是实现孩子的终身可持续收入:一方面把父母的主动收入转移部分收入、定期定额投入、长期安全增值;另一方面形成孩子的被动收入,对冲时间风险、工作风险、婚姻风险。其价值在于提高孩子未来生活底线,同时实现父母长期养老财务独立。必须强调:不是所有钱生钱的工具都能称之为"被动收入"。终身可持续收入,是孩子未来教育、工作、生活、家庭、婚姻、养老的财务稳定器,它同时具备终身增值资产(长期安全、锁定利率、变现灵活)、长期确定现金流(取钱速度快、用钱方式多、时间足够长)和生活综合类资源(医疗资源、养老资源、法律资源)。
教育金规划要落到家庭收入的合理分配上。家庭收入三分法是基础框架:预留现在用的钱(40%),满足短期消费需求,方向是基础与品质需求,工具是银行、债券、货基;储蓄未来用的钱(40%),满足长期刚需支出,方向是教育、养老、资产,工具是年金、寿险、万能;储备临时用的钱(20%),满足应急风险支出,方向是失业、疾病、投资,工具要求变现快、额度高。长期刚需消费保障,基于短期收入的合理分配。
不同家庭则有不同的分配策略:普通家庭设定长期教育储蓄计划,30%投入、3—5年,作为子女终身收入的基金、储备婚前大额私人财产;中产家庭中期储备隔离负债风险,40%投入、5—7年,短期实现教育与负债隔离,长期实现教育与养老隔离;富裕家庭短期规划现金资产转型,25%投入、10—15年,建立百万级长期储蓄计划,目标子女的越阶升级。
无论哪类家庭,最终都要回答四个问题:什么目标(刚需、教育、养老、婚嫁、买房)、什么工具(银行、保险、股票、房产)、怎么用(一次性支出、持续性支出、阶段性支出、随机性支出)、功能要求(保本、高息、长期、复利)。储蓄型保险之所以能成为答案,在于它集合全部功能、集合全部方式,为未来的家庭刚需消费事件构建专款专用账户。
增额终身寿险的五大核心特征,可以概括为"五个锁定"。第一,锁定利率底线——约定保额增长,对冲利率下行,降低教育储蓄长期回报的问题。第二,锁定时间周期——持有时间与生命等长,对冲储蓄理财转存收益下降的问题。第三,锁定增值机制——复利滚动计息方式,对冲长期通货膨胀风险。第四,锁定使用场景——中长期可灵活支配,保障未来刚需消费。第五,锁定财产权益——投保人掌控保单权力,对冲财产被挪用风险。
从风控结构看,增额终身寿险相当于保险公司向客户融资的"高信用借条":保险公司是保费受托人、客户是保费委托人,保费托管、锁利融资。其底线风控有四重保障:保险法提供权益保障,监管机构提供经营保障,再保制度提供分摊保障,保险基金提供救济保障。本金与收益实现双层风险隔离,客户获得固定增值,保司承担所有风险,从而对冲利率下行与通货膨胀、市场波动与资产转型。
落到实战方案,有两种典型路径。第一种是5年分期筹备"百万级现金企业"——永不破产、终身盈利、毕业即领、基业长青。以5岁孩子为例,20万×5年投入,保费安全100万、增值确定43万;极短的封闭期,交完即可退出。第一阶段强制储蓄期,第二阶段资产增值期中途可按需退出,保单剩余价值从151万、157万、166万到192万;第三阶段终身"工资提额计划",21岁毕业起每年领取4万"薪资"直至100岁,长寿养老期还可根据个人养老需求增加领取。
第二种是10年分期筹备"终身财务底线"——压力不大、额度充分、长期增值、终身灵活。以5岁孩子为例,5万×10年投入,保费安全50万、增值确定13.7万;每年定额投入,7年可按需退出。第一阶段储蓄规划期,第二阶段资产增值期中途可按需退出,保单剩余价值58.5万、55.7万、51.9万、40.1万;第三阶段终身"存本取息计划",21岁毕业起每年领2万"生活补助"直至100岁,长寿养老期同样可增加领取。
两种方案的共同逻辑是:投一笔钱,得两个账户,有三种用法。按需投入——短期投入或分期投入(3/5年交、7/10年交);按需持有——长期增值账户与短期周转账户(复利增长、保单贷款80%额度);按需使用——一次退出、阶段使用、长期领取(退保、5年领完、定额领取)。钱、时间、人、方式四个维度都被确定下来,这正是"确定性"的具体形态。
回到开篇那个选择:1000万与清华北大。真正负责任的答案,不是二选一,而是用财务规划让孩子在拥有选择权的前提下走向自己的未来。财富可以东山再起,孩子人生不能推倒重来。确定的教育路径+坚实的生活底线+长期的财务陪伴——这三样东西合在一起,才是父母良苦用心的完整表达。让孩子泰然自若,与属于TA自己的未来狭路相逢,这既是教育金规划的终点,也是增额终身寿险五大核心特征存在的意义。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号