标题
- 标题
- 内容
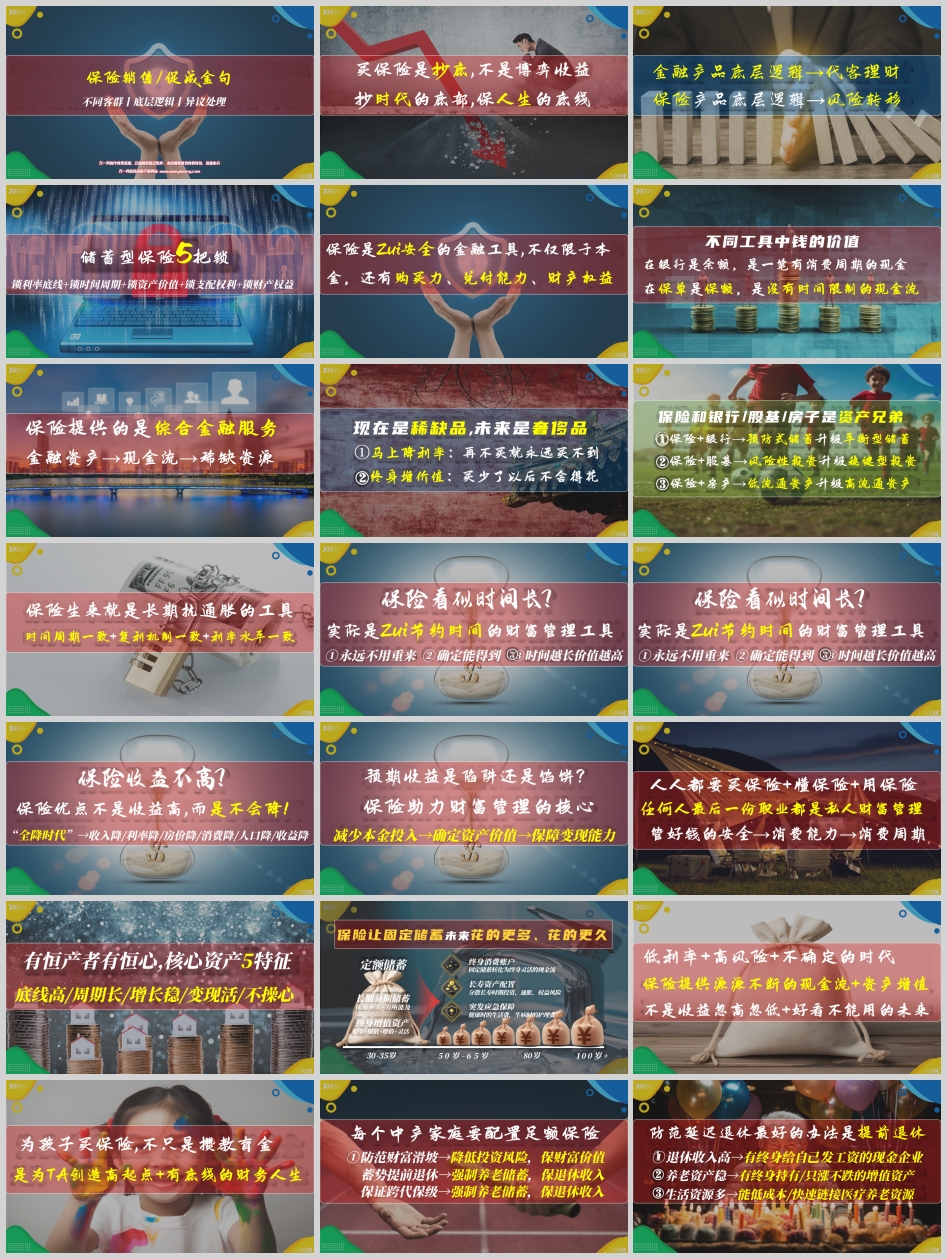
我们正站在一个前所未有的金融周期拐点上。利率在降、收入预期在降、房价在降、消费在降、人口出生率在降、投资收益在降——这是一个"全降时代"。在这样的时代背景下,保险销售的逻辑正在发生根本性转变:过去靠"收益比高低"卖保险的话术已经失效,未来靠"底层逻辑+客群洞察+价值重构"才能打动客户。
理解保险销售的第一步,是理解金融产品与保险产品的底层逻辑差异:
金融产品的底层逻辑是"代客理财"——客户把钱交给你,期望获得收益,本质是收益博弈;
保险产品的底层逻辑是"风险转移"——客户把钱交给保险公司,换取的是确定性和安全性,本质是风险对冲。
这个区分至关重要。当我们用"收益"去卖保险时,我们是在用保险的短板去对比理财的长板;当我们用"确定性"去卖保险时,我们才真正站在了保险的主场上。
核心金句:买保险是抄底,不是博弈收益。抄时代的底部,保人生的底线。
这句话点破了低利率时代保险销售的精髓:利率下行周期中,锁定当前利率就是"抄底";而保险提供的不是收益弹性,而是人生底线保障。
储蓄型保险之所以在低利率时代具有独特价值,在于它提供了五重锁定机制:
锁利率底线——在利率下行通道中锁定当前预定利率;
锁时间周期——用合同锁定长期甚至终身的收益周期;
锁资产价值——保单现金价值确定写入合同;
锁支配权利——投保人掌握保单控制权;
锁财产权益——通过保单架构实现财产权益的定向归属。
促成金句:五把锁锁住的不是钱,是未来的确定性。
保险的安全性不仅限于本金安全,更包括三个维度:
购买力安全——长期抗通胀机制;
兑付能力安全——保险合同的法律约束力;
财产权益安全——保单架构下的权益隔离与定向传承。
金句:保险是Zui安全的金融工具,不仅限于本金,还有购买力、兑付能力、财产权益。
同样一笔钱,放在不同工具里,价值属性完全不同:
在银行是余额——是一笔有消费周期的现金,随时可能被消费掉;
在保单是保额——是没有时间限制的现金流,终身可用、定向可用。
金句:银行里的钱是"等着被花掉的钱",保单里的钱是"永远花不完的钱"。
保险的价值链条是:金融资产→现金流→稀缺资源。它不只是把一笔钱变成另一笔钱,而是把静态的金融资产转化为动态的现金流,再进一步链接医疗、养老、教育等稀缺资源。
金句:现在是稀缺品,未来是奢侈品——马上降利率,再不买就永远买不到;终身增价值,买少了以后不舍得花。
这个年龄段的客户正处于事业起步期、家庭组建期,核心诉求是"用有限的投入撬动长期的确定性"。
底层逻辑: 这个阶段买保险,买的不是收益,而是"时间复利+强制储蓄+风险兜底"的三重起点优势。定额储蓄压力不大、力所能及,通过长期分期储蓄转化为终身增值资产。
促成金句:
"为孩子买保险,不只是攒教育金,是为TA创造高起点+有底线的财务人生。"
"30岁开始存,是让时间替你打工;50岁才开始,是替时间打工。"
"保险让固定储蓄未来花得更多、花得更久。"
这个阶段的客户面临退休临近、收入结构转变,核心诉求是"把不确定的储蓄转化为确定的收入"。
底层逻辑: 养老规划存在三大误区——把储蓄当收入、把投资当规划、把房子当保障。对应的三大风险是:不知道活多久、不知道花多少、不知道谁管你。保险提供养老三件套:退休收入、养老资产、养老资源。
促成金句:
"防范延迟退休最好的办法是提前退休——退休收入高,有终身给自己发工资的现金企业;养老资产稳,有终身持有、只涨不跌的增值资产;生活资源多,能低成本快速链接医疗养老资源。"
"保险是退休规划最佳的资产工具:把储蓄变成收入,把投资变成规划,把房子变成保障。"
"养老最怕的不是没钱,是钱还在、人还在、但钱不听你话了。"
中产家庭的核心焦虑是"向上通道收窄、向下滑坡容易"。每个中产家庭都需要配置足额保险,实现三重目标:
防范财富滑坡——降低投资风险,保财富价值;
蓄势提前退休——强制养老储蓄,保退休收入;
保证跨代保级——通过保单架构实现财富的代际传递。
促成金句:
"中产和返贫之间,只隔着一场大病或一次错误的投资。保险就是那道护城河。"
"有恒产者有恒心。核心资产五个特征:底线高、周期长、增长稳、变现活、不操心——保险全占。"
"保险+银行是预防式储蓄升级为平衡型储蓄;保险+股基是风险性投资升级为稳健型投资;保险+房产是低流通资产升级为高流通资产。"
企业家群体面临的是企业经营风险与家庭财富的交织。保险是企业家保存希望的火种:
财富管理的核心是归属——创富期按需规划、积累期长期储备、守富期私密赠与、传承期定向传承;
资产管理的核心是安全——通过保单架构实现家企财务隔离。
促成金句:
"财富可以东山再起,人生不能推倒重来。"
"企业家的钱,一半在企业里冒险,一半要在保单里保命。"
"保险是企业家保存希望的火种——企业可以破产,但家庭的底线不能破。"
对于高净值传承客群,保险的专属性价值凸显:保单所有权归投保人、生存请求权归被保人、身故受益权归受益人,实现"专款专用、相互独立;生前掌权、身后确权"。
促成金句:
"保险的专属性:专款专用,相互独立;生前掌权,身后确权。"
"个人专属独立财产——建立个人婚前财产、实现家企财务隔离、提前规划遗产分配。"
"提前隔离一切可能面对的不利风险:外部市场风险(基金腰斩、理财破净、债券延付、利率下行、房市萎靡、通货通胀)与内部家庭风险(失业、破产、借钱、意外、疾病、婚姻变化)。"
三、异议处理:用底层逻辑化解五大常见异议
化解逻辑: 保险的优点不是收益高,而是不会降。在全降时代,不降就是赢。
金句: "保险收益不高?保险的优点从来不是收益高,而是不会降。收入降、利率降、房价降、消费降、人口降、收益降——全降时代,不降就是最高的收益。"
化解逻辑: 预期收益是陷阱还是馅饼?保险助力财富管理的核心是:减少本金投入→确定资产价值→保障变现能力。好看不能用的未来,不如确定能用的现在。
金句: "低利率+高风险+不确定的时代,保险提供的是源源不断的现金流+资产增值,不是收益忽高忽低、好看不能用的未来。"
化解逻辑: 保险看似时间长,实际是最节约时间的财富管理工具:永远不用重来、确定能得到、时间越长价值越高。
金句: "保险看似时间长,实际是最节约时间的财富管理工具——永远不用重来,确定能得到,时间越长价值越高。别的工具让你反复折腾,保险让你一次做对。"
化解逻辑: 保险和银行、股基、房子是"资产兄弟",不是替代关系而是升级关系。
金句: "保险和银行、股基、房子是资产兄弟——保险+银行,预防式储蓄升级为平衡型储蓄;保险+股基,风险性投资升级为稳健型投资;保险+房产,低流通资产升级为高流通资产。不是替代,是升级。"
化解逻辑: 稀缺性维度看,保险既是现金池又是现金流还是服务资源。取钱速度稀缺、用钱方式稀缺、时间长度稀缺、安全性稀缺、确定性稀缺、灵活性稀缺——真正的稀缺不是随时能取,而是永远有钱可取其至。
金句: "保险的稀缺性:既是现金池,又是现金流,还是服务资源。取钱速度、用钱方式、时间长度、安全性、确定性、灵活性——六重稀缺,才是真正的流动性。"
保险的稀缺性体现在三个层面:长期确定现金流、终身增值资产、生活综合类资源。具体表现为九大稀缺:取钱速度稀缺、用钱方式稀缺、时间长度稀缺、安全性稀缺、确定性稀缺、灵活性稀缺、医疗资源稀缺、养老资源稀缺、社交资源稀缺。
保险是唯一跨周期、保安全、锁收益的金融工具。在利率下行周期中,这种排他性尤为珍贵。
金句: "保险是唯一跨周期、保安全、锁收益的金融工具——排他性,就是别人做不到,只有它能做到。"
保险可以提前隔离一切可能面对的不利风险:外部市场风险(基金腰斩、理财破净、债券延付、利率下行、房市萎靡、通货通胀)与内部家庭风险(失业、破产、借钱、意外、疾病、婚姻变化)。
金句: "保险的独立性:提前隔离一切可能面对的不利风险——外面市场风浪再大,保单里的小船不翻。"
保单的三权分立架构——保单所有权归投保人、生存请求权归被保人、身故受益权归受益人——实现个人专属独立财产的安排:建立个人婚前财产、实现家企财务隔离、提前规划遗产分配。
金句: "保险的专属性:专款专用,相互独立;生前掌权,身后确权。你的钱,永远听你的话。"
保险生来就是长期抗通胀的工具,原因在于三个"一致":
时间周期一致——保险的长期属性与抗通胀的长期需求匹配;
复利机制一致——保单的复利增值机制与对抗通胀的复利侵蚀机制匹配;
利率水平一致——锁定利率水平与长期购买力保护目标匹配。
金句: "保险生来就是长期抗通胀的工具——时间周期一致、复利机制一致、利率水平一致。三个一致,决定了它是穿越周期的资产。"
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号