标题
- 标题
- 内容
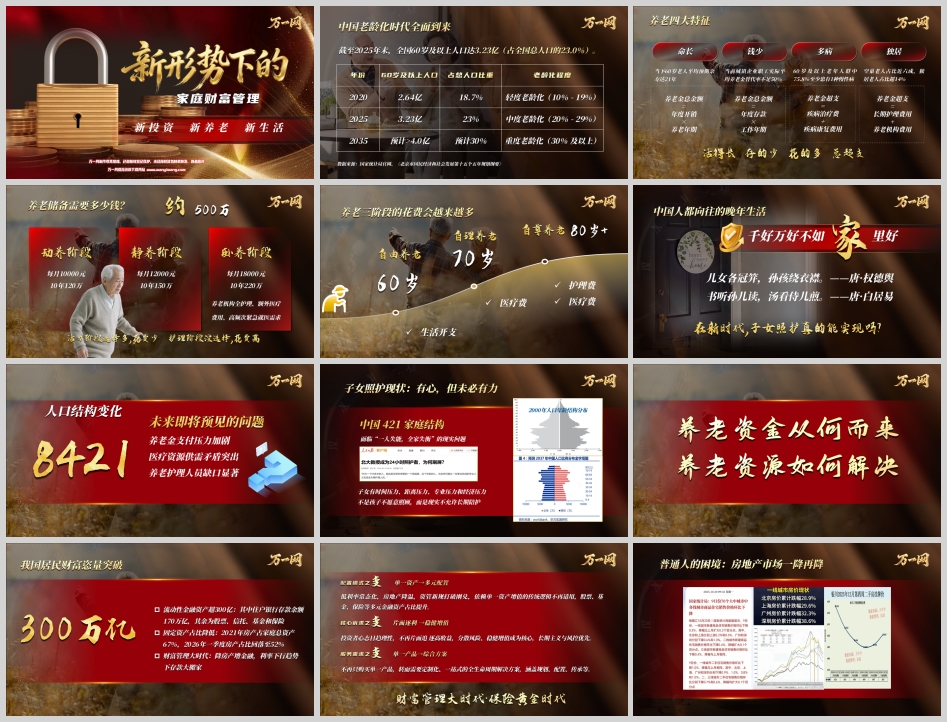
截至2025年末,全国60岁及以上人口达3.23亿,占全国总人口的23.0%。这意味着中国已正式进入中度老龄化社会。而根据预测,到2035年,60岁及以上人口预计将超过4.0亿,占总人口比重预计达到30%,届时中国将进入重度老龄化阶段。
从轻度老龄化到中度老龄化,中国用时约23年,远快于世界平均水平35年;从中度老龄化到重度老龄化,预计仅需11年。老龄化、少子化、长寿化三期叠加,相互共振,中国老龄化时代已全面到来。
当下60岁老人平均预期余寿达21年。这意味着,退休后的生活可能长达二三十年,甚至更久。长寿是时代的馈赠,但也对养老储备提出了更高要求。如果60岁退休,活到85岁,就需要准备25年的生活费;活到100岁,则需要准备40年。长寿时代,养老支出越来越多。
当前城镇企业职工实际平均养老金替代率不足50%。也就是说,退休前月收入1万元,退休后社保养老金可能只有不到5000元。收入越高,替代率越低。对于中小企业主、自由职业者、家庭主妇等群体,社保保障更低,退休后生活缺乏保障的问题更加突出。
60岁及以上老年人群中,75.8%至少患有1种慢性病。和癌症发生率最相关的因素是年龄——在中国,60岁及以上的患者分别占癌症发病总人数和死亡总人数的60%和71%。随着年龄增长,医疗费用支出将持续增加,成为养老储备的重要压力来源。
空巢老人占比近六成,独居老人占比超14%。中国421家庭结构下,子女面临时间压力、距离压力、专业压力和经济压力。"不是孩子不愿意照顾,而是现实不允许长期陪护。"一人失能,全家失衡,已成为普遍的现实问题。
养老金总金额 = 年度存款 × 工作年期
养老金超支 = 疾病治疗费 + 疾病康复费用
养老金超支 = 长期护理费用 + 养老机构费用
养老金总金额 = 年度开销 × 养老年期
活得长 + 存的少 + 花的多 = 总超支
这就是养老储备面临的核心矛盾:工作期有限,养老期漫长;存钱的时间短,花钱的时间长。
活力阶段(60-70岁):自由养老,自理养老。每月10000元,10年120万。活力阶段选择多,花费少。
静养阶段(70-80岁):自尊养老。每月12000元,10年150万。医疗费、护理费开始增加。
卧养阶段(80岁以上):养老机构全护理、额外医疗费用、高频次紧急就医需求。每月18000元,10年220万。护理阶段没选择,花费高。
三个阶段合计约500万。这就是品质养老所需的基本储备。
"儿女各冠笄,孙孩绕衣襟。"——唐·权德舆
"书听孙儿读,汤看侍儿煎。"——唐·白居易
千好万好不如家里好。中国人都向往居家养老、儿孙绕膝的晚年生活。然而在新时代,子女照护真的能实现吗?
养老金支付压力加剧
医疗资源供需矛盾突出
养老护理人员缺口显著
子女照护现状:有心,但未必有力
人口结构变化(8421结构)带来的养老压力,正在倒逼每个家庭提前规划。
流动性金融资产超300万亿,其中住户银行存款余额170万亿,其余为股票、信托、基金和保险。
固定资产占比降低:2021年房产占家庭总资产67%,2026年一季度房产占比回落至52%。
财富管理大时代:降房产增金融,利率下行趋势下存款大搬家。
配置模式之变:单一资产→多元配置
低利率常态化,房地产降温,资管新规打破刚兑,依赖单一资产增值的传统逻辑不再适用,股票、基金、保险等多元金融资产占比提升。
核心诉求之变:片面逐利→稳健增值
投资者心态日趋理性,不再片面追逐高收益,分散风险、稳健增值成为核心,长期主义与风控优先。
服务需求之变:单一产品→综合方案
不再只购买单一产品,转而需要定制化、一站式的全生命周期解决方案,涵盖规划、配置、传承等。
过去,房产是中国家庭财富的主要载体。然而,随着房地产市场持续调整,房产占比从67%回落至52%,依赖房产增值的传统财富逻辑正在失效。
股市波动剧烈,普通投资者难以把握。追涨杀跌、频繁操作,往往导致亏损。稳健增值,成为越来越多人的核心诉求。
2026年5月,国有六大银行发布降息,再次下调存款利率。一年期存款利率破"1",下调至0.95%。两年内,存款利率累计下调最高达120BP。
期限 | 中国银行2023年6月 | 工商银行2023年9月 | 农业银行2023年12月 | 建设银行2024年7月 | 交通银行2024年10月 | 邮政储蓄2026年5月 | 累计下调 |
1年期 | 1.65% | 1.55% | 1.45% | 1.35% | 1.10% | 0.95% | 70BP |
2年期 | 2.05% | 1.85% | 1.85% | 1.45% | 1.20% | 1.05% | 100BP |
3年期 | 2.45% | 2.20% | 1.95% | 1.75% | 1.50% | 1.25% | 120BP |
5年期 | 2.50% | 2.25% | 2.00% | 1.80% | 1.55% | 1.30% | 130BP |
降息时代——定期存款利率归"1"。钱越存越穷,购买力持续缩水。在这样的背景下,锁定长期收益、构建稳健现金流,成为养老规划的当务之急。
面对老龄化时代的养老挑战,我们需要以"新投资"理念,构建"新养老"模式,开启"新生活"篇章。
新投资:从单一存款转向多元配置,从短期逐利转向长期稳健,从被动储蓄转向主动规划。
新养老:构建"社保打底、商保补充、专属账户、终身领取"的多层次养老保障体系。
新生活:让晚年生活既有底气,更有品质——活力阶段自由自在,静养阶段安心舒适,卧养阶段尊严体面。
每一笔当下强制积累的投入,都是在为未来的生活攒下一份踏实的底气与稳稳的安全感。
养老规划不是"等有钱了再说"的事,而是"越早开始越轻松"的事。时间复利是年轻人最大的优势——25岁开始和45岁开始,差的是复利效应最关键的20年。现在每个月投入一点,不会影响现有的生活品质,但等到退休的时候,就能多一份持续稳定的现金流。
养老资金从何而来:
社保养老金:保基本,替代率不足50%
企业年金/职业年金:覆盖面有限
个人养老金:税优政策支持,额度有限
商业养老保险:补充养老的主力军,终身领取、稳健增值
养老资源如何解决:
居家养老:保险+服务+科技深度融合
社区养老:依托社区资源,提供就近服务
机构养老:专业护理,尊严养老
需求互补:
增额终身寿:解决财富长期保值增值、中期财务目标、家庭紧急备用金(短中长期)
年金:解决长期、终身、刚性需求、被动现金流(如养老、教育金等)(短中长终身)
策略互补:
增额终身寿:强调利益性——利率下行、锁定收益、资产配置中的重要一环
年金:强调规划功能——家庭现金流、子女教育、养老等支出打底资金、传承
中小企业主:社保保障低,退休后生活缺乏保障,当下经济收入比较可观,安全感低。需要专属养老账户,锁定确定性。
自由职业者:社保全额自缴,缴费压力大,收入波动大。需要灵活缴费、稳健增值的养老方案。
家庭主妇:社保保障低,经济依赖配偶,女性寿命更长但养老金更少。需要独立养老账户,保障晚年尊严。
"XXX,您的理财产品马上到期了,整体收益情况年化3.8%,还是挺不错的。但是后面就没有那么高的收益了,可能只有2点多,而且今年的降息信号释放得特别明显,后面肯定还要降。下周有没有时间,到行里我们当面聊一下,整体做个规划?"
"去年年底的中央经济会议,除了提出降准降息以外,还提出了发展银发经济的概念。现在中国老龄化的情况,大家都有所感觉,包括最近几年出台的延迟退休、个人养老金政策,都会影响我们未来的养老金领取。我看您平时都是一直在自己交社保,有没有关注过以后能领多少钱呢?"
谈社保:您现在社保都是怎么交的呢?
聊养老:您对我们未来的养老有信心吗?
聊未来:您对未来的养老生活是怎么规划的呢?
聊政策:您知道国家为什么要出台延迟退休政策吗?
聊痛点:您更需要关注的是社保替代率
聊资金需求:这些钱短期内会有使用需求吗?
聊家庭:现在结婚了吗?生小孩了吗?
用"养老三阶段"(活力阶段、静养阶段、卧养阶段)的总花费约500万,让客户直观感受养老储备的缺口。用年金险的"终身领取、稳健增值、专款专用"特性,对接客户的养老需求。
"我有社保就够了":社保替代率不足50%,只能保基本,品质养老需要补充。
"现在没钱,以后再说":把问题转化为优先级排序,用"积小成多"的逻辑触动客户。
"养老离我还很远":用时间复利的概念,说明越早开始越轻松。
老龄化时代全面到来,养老四大特征(命长、钱少、多病、独居)决定了养老储备的紧迫性。养老三阶段约500万的花费,决定了品质养老需要提前规划。财富管理大时代下,单一资产→多元配置、片面逐利→稳健增值、单一产品→综合方案,三大变化正在重塑家庭财富管理逻辑。
新投资·新养老·新生活。让我们做有远见的预见者,积小成多,聚沙成塔,用今天的理性规划,守护未来的品质晚年。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号