
标题
- 标题
- 内容
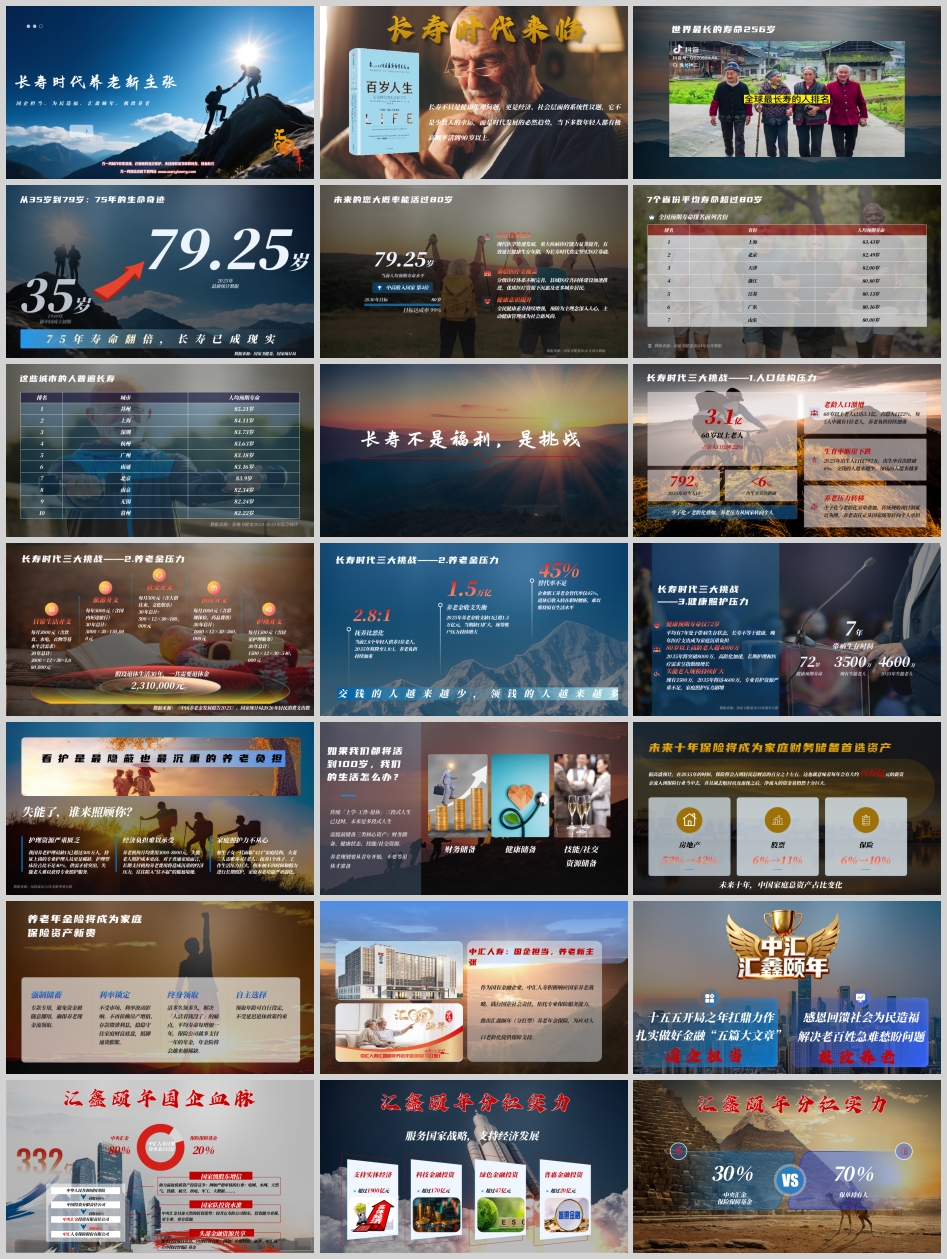
当1949年新中国成立初期人均预期寿命仅为35岁时,没有人能预见,短短七十五年后的2025年,这个数字会跃升至79.25岁。七十五年,寿命翻倍,这是人类历史上罕见的人口奇迹。国家卫健委2026年两会数据显示,当前我国人均预期寿命已位居中高收入国家第4位,2030年达到80岁的目标达成率已达99%。上海、北京、天津、浙江、江苏、广东、山东等七个省份人均预期寿命已超过80岁,苏州、上海、深圳等城市更是突破83岁。这意味着,今天大多数年轻人都有极高概率活到90岁以上。
长寿,从来不只是健康生理问题,更是经济、社会层面的系统性议题。它不是少数人的幸运,而是时代发展的必然趋势。然而,长寿不是福利,是挑战。当3.1亿60岁以上老人占总人口22%,当2025年出生人口仅792万、出生率首次跌破6‰,少子化与老龄化叠加的效应正在深刻改变中国社会的底层结构。养老压力,正从国家统筹悄然转向个人承担。
第一,人口结构压力。 每5个中国人中就有1位老人,交钱的人越来越少,领钱的人越来越多。当前2.8个年轻人供养1位老人,到2035年这一比例将降至1.8:1。传统现收现付制难以为继,养老责任正从国家转向个人。
第二,养老金压力。 2025年养老金收支缺口已超1.5万亿元,企业职工养老金替代率仅45%,退休后收入较在职时腰斩。假设退休生活30年,日常生活开支每月3000元、护理开支每月1500元、医疗开支每月1000元、社交开支每月500元,加上每年5000元旅游开支,30年总计需要退休金231万元。这笔账,是每个家庭都必须面对的现实。
第三,健康照护压力。 我国健康预期寿命仅72岁,平均有7年处于带病生存状态。80岁以上高龄老人超4000万,2035年将突破8000万;失能老人现有3500万,2035年将达4600万。养老护理员缺口超过500万人,护理型床位占比不足40%。养老机构月均费用3000-8000元,失能老人照护成本更高。独生子女一代面临“421”家庭结构,夫妻二人需赡养4位老人、抚养1个孩子,家庭照护力不从心。
看护,是最隐蔽也最沉重的养老负担。失能了,谁来照顾你?这不仅是家庭问题,更是社会问题。
如果我们都将活到100岁,我们的生活怎么办?传统“上学—工作—退休”三段式人生已过时,未来是多段式人生。我们需要提前储备三类核心资产:财务储备、健康储备、技能与社交资源。养老规划要从青年开始,不要等退休才准备。
未来十年,保险将成为家庭财务储备首选资产。据高盛预计,到2035年保险将占居民总财富的10%左右,每年约6万亿元新资金流入保险行业。中国家庭总资产占比中,房地产将从52%降至42%,股票从6%升至11%,保险从6%升至10%。养老年金险,将成为家庭保险资产新贵。
其核心价值在于:强制储蓄,专款专用,避免资金被随意挪用;利率锁定,不受市场波动影响,抵御通货膨胀;终身领取,活多久领多久,解决“人活着钱没了”的痛点;自主选择,领取年龄可自行设定,不受延迟退休政策约束。
作为国有金融企业,中汇人寿积极响应国家养老战略,践行国企社会责任。公司由中华人民共和国国务院、中国投资有限责任公司、中央汇金投资有限责任公司层层持股,中央汇金持股80%,保险保障基金持股20%,注册资本金332亿元。国家级股东增信、国家队投资水准、头部金融资源共享,使中汇人寿在优质资产投资竞争中具备天然优势——电网、水网、天然气、铁路、航空、核电、军工、大数据等严格审核行业,以及中保投资、新华、中汇成立的中保投智集芯基金等内部投资合作,均为客户红利创造提供坚实支撑。
中汇人寿已支持实体经济超过1900亿元,科技金融投资超过170亿元,绿色金融投资超过47亿元,普惠金融投资超过20亿元。2026年4月16日,公司官网正式发布9款产品分红实现率,汇鑫颐年2025年分红实现率达118%,以实实在在的业绩回报客户信任。
作为“十五五”开局之年扛鼎力作,中汇人寿扎实做好金融“五篇大文章”,感恩回馈社会,为民造福,推出汇鑫颐年(分红型)养老年金保险,解决老百姓急难愁盼问题。
高速领取。 投保年龄7天至80周岁,即期领取方式下最大投保年龄80周岁。选择即期领取,保单犹豫期满后次日便可开始领取,男性不早于60周岁,女性不早于55周岁。55岁惠女士一次性缴清50万元,犹豫期满次日即可领取养老金,最快15天领取,每年固定领取17000元,年领取率3.4%,直至终身。
高额领取。 以30岁男性为例,年交5万,十年缴费,约定65岁领取,每年固定领取养老年金42900元,与年交保费几乎持平。活多久,领多久:76岁固定领取514800元,88岁固定领取1029600元,99岁固定领取1501500元,105岁固定领取1758900元,固定领取总保费的8.58%。
高利锁定。 预定利率1.75%,终身锁定,抵御利率下行趋势,穿越经济下行周期,资产保值增值。
高额分红。 投资范围涵盖银行存款、债券、开放式基金、封闭式基金等具有充裕市场流动性的金融工具。至105岁,累计红利可达875550元。红利分配虽不确定,但依托强大股东和优质资源,公司注重长期稳健经营与服务质量提升,积极为客户创造红利。
高龄投保。 投保年龄7天至80周岁,约定领取年龄领取方式下,趸交、3年交最大投保年龄67周岁,5年交65周岁,6年交64周岁,10年交60周岁。养老年金领取频率为年领或月领,年领取金额=基本保险金额的100%,月领取金额=年领取金额×0.084。
保费豁免。 投保人因意外伤害身故或身体全残,且年龄介于18周岁至60周岁之间,可免交自投保人身故或被确定身体全残之日起的续期保险费,合同继续有效。以30岁男性为例,妻子为其投保,10年交费每年5万,假设妻子在第二年不幸意外身故,免交汇鑫颐年续期保费450000元。
洞悉人口变化趋势,顺应百岁人生新时代,提前布局,从容应对长寿人生。汇鑫颐年,国企担当,为民造福,为您提供与生命等长的高额现金流,为您的老年生活筑牢经济保障防线,给您满满的幸福感、获得感、安全感。
长寿时代养老新主张——这不仅是一句口号,更是一种行动。从今天开始,从青年开始,为自己、为家人,规划一个从容、体面、有尊严的百岁人生。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号