
标题
- 标题
- 内容
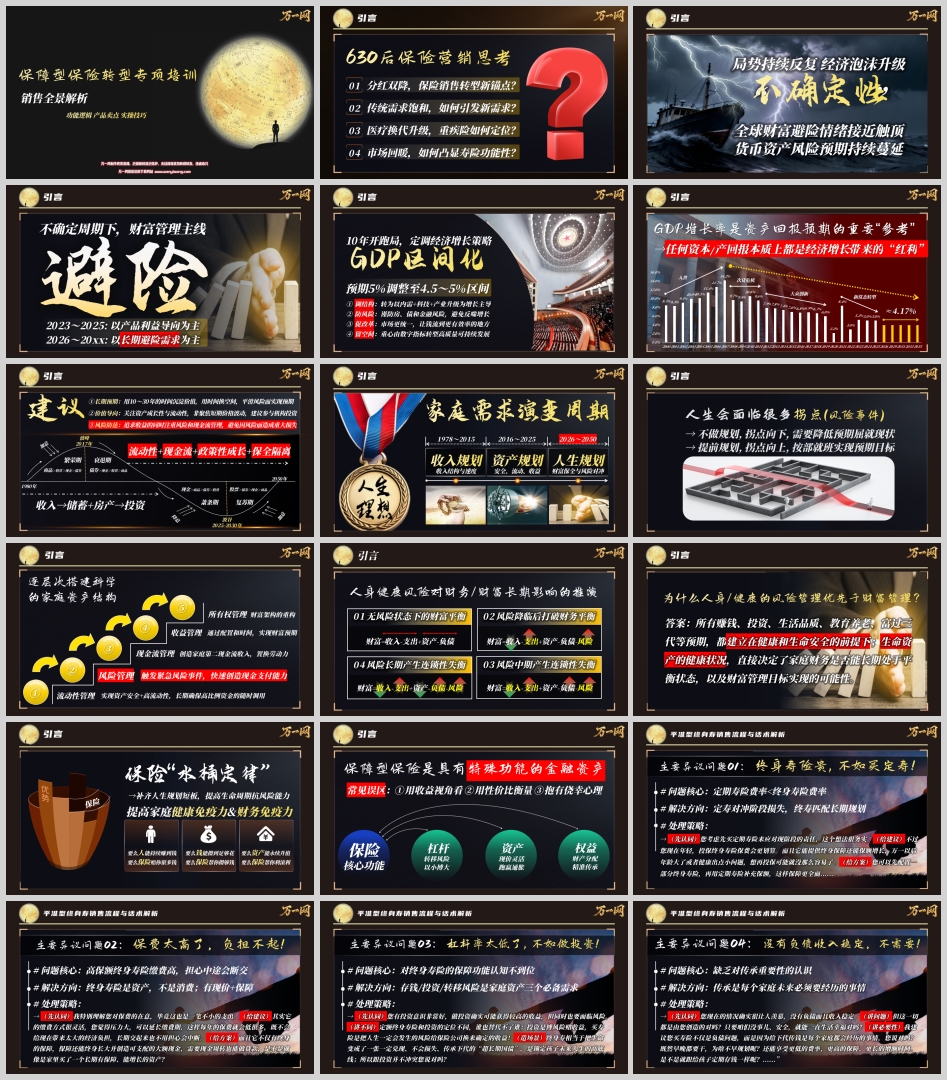
2023年7月31日,预定利率3.5%的保险产品全面下架,标志着保险行业进入一个新的发展周期。分红双降、利率下行、传统需求饱和,保险销售面临前所未有的转型压力。在这样的背景下,保障型保险的转型成为行业关注的焦点。
当前,全球经济局势持续反复,经济泡沫升级,全球财富避险情绪接近触顶,货币资产风险预期持续蔓延。不确定性成为时代的主旋律。在这样的背景下,财富管理的主线正在发生深刻变化:
2023~2025年:以产品利益导向为主
2026~20xx年:以长期避险需求为主
这一转变意味着,保险销售不能仅仅停留在产品收益的比较上,而需要从客户的风险规避需求出发,凸显保险的长期避险功能。
GDP增长率是资产回报预期的重要"参考"。任何资本/产回报本质上都是经济增长带来的"红利"。当前,GDP增长预期从5%调整至4.5~5%区间,10年开跑局,定调经济增长策略:
调结构:转为以内需+科技+产业升级为增长主导
防风险:谨防房、债和金融风险,避免反噬增长
促改革:市场更统一,让钱流到更有效率的地方
留空间:重心由数字指标转型高质量可持续发展
从入世、次贷危机、大众创新到新常态转型,GDP增长率的波动深刻影响着资产回报预期。理解这一宏观背景,有助于保险从业者更好地把握客户需求的变化。
经济周期分为繁荣期、衰退期、萧条期、复苏期,不同阶段对应不同的资产配置策略:
繁荣期:商品>股票>现金>债券
衰退期:债券>现金>股票>商品
萧条期:现金>商品>债券>股票
复苏期:股票>债券>现金>商品
当前处于2025-2030年的波谷阶段,加息与降息交替,收入→储蓄+房产→投资的路径正在重构。基于此,提出三大建议:
长期预期:用10~30年的时间沉淀价值,用时间换空间,平滑风险而实现预期
价值导向:关注资产成长性与流动性,非聚焦短期价格波动,建议参与机构投资
风险防范:追求收益的同时注重风险和现金流管理,避免因风险而造成重大损失
从1978年到2050年,家庭需求经历了深刻的演变:
1978~2015年:收入规划——收入结构与速度
2016~2025年:资产规划——安全、流动、收益
2026~2050年:人生规划——财富保全与风险对冲
这一演变表明,家庭需求正从单纯的收入增长,转向资产的安全与流动,最终走向财富保全与风险对冲。保险作为风险管理的核心工具,将在这一演变中发挥越来越重要的作用。
人生会面临很多拐点(风险事件)。不做规划,拐点向下,需要降低预期屈就现状;提前规划,拐点向上,按部就班实现预期目标。
财富管理的五个层次:
流动性管理:实现资产安全+高流动性,长期确保高比例资金的随时调用
风险管理:触发紧急风险事件,快速创造现金支付能力
现金流管理:创造家庭第二现金流收入,置换劳动力
收益管理:通过配置和时间,实现财富预期
所有权管理:财富架构的重构,逐层次搭建科学的家庭资产结构
财富=收入-支出+资产-负债
这是无风险状态下的财富平衡。然而,风险降临后会打破财务平衡:
风险中期:产生连锁性失衡
风险长期:产生连锁性失衡
因此,完整的财富公式应为:
财富=收入-支出+资产-负债-风险
人身健康风险对财务/财富长期影响的推演表明,风险是财富管理中不可忽视的变量。
答案:所有赚钱、投资、生活品质、教育养老、富过三代等预期,都建立在健康和生命安全的前提下;生命资产的健康状况,直接决定了家庭财务是否能长期处于平衡状态,以及财富管理目标实现的可能性。
保险的核心功能是补齐人生规划短板,提高生命周期抗风险能力:
要么人能持续赚到钱,要么保险赔你很多钱
要么钱能攒到足够花,要么保险帮你攒够钱
要么资产能永续升值,要么保险帮你利滚利
提高家庭健康免疫力&财务免疫力,这正是保险的独特价值。
保险的核心功能包括:
杠杆:转移风险,以小博大
资产:现价灵活,跑赢通胀
权益:财产分配,精准传承
常见误区:①用收益视角看 ②用性价比衡量 ③抱有侥幸心理
问题核心:定期寿险费率<终身寿险费率
解决方向:定寿对冲阶段损失,终寿匹配长期规划
处理策略:
→ (先认同)您考虑先买定期寿险来应对现阶段的责任,这个想法很务实。(给建议)不过您现在年轻,投保终身寿险保费会更划算。而且它能提供终身保障还能保额增长,万一以后年龄大了或者健康出点小问题,想再投保可能就没那么容易了。(给方案)您可以先配置一部分终身寿险,再用定期寿险补充保额,这样保障更全面。
问题核心:高保额终身寿险缴费高,担心中途会断交
解决方向:终身寿险是资产,不是消费;有现价+保障
处理策略:
→ (先认同)我特别理解您对保费的在意,毕竟这也是一笔不小的支出。(给建议)其实它的缴费方式很灵活,您觉得压力大,可以延长缴费期,这样每年的保费就会低很多,既不会给现在带来太大的经济负担,长期交起来也不用担心会中断。(给方案)而且它不仅有终身的保障,保障还能终身长大并创造可支配的大额现金,需要现金周转也能做贷款,是不是就像是家里买了一个长期有保障、能增长的资产?
问题核心:对终身寿险的保障功能认知不到位
解决方向:存钱/投资/转移风险是家庭资产三个必备需求
处理策略:
→ (先认同)您有投资意识非常好,做投资确实可能获得较高的收益,但同时也要面临风险。(讲不同)定额终身寿险和投资的定位不同,谁也替代不了谁;投资是博风险赌收益,买寿险是把人生一定会发生的风险给保险公司换来确定的收益!(造场景)终身寿相当于把生命变成了一张一定兑现、不会损失、传承下代的"超长期国债",是锁定孩子未来人生的高底线;所以跟投资并不冲突您说对吗?
问题核心:缺乏对传承重要性的认识
解决方向:传承是每个家庭未来必须要经历的事情
处理策略:
→ (先认同)您现在的情况确实很让人羡慕,没有负债而且收入稳定。(讲问题)但这一切都是由您创造的对吗?只要咱们没事儿、安全,就能一直生活幸福对吗?(讲必要性)我建议您买寿险不仅是负债问题,而是因为给下代传钱是每个家庭都会经历的事情,您说对吗?既然早晚都要干,为啥不早规划呢?还能享受更低的费率、更高的保障、更长的增额时间。是不是就跟给孩子定期存钱一样呢?
问题核心:担心未来需要用这笔钱,收益低
解决方向:做合理的保额、缴费期规划
处理策略:
→ (先认同)您这个担忧我非常理解,毕竟这么多年要交这么多钱嘛。(讲问题)您看我给您设计的方案,只需要您每年投入收入比例的XX,是不是大部分的钱还在您的手里?其实不影响您以后应急用钱的!(给建议)如果您确实担心以后要用钱的问题,我可以帮您再设计一个专门的家庭备用金账户;这样:终身寿账户留给孩子,保他一生幸福;备用金账户留给自己,防范着急用钱的风险,您看好吗?
问题核心:混淆了两种终身寿险的功能定位
解决方向:两种产品在各自功能领域都是稀缺的
处理策略:
→ (先认同)您的保险意识很好,能看到增额寿险几十年后资产增值的能力。(讲问题)这两种寿险功能完全不同,相互不能替代。增寿是解决利率下行的长期储蓄方案,定额寿是解决突发风险获得高额补偿的保障方案;单看保单50年以后的价值可能增寿更好,但谁又能保证50年以内没有风险呢?(给建议)风险这个事不能预测,只能预防!不如做两手规划,一手解决人身风险、一手锁定资产增值。
问题核心:更关注眼前,觉得传承太远、或占用资金
解决方向:越是压力大、缺钱,就越应该提高风险保额
处理策略:
→ (先认同)我非常理解您的感受,这几年大家都不容易...(讲问题)但压力大、感觉缺钱用,不正说明了咱缺保障吗?(转话题)买保险就是拿走担忧、降低损失和支出的方式呀?是让咱们看病、教育、养老都不用自己出钱,孩子还能拿到一大笔传承金的工具!(给建议)所以压力越大、越感觉钱不够用,就越需要抓紧买保险!不买保险的话,咱也要存钱、投资,但它们都没办法给您带来足额的保障。
问题核心:要么没有子女规划意识,要么能力有限
解决方向:谈父母责任和子女规划的必要性
处理策略:
→ (先认同)现在确实很多人已经放弃卷孩子了,孩子未来也存在很大的不确定性...(讲问题)但孩子的一生始终是没办法跟父母分开的,给孩子的投入只有早晚的问题,没有投不投的问题!(给建议)所以早晚都要帮他渡过一些难关,不如提早做一点规划,成本又低、自己还有控制权;既让孩子在人生不同阶段拥有更多的选择权,还能提高自己的养老储备,让自己晚年更独立、更幸福。
问题核心:对保险公司长期安全性有疑虑
解决方向:讲保险公司安全性机制
处理策略:
→ (先认同)很多人跟您一样都有这个担忧,毕竟这份规划是一辈子的事。(讲问题)您看中国保险行业已经30多年了,确实出现过很多保司经营不善的问题,但从来没听说有保险合同不兑现,对吗?(给信心)现在国家监管强制保险公司下调保单利率,就是为了降低保司的负债压力,提高经营的稳定性。去年新国十条里一半的内容都是在进一步规范保险公司的经营,确保不出问题、保障客户利益。
问题核心:对国内产品水平和收益有质疑
解决方向:讲境内外保险产品的使用场景
处理策略:
→ (先认同)这几年确实有不少人去境外买保险。(讲需求)买这种寿险图的就是安全、确定和法律保障,您说对吗?(讲问题)保险保障是由保险法和国家监管提供的,但境外保单并不在这两者的保护范围内;而且钱出去、再回来都涉及到换汇、汇率波动以及合规等问题,这样不就大大增加了买保险额外的风险吗?(做促成)咱买保险的目的是转移风险,不是增加风险!有法律约束的契约才安全。
需求:保收入来源,保子女教育,保生活负债
配置要点:
保额=家庭年支出×(子女成年年龄-当前年龄)+负债总额
收入能力不强,资产规模不高,收入断流对长期生活影响大
10倍收入对应的保额不高,保费相对便宜,不影响家庭支出
购置资产能力不足,投资能力较弱,保单杠杆兼顾资产积累
人脉与社会资源少,子女跨阶可能性小,保单杠杆相对公平
产品功能锚点:保额等于增加家庭资产,低保额需求对应低保费,子女未来确定的现金量。
需求:保资产负债,保生活品质,保子女阶层
配置要点:
退休前收入损失保障用定期寿,子女阶层目标保障用终身寿
看似高资产实际高负债,负债率越高,生命资产定价应越高
生活品质经历长时间升级,教育/房产等不可逆,需对冲风险
房产占家庭资产比例高,未来面对大额税费,需提前做规划
家庭责任链条相对较长,亲人间的责任成本高、预期目标高
产品功能锚点:交费期广,可按需配置;终身/定期可阶梯配置;长期高现价可留作备用。
需求:降低税债损失,资产安全隐匿,保财产放大
配置要点:
应税资产多、应税比例高,寿险自身免税、杠杆创造税金
资产与财务复杂,关联交易多,提前规划避免因债务产生损失
交费能力强,以较低的成本撬动大额现金,实现财富代代相传
保单隐秘性有助于维护家族关系,减少内部潜在的利益冲突
保险金信托降低家族信托准入门槛,增强对后代财务管控性
产品功能锚点:大幅降低未来税金成本,指定受益匹配传承意愿,高杠杆优化资产投产比。
保障型保险转型的核心,在于从产品利益导向转向长期避险需求导向。通过理解宏观局势、把握财富管理主线、掌握保险核心功能、熟练运用异议处理话术、针对不同家庭提供差异化配置方案,保险从业者可以在转型期找到新的增长点。
把人身风险变生命资产的收益,把应税额度变免税资产的收益,把贬值现金变确定长大的资产。这正是保障型保险的独特价值所在。
用能力范围内的"筹码",摸人生确定性的"底牌"。在不确定的时代,保险为家庭提供了一份确定的保障,这正是保险销售的核心意义所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号