
标题
- 标题
- 内容
换了个干法:2026,保险从业者的信心从哪来
——理财健康养老保险早会专题
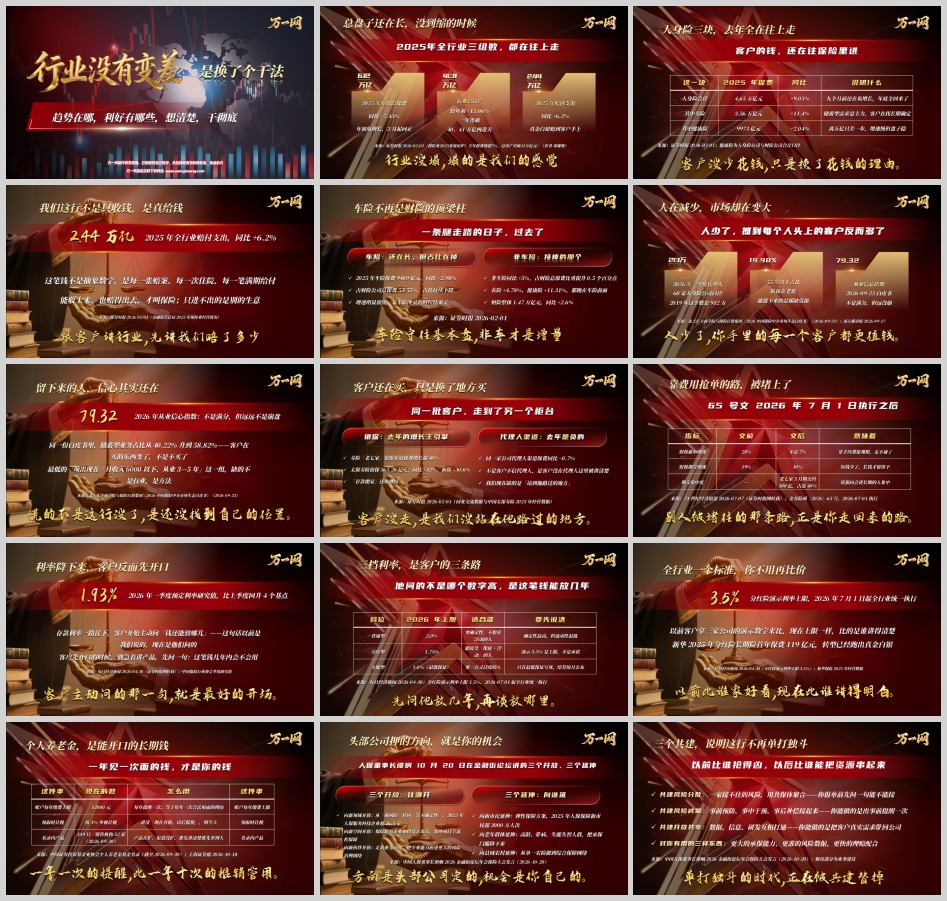
一、先看大盘:行业没塌,塌的是我们的感觉
过去两年,很多从业者心里都憋着一句话:这行是不是不行了?客户不接电话了,增员增不动了,产品越来越难讲,收入肉眼可见地往下走。感觉整个行业在收缩,在退潮,在塌方。
但感觉会骗人,数据不会。
2025年全行业三组数,全都在往上走。
第一组:6.12万亿。2025年原保险保费收入6.12万亿元,同比增长7.43%。要知道,这一年年初还是负增长,从3月起才一路回正,硬是把全年拉成了正增长。这说明什么?说明市场不是没有需求,是需求在换挡,换完挡之后还在往前跑。
第二组:41.31万亿。行业总资产41.31万亿元,较年初增长15.06%,一年之内连破40万亿、41万亿两道关口。资产端在膨胀,说明这个行业的底盘在加厚,不是在被抽空。
第三组:2.44万亿。2025年全行业赔付支出2.44万亿元,同比增长6.2%。这笔钱不是抽象数字,是每一张赔案、每一次住院、每一笔满期给付,是真金白银赔到客户手上的钱。
能收上来、也赔得出去,才叫保险;只进不出的是别的生意。 跟客户讲行业,别一上来就讲产品,先讲我们赔了多少——2.44万亿,这是这个行业最硬的底气。
所以,行业没塌,塌的是我们的感觉。感觉来自哪里?来自旧方法失效了,来自熟悉的路走不通了,来自过去那套“靠费用抢单、靠人情压单、靠车险冲量”的干法,正在被一条一条堵死。但行业本身,还在长。
二、人身险三块,去年全在往上走
再看细一点。人身险三块业务,2025年全部正增长。
人身险合计4.65万亿元,同比+9.05%。 九个月前还在负增长,年底全回来了。客户的钱,还在往保险里进。
其中寿险3.56万亿元,同比+11.4%。 储蓄型需求是主力,客户在找什么?在找长期确定。存款利率一路往下,理财收益忽高忽低,客户需要一个能把钱锁住、锁得久、锁得稳的地方。
其中健康险9973亿元,同比+2.04%。 离万亿只差一步,增速慢但盘子稳。慢不代表不重要,稳才代表可持续。
这三组数放在一起,说明一件事:客户没少花钱,只是换了花钱的理由。 过去买保险,很多人是“给你个面子”;现在买保险,是“给自己找个确定性”。理由变了,讲法就得变。你还在讲“这个产品收益高”,客户想的是“这笔钱我几年内会不会用”;你还在讲“保额多少”,客户想的是“真出事的时候谁管我”。
客户没走,是我们没站在他路过的地方。
三、财险:车险不再是顶梁柱,一条腿走路的日子过去了
财险这边,结构在变。
2025年车险保费9409亿元,同比+2.98%,占财险公司总保费53.55%,占比持续下降。车险还在长,但增速明显放缓,靠车险冲量的时代结束了。非车险同比+5%,占财险总保费比重提升0.5个百分点;农险+4.78%,健康险+11.31%,都跑在车险前面。财险整体1.47万亿元,同比+2.6%。
车险守住基本盘,非车才是增量。 一条腿走路的日子,过去了。对一线从业者来说,这意味着什么?意味着你的产品结构、你的客户结构、你的能力结构,都得跟着调。只会卖车险的人,路会越走越窄;能把非车讲清楚的人,增量在那里等着。
更值得警惕的是新能源车险。2025年新能源车险保费1900亿元,同比+35%,占车险保费首破两成;但全行业承保亏损56亿元,143个车系赔付率超100%,卖一份亏一份,集中在少数车型。低价冲量,最后是自己往里贴钱。 便宜卖是死路,这句话不只是对公司说的,也是对每一个靠“返点、降价”抢单的人说的。
四、人在减少,市场却在变大
再看队伍。
2026年一季度,60家人身险公司口径的代理人数量是213万。2019年这个数是912万。七年时间,队伍少了近四分之三。55岁以上占比19.98%,队伍在老化。
人少了,是坏事吗?换个角度看:人少了,摊到每个人头上的客户反而多了。
同一份白皮书里,2026年从业信心指数是79.32。不是满分,但远没崩。同一份白皮书里还有一个数:储蓄型业务占比从40.22%升到58.82%——客户在买的东西变了,不是不买了。信心最低的一项,出现在“月收入6000以下、从业3—5年”这一组。缺的不是行业,是方法。
慌的不是这行没了,是还没找到自己的位置。 留下来的人,是稀缺资源;但稀缺资源也得有新的干法,否则稀缺的只是人数,不是价值。
五、客户还在买,只是换了地方买
最扎心的一组对比,在渠道上。
2025年,银保是增长主引擎,代理人渠道是负的。寿险“老七家”银保渠道保费增长超40%;太保寿险银保565.28亿元,同比+42%,新保+30.6%。“存款搬家”还在继续。同一家公司代理人渠道保费同比-0.7%。
不是客户不信代理人,是客户没在代理人这里被讲清楚。 同一批客户,走到了另一个柜台。我们现在缺的是“站到他路过的地方”。
而2026年7月1日65号文执行之后,靠费用抢单的路也被堵上了:银保新单增速从28%降到不足7%,银保期交增速从19%降到10%,期交集中度向“老七家”集中,5月期交约100亿、占近40%。别人被堵住的那条路,正是你走回来的路。 靠手续费抢规模走不通了,短钱少了,长钱才留得下;资源向会讲长期的人集中。
利率这边,2026年一季度预定利率研究值1.93%,比上季度回升4个基点。存款利率一路往下,客户开始主动问“钱还能放哪儿”——这句话以前是我们说的,现在是他们问的。客户先开口的时候,别急着讲产品,先问一句:这笔钱几年内会不会用。
三档利率,是客户的三条路:普通型2.0%,适合要确定性、不想看浮动的人,确定性最高但流动性最低;分红型1.75%,适合能接受“保底+浮动”的人,演示3.5%是上限不是承诺;万能型1.0%最低保证,适合要一点灵活度的人,只有最低保证写死、结算按月公布。他问的不是哪个数字高,是这笔钱能放几年。先问他放几年,再谈放哪里。
分红险演示利率上限3.5%,2026年7月1日起全行业统一执行。以前客户拿三家公司的演示数字来比,现在上限一样,比的是谁讲得清楚。新华2025年分红险长期险首年保费119亿元,转型已经跑出真金白银。以前比谁家好看,现在比谁讲得明白。
六、四个入口,随便挑一个明天就能用
变了的四件事,就是四个入口。
利率下来 → 入口是“这笔钱几年不用”,不是“哪个收益高”。 客户主动问“钱放哪儿”,你先问“几年内会不会用”,这句话本身就是专业。
银保收紧 → 入口是“长期的钱要有人管”,谁能管得住谁拿单。 65号文堵住的是费用竞争,打开的是长期服务竞争。
养老账户 → 入口是每年一次的缴费提醒,合法又自然。 个人养老金账户每年缴费上限12000元,领取时按3%单独计税,名录内产品349只、销售机构52家(截至2026-09-30)。产品在扩、渠道没扩,谁先讲清楚谁先拿到人。一年一次的提醒,比一年十次的推销管用——一年见一次面的钱,才是你的钱。
健康管家 → 入口是“你上次住院,谁帮你安排的”。 健康险不再只管报销,开始管人:过去是被动支付,住院了拿发票来报,客户只在理赔那天想起你,比的永远是保额和价格;现在是全周期健康管家,病前筛查、病中就医安排、病后康复随访,服务写进条款,客户一年能用上几次,比的是谁能在关键时刻接得住。赔钱是一次的,管人是常年的。
头部公司押的方向,也是你的机会。人保董事长谭炯在2026金融街论坛讲的“三个开放、三个延伸”:向新领域开放,从“筛风险”转向“管不确定性”,2025年人保服务科技企业超36万家;向新空间开放,保险跟着企业和投资走出去;向新伙伴开放,把专业能力嵌进更大的风险治理网络。向新市民延伸,2025年人保保障新市民超3000万人次;向老年群体延伸,高龄、带病、失能失智人群,把承保门槛降下来;向县域农村延伸,从单一农险做到综合保障网络。还有“三个共建”:共建风险分散、共建风险减量、共建开放共享——单打独斗的时代,正在被共建替掉。方向是头部公司定的,机会是你自己的。
七、客户最后信的,还是你这个人
行业变了,“信谁”这件事没变。
渠道可以更便宜,产品可以同价,一家人的保单交给谁,还是看那张脸。行业变的是产品形态、渠道结构、利率水平;没变的是,客户在签字那一刻,要一个他敢信的人。
所以这个月只做三件事,别的先放。按顺序来,不要三件一起上。
第一件:把行业数据变成开场白(三句话)。 见客户别再从产品讲起,先用三句话把大盘说清:第一句,去年全行业收了六万一千二百亿保费,还在涨;第二句,同年赔出去两万四千四百亿,这行是真给钱的;第三句,行业总资产四十一万亿,一年涨了百分之十五。做到什么算完成?对着同事讲一遍,不磕巴。
第二件:从名单里挑出二十个人。 名单不是越多越好,是越准越好。三个条件各挑几个:手里有闲钱的7个——近半年有过大额定期到期、或问过“钱放哪儿”;家里有老人的7个——45岁以上、父母健在、聊过养老和看病;手里有旧保单的6个——三年前买过、没做过保单体检。一张表,二十个人,够你跑一个月。
第三件:给老客户做一次保单体检。 旧保单里,藏着新单子。别讲“你这份太旧了,换一个吧”,要讲“这一年你交了多少、赔过什么、谁管你,我帮你对一遍”;别讲“保额不够,再加点”,要讲“保障够不够,我们按你现在的家庭情况看”;别讲“现在有活动,很划算”,要讲“有几项服务你可能一直没用过,我教你用”。约到三个人,当面讲一遍。把旧保单讲出新意思,才有下一次见面。
四周排期,一周只干一件事:第一周换开场话术,找三个人试讲,周末检查能不能一分钟讲完行业三句话;第二周定二十人名单、开始约,周末检查约到几个、没约到的为什么;第三周集中见人,每人带一张三层钱图,周末检查见了几个人、留了几个电话;第四周补漏、复盘、把方法写成自己的话,谁的名单空了当场补上。
动作排进日历,才叫动作。
结语:趋势在哪,利好有哪些,想清楚,干彻底
总盘子还在长,没到缩的时候。6.12万亿保费、41.31万亿总资产、2.44万亿赔付,三组数都在往上走。人身险三块全在涨,财险结构在换挡,队伍在收缩但留下来的人更值钱,客户还在买只是换了地方买,费用抢单的路被堵上、长期讲清楚的路被打开,养老账户和健康管家是两个能开口的入口。
趋势在哪? 在长期确定、在养老服务、在健康管理、在非车增量、在县域和新市民。利好有哪些? 利率下行让客户主动开口,65号文让费用竞争退场,分红险上限统一让“讲得清楚”变成竞争力,个人养老金让每年一次合法见面成为可能。想清楚,干彻底——别问行业行不行,问客户现在缺什么;别三件一起上,按顺序一件一件做;别想得太多,先做一件。
行业没塌,塌的是旧干法。换了个干法,客户还在,市场还在,信心还在。79.32不是满分,但远没崩。留下来的人,把方法换对,把位置站对,这行就还是你的行。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号