
标题
- 标题
- 内容
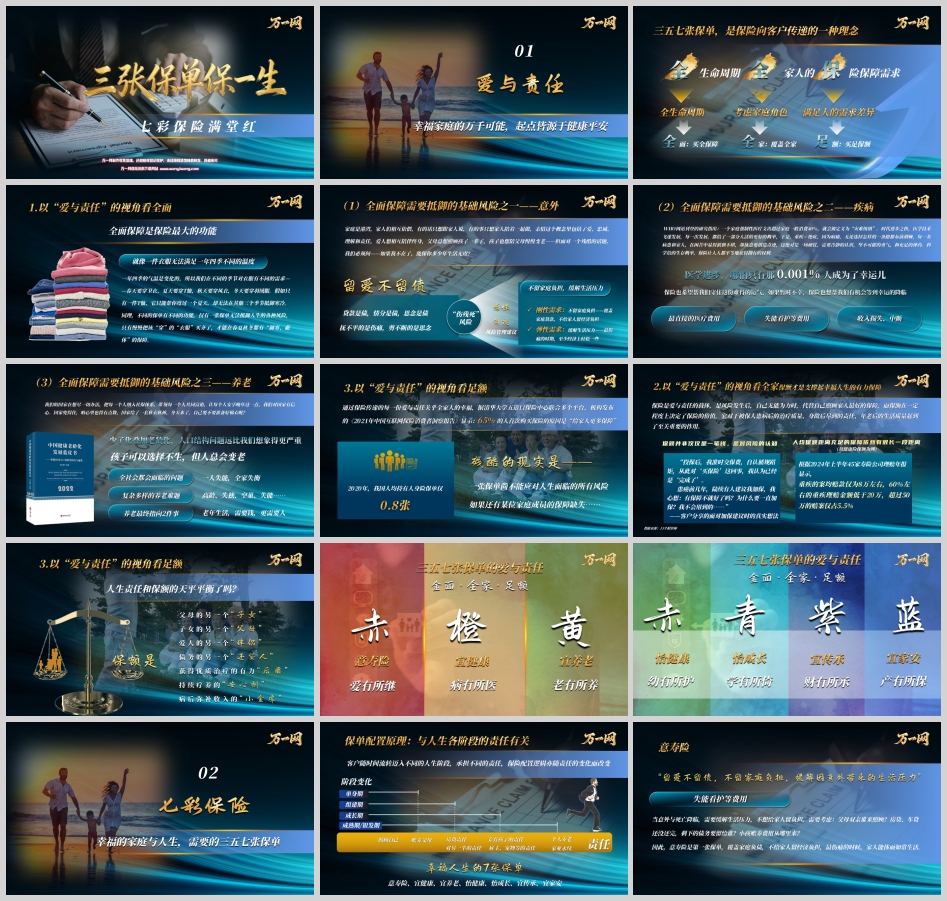
幸福家庭的万千可能,起点皆源于健康平安。当我们谈论保险时,谈论的从来不是一纸合同,而是爱与责任的具象化表达。保险是风险发生后,自己无能为力时,代替自己照顾家人最好的保障。2026年,随着人口结构变化、医学技术进步与家庭财富积累,家庭保单配置已从"买不买"进入"怎么买、买多少、买给谁"的科学规划时代。"三五七张保单"的理念,正是保险向客户传递的一种系统化配置思路——以全生命周期为经,以全家人的保障需求为纬,以全面、全家、足额为标尺,织就一张守护幸福家庭的安全网。
"三五七"并非简单的数字组合,而是一套完整的家庭保障方法论。其核心可概括为三个维度:全生命周期——考虑家庭角色在不同人生阶段的责任变化,满足人的需求差异;全家——覆盖每一位家庭成员,不让任何一个人成为保障的缺口;全面、足额——买全保障、买足保额,让保险真正具备抵御风险的能力。
这套方法的落脚点在于"缺口分析"与"方案说明":先识别家庭在意外、疾病、养老等基础风险上的保障缺口,再以科学的产品配置方案予以填补。三五七张保单,对应的是人生不同阶段的责任图谱,是"爱与责任"在风险管理上的量化表达。
全面保障是保险最大的功能。一年四季的气温是变化的,所以我们在不同季节对衣服有不同的需求——春天要穿卫衣、夏天要穿T恤、秋天要穿风衣、冬天要穿羽绒服。假如只有一件T恤,它只能帮你度过一个夏天,却无法在其他三个季节抵御寒冷。同理,不同的保单有不同的功能,仅有一张保单无法抵御人生的各种风险,只有慢慢把该"穿"的"衣服"买齐了,才能在春夏秋冬都有"御寒、蔽体"的保障。全面保障需要抵御的基础风险,主要集中在三个方面。
(一)意外风险:留爱不留债
家庭是港湾,家人们相互依偎,有的话只想跟家人说,有的事只想家人陪着一起做。亲情这个概念里包括了爱、忠诚、理解和责任——爱人想相互陪伴终身,父母总想照顾孩子一辈子,孩子也想陪父母慢慢变老。但面对一个残酷的话题,我们必须问:如果我不在了,能保你多少年生活无虞?贷款是债,情分是债,思念是债;抚不平的是伤痛,剪不断的是思念。从感性角度看,"伤残死"风险带来的不仅是情感创伤,更是家庭经济的断裂。风险管理建议因此分为两层:刚性需求是不留家庭负担——覆盖家庭贷款,不给家人留经济负担;弹性需求是缓解生活压力——在最伤痛的时期,至少让家人经济上轻松一些。留爱不留债,是意外保障最朴素的表达。
(二)疾病风险:让人人平等地获得拥有的权利
WHO网站刊登的研究指出:一个家庭强制性医疗支出超过家庭一般消费40%,就会被定义为"灾难级别"。时代进步之快,医学技术飞速发展,每一次发展,都给了一部分人活得更好的概率。于是,重疾≠绝症。因为病痛,无论选择怎样的一条路都布满荆棘,每一名病患和家人,在困苦中显得狼狈不堪,却执意要创造奇迹——这绝对是一场硬仗,需要冷静的认识、坚不可摧的勇气和充足的弹药。科学给的生存概率,保险让人人都平等地获得拥有的权利。医学进步,哪怕只有那0.001%的人成为了幸运儿,保险也希望帮我们守住这份难得的运气;如果暂时不幸,保险也想帮我们有机会等到幸运的降临。疾病风险需要覆盖的,不只是最直接的医疗费用,还包括失能看护等费用,以及收入损失与中断带来的连锁冲击。
(三)养老风险:国家给秋衣秋裤,自己备好棉衣
孩子可以选择不生,但人总会变老。少子化叠加老龄化,人口结构问题远比我们想象得更严重。我们的国家在想尽一切办法,把每一个人纳入社保体系,带领每一个人共同富裕,让每个人安享晚年——这一点,我们对国家有信心。但国家兜得住,咱心里也得有点数:国家给了一套秋衣秋裤,冬天来了,自己要不要准备好棉衣呢?全社会都会面临的问题,复杂多样的养老难题,最终指向两件事:钱和人。"一人失能,全家失衡",高龄、失独、空巢、失能……老年生活,需要钱,更需要人。养老保障的意义,正在于提前为"钱"的部分做足准备,减轻"人"的负担。
(一)全家:不让任何一位成员成为缺口
通过保险传递的每一份爱与责任关乎全家人的幸福。据清华大学五道口保险中心联合多个平台、机构发布的《2021年中国互联网保险消费者洞察报告》显示:65%的人首次购买保险的原因是"给家人更多保障"。然而,2020年我国人均持有人身险保单仅0.8张。残酷的现实是——一张保单尚不能应对人生面临的所有风险,如果还有某位家庭成员的保障缺失,家庭的保障体系就存在致命短板。全家覆盖,意味着配偶、子女、父母都应纳入保障视野,让爱与责任不因成员缺位而落空。
(二)足额:保额才是支撑幸福人生的有力保障
保险是爱与责任的载体,而保额在一定程度上决定了保险的价值,它对于被保人患病后的治疗质量、身故后尽到的责任、年老后的生活质量起到了至关重要的作用。一位客户分享了自己面对加保建议时的真实想法:"投保后,我准时交保费,自认循规蹈矩,从此对'买保险'这回事,我认为已经是'完成了'。患癌前几年,陆续有人建议我加保,我心想:有保障不就好了吗?为什么要一直加保?我不会用到的……"然而根据2024年上半年45家寿险公司理赔年报显示,重疾的案均赔款仅为8万左右,60%左右的重疾理赔金额低于20万,超过50万的赔案仅占5.5%。人均保额距离充足的保障依然有很长一段距离。
保额并非仅仅是一笔钱,是对风险的认知。足额的保额,是父母的另一个"子女",是子女的另一个"父母",是爱人的另一个"伴侣",是债务的另一个"还贷人",是获得优质治疗的有力"后盾",是持续疗养的"安心剂",是病后弥补收入的"小金库"。人生责任和保额的天平,值得每一个家庭认真称量。
以"全面·全家·足额"为标尺,幸福的家庭与人生需要三五七张保单,以色彩喻功能,构成"七彩保险满堂红"的保障图谱。
三张保单(基础配置):意寿险——爱有所继,"留爱不留债,不留家庭负担,缓解因意外带来的生活压力",覆盖家庭负债,最伤痛的时候让家人能体面如常生活;宜健康——病有所医,"生病看得起,生活不打折",产品配置为医疗保险+疾病保险,分担高额医疗费用,缓解劳动力损失带来的经济负担;宜养老——老有所养,"留下未来,保住过去",产品配置为养老年金保险+护理保险,让晚年生活有品质、有尊严。
五张保单(家庭扩展):在三张基础上增加怡健康(少儿)——幼有所护,"让保险责任演化成爱,护佑孩子健康成长",产品配置为医疗保险+少儿重疾险;怡成长(少儿)——学有所倚,"留下一份保障,托起一份希望",通过教育金、创业金、婚嫁金的规划,一笔钱、一个期限,给孩子一个自由选择的机会。
七张保单(完整配置):再增加宜传承——财有所承,"富!要过三代",通过终身寿险和年金保险等实现资产定向传承、家产长存;宜家安——产有所保,"人有了保障、车有了保障、小家也可以有保障",通过家财险、责任险等为房屋等家庭财产和雇佣人群提供保障,给"港湾"也加上一个保护罩。
客户随时间流转迈入不同的人生阶段,承担不同的责任,保险配置逻辑亦随责任的变化而改变。单身期,照顾自己、赡养父母;组建期,房贷责任、对另一半的责任;成长期,养育孩子的责任;成熟期/银发期,个人养老、家业永续,乃至雇主、宠物等责任。责任在变,保单配置的优先级也应随之调整。
"山影图"以"山"的起伏表现生命周期中家庭责任和收入的同步变化,以"山"的倒影表现匹配家庭责任的全生命周期保险保障方案,形象呈现出保险是对幸福生活的"复刻"和"备份"。从单身期的祥瑞平安、温暖健康、金色年华,到组建期与成长期的茁壮成长、青出于蓝,再到成熟期与银发期的富贵传家、包容和谐,意寿险、宜健康、宜养老、怡健康(少儿)、怡成长(少儿)、宜传承、宜家安七张保单沿收入线依次展开,与人生责任同频共振。
在产品的科学配置上,三张保单方案以定期/终身寿险、意外险满足高保障需求,以医疗险&重疾险满足健康保障需求,以养老保险&护理险依据不同客户需求设置灵活型和专属型;五张保单方案主打家庭客户及高净值客户,健康保障全面,教育产品设置专属教育型及长期增长型,满足高中、大学、继续深造基金及创业金等需求;七张保单方案则聚焦风险隔离与富贵传承,并为家庭房屋等财产、家庭雇佣人群提供财产与责任保障。
保险的意义,在于用今天的确定性安排对冲明天的不确定性;保险的功用,在于让爱与责任在风险面前依然能够兑现。全面,是买齐四季的衣服;全家,是不让任何一位成员裸奔在风险中;足额,是让保额配得上肩上的责任。三五七张保单,不是销售话术的堆砌,而是一份以"爱与责任"为底色、以全生命周期为轴线的家庭保障说明书。2026年,愿每一个幸福家庭都能以科学的保单配置"复刻"幸福、给家"备份",让爱有所继、病有所医、老有所养、幼有所护、学有所倚、产有所保、财有所承。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号