标题
- 标题
- 内容
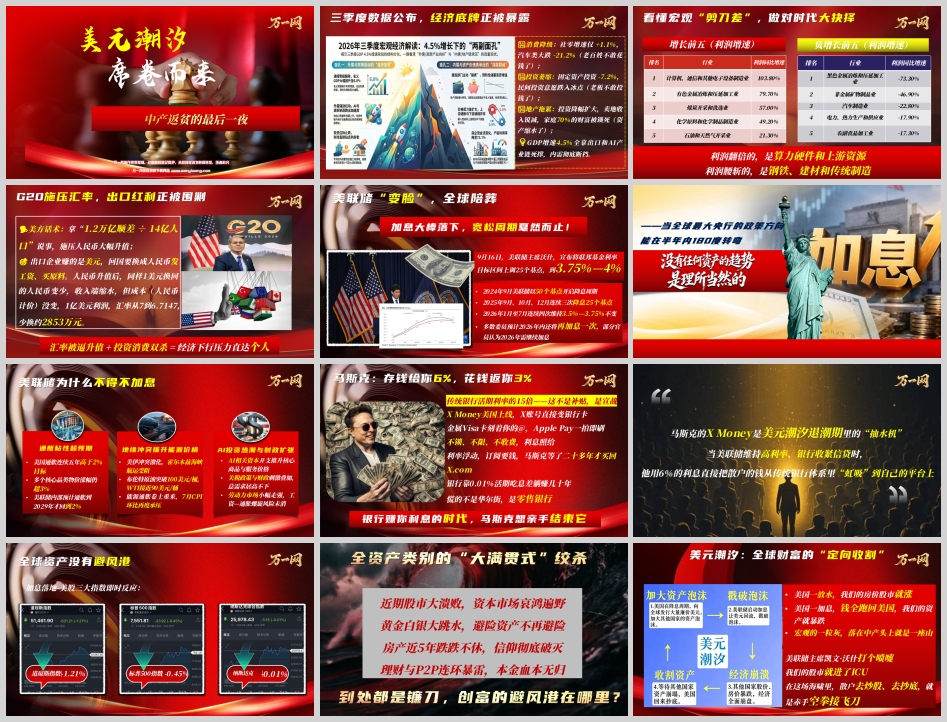
2026年的秋天,数据比秋风更冷。
三季度经济数据公布那一刻,许多人的第一反应不是分析,而是沉默。GDP增速4.5%,看上去尚在目标区间之内,但拆开来看,支撑增长的力量与普通人的体感之间,隔着一道深不见底的裂痕。社零增速仅1.1%,汽车类消费在部分口径下录得超过两成的跌幅,固定资产投资累计同比-7.2%,房地产开发投资降幅扩大至-20.6%。出口和AI产业链在死撑,内需却像一根绷到极限的弦,随时可能发出断裂的声响。
与此同时,大洋彼岸的美联储在2026年9月按下了加息键,联邦基金利率目标区间升至3.75%—4%,这是2023年7月以来首次加息。沃什主席在发布会上说得直白:通胀“太高了,而且已经持续太久”。市场迅速切换叙事,从“是否加息”变成了“还要加几次”。达拉斯联储主席洛根随后表态,至少还需两次、每次25个基点的加息。
美元潮汐的转向,从来不只是美国的事。当全球最大央行的政策方向在半年内完成180度转弯,涟漪抵达每一片海岸时,已经变成了浪。
而中产,站在浪的最中间。
先看国内那张被反复引用的“剪刀差”图表。 2026年1—9月,全国规模以上工业企业利润总额同比增长15.5%,表面光鲜。但利润的流向极度集中:计算机、通信和其他电子设备制造业利润同比增长103.8%,有色金属冶炼和压延加工业增长79.7%,煤炭开采和洗选业增长57.0%。翻倍的是算力硬件和上游资源,是资本密集、技术密集、离普通人日常生活最远的环节。
另一边,黑色金属冶炼和压延加工业利润下降73.3%,非金属矿物制品业下降46.9%,汽车制造业下降22.8%,农副食品加工业下降17.3%。钢铁、建材、传统制造、食品加工——这些才是吸纳就业最密集的领域,是无数中产家庭收入来源的底层土壤。利润腰斩的行业,降薪、裁员、冻结招聘是必然的连锁反应。一个人失去工作,一个家庭的现金流就断了;一个行业集体收缩,一个区域的消费就死了。
这就是内需断档的微观真相:不是老百姓“不敢花钱”,是越来越多的人发现自己“没有资格”像从前那样花钱了。
消费降级从来不是一种选择,而是一种被动适应。当房贷月供雷打不动地扣走收入的大头,当孩子的补习班费用一分不能少,当父母的医疗账单随时可能到来,而工资卡上的数字却不再增长甚至开始缩水时,削减开支是唯一的理性反应。汽车这种大宗可选消费首当其冲,跌幅超过两成并不令人意外。房子锁死了家庭七成左右的财富,房价不涨甚至阴跌,资产端的缩水与负债端的刚性形成一把钳子,夹住的正是中产最脆弱的现金流。
而汇率,是另一把从外部拧紧的钳子。
2026年以来人民币兑美元延续升值态势,至11月初已升破6.65。美方的话术并不新鲜:拿贸易顺差说事,施压人民币升值。逻辑链条很简单,后果却很沉重。出口企业赚的是美元,回国要换成人民币发工资、买原料。人民币每升值一分,同样一美元换回的人民币就少一分,而成本端以人民币计价纹丝不动。一家年出口千万美元级别的中型制造企业,汇率从7走到6.7附近,账面上凭空蒸发数百万元利润。这些企业背后,是流水线上的工人、是外贸跟单员、是工厂附近的小餐馆老板。出口红利的围剿,最终会沿着产业链一层层传导到最末端的家庭。
央行在11月3日出手,上调外汇存款准备金率2个百分点,释放稳汇率信号。但政策能平滑波动,改变不了方向。中美利差倒挂仍处高位,美联储年底和明年继续加息的预期还在,人民币升值的压力不会轻易消散。
更大的阴影来自美元潮汐本身。
美联储为什么不得不加息?通胀粘性超预期是首要原因,美国通胀连续五年高于2%目标,多个核心品类涨幅仍超3%。地缘冲突推升能源价格,AI投资热潮与财政扩张叠加,总需求居高不下。这些理由每一个都指向同一个结论:高利率不是暂时的,而是一个需要中产重新适应的长期环境。
高利率环境下,全球资产没有避风港。9月加息落地后,道指跌1.21%,标普跌0.45%。更早一些时候,黄金白银大跳水,避险资产不再避险;房产跌跌不休,信仰彻底破灭;理财暴雷的故事换着花样上演。当一个中产把积蓄投进股市想搏一把,他面对的是美联储主席打个喷嚏就能让市场进ICU的环境。赤手空拳接飞刀,接住的往往不是机会,是自己的血。
马斯克的X Money在这个节点上线,年化6%的存款利率,是传统银行活期利率的数百倍。表面上是科技巨头对银行业的宣战,深层看却是美元潮汐退潮期的一台“抽水机”。当美联储维持高利率、银行收紧信贷时,他用高息直接把散户的钱从传统银行体系里虹吸到自己的平台。钱在流动,但从一个口袋到另一个口袋,从一种资产到另一种资产,中产追逐收益的每一步,都在承担更高的风险和更少的保护。
中产返贫,很少是一夜之间的事。
它更像是一次次小裂缝的累积。第一道裂缝,是加杠杆买房时相信“收入会一直涨”;第二道裂缝,是把积蓄投入一个自己并不真正理解的市场;第三道裂缝,是忽视了顶梁柱的健康和收入中断的可能性;第四道裂缝,是婚姻或家庭结构变动带来的财富腰斩。每一道裂缝单独看都不致命,但它们叠加在同一个时间窗口里,再遇上美元潮汐的收水期,就会变成一场静默的雪崩。
上有老下有小,房贷还有二十多年,孩子补习班的缴费通知又来了,父母的体检报告上出现了需要复查的箭头,而公司的裁员名单在流传。别人亏的是闲钱,中产亏的是爹妈的救命钱、孩子的起跑线。这句话刻薄,却精准。
富人靠制度,穷人靠运气。中产夹在中间,既没有制度性的屏障,也经不起纯粹的赌运气。守富比创富更重要,这句话在2026年不再是一句鸡汤,而是一条生存法则。
守住底线,意味着重新审视那些被当作理所当然的东西:一份稳定现金流的工作比一个高杠杆的投资机会更珍贵;一笔覆盖半年到一年开支的现金储备比任何“高收益理财”都让人睡得着觉;家人的健康和一份足额保障,是防止家庭财务被一次意外击穿的最后一道防线。
宏观的一粒灰,落在中产头上就是一座山。但山来的时候,至少要知道自己站在哪里,手里还剩什么,下一步往哪走。美元潮汐不会因为谁的焦虑而改变方向,能改变的,只有自己在潮水中的姿势。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号