标题
- 标题
- 内容
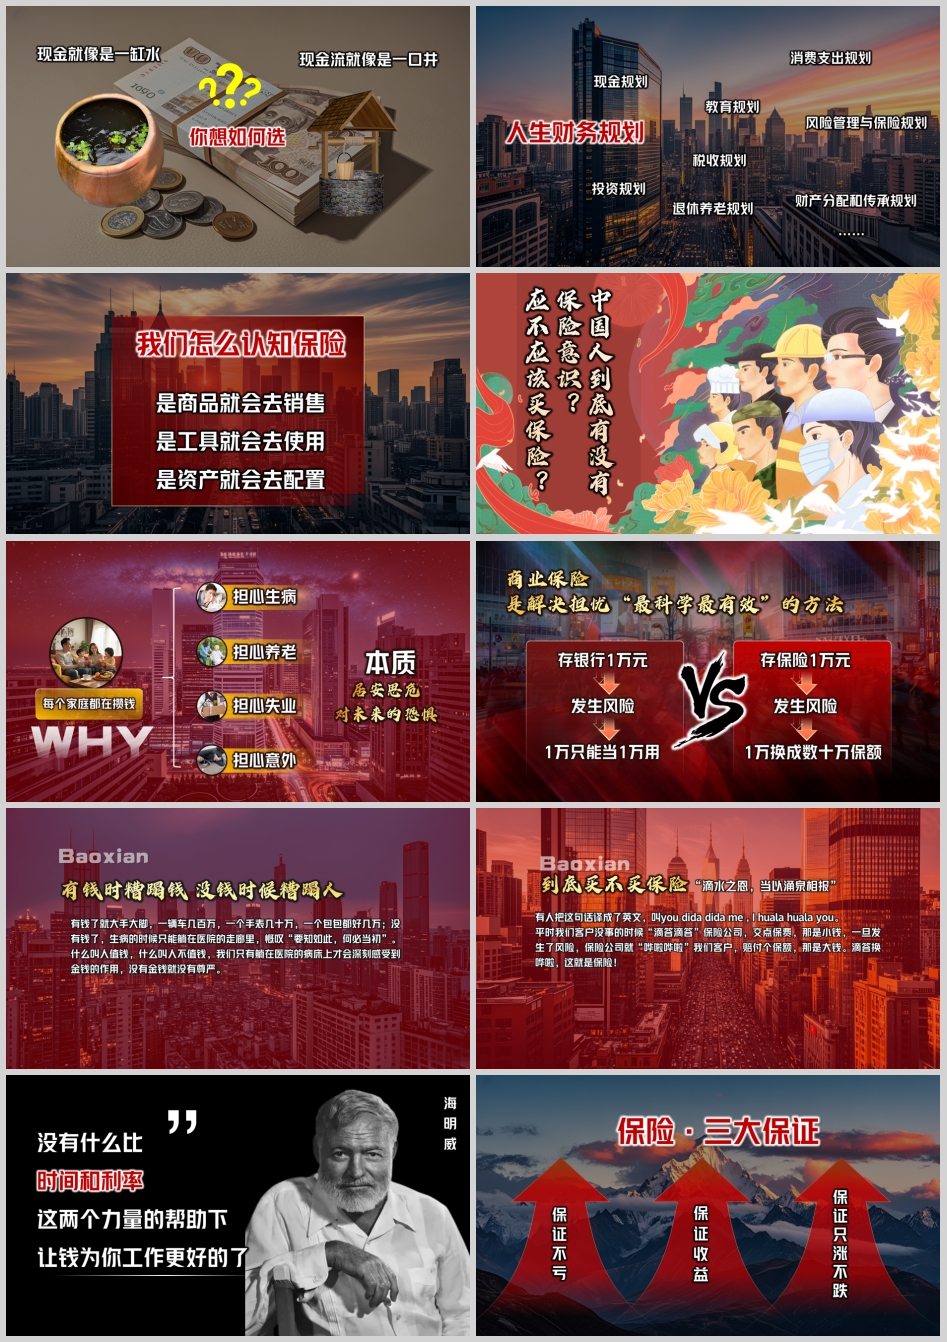
先说一句可能颠覆很多人认知的话:
我们所有人攒钱,其实就是为了"保险"——为了将来需要的时候,一定有钱花。
这句话听起来有点绕,但细想之下无比准确。你每个月把工资的一部分存起来,不敢花、舍不得花,到底是为了什么?不是为了数字变大本身,而是为了心里那份踏实——万一将来出点什么事,手里有钱,不至于求人、不至于慌。
可是,我们为什么"攒钱不敢花"?
因为对未来不可知的恐惧。这份恐惧具体落在四个地方:
第一,担心养老没有钱。 人一定会老,老了不一定能赚钱,但一定还要花钱。长寿本身,正在从一种福气变成一种财务风险。
第二,担心生病没有钱。 一场大病,掏空的不只是积蓄,还可能是一个家庭多年的生活规划。
第三,现在虽然有钱,担心将来变没钱。 收入有周期,行业有兴衰,资产有波动,今天的现金流不等于明天的现金流。
第四,现在虽然有工作,担心将来失去了工作怎么办。 职业的稳定性正在被技术、周期和结构变化不断侵蚀,收入中断的风险真实存在。
这种居安思危的思想,在我们这里可谓根深蒂固。节俭、储蓄、未雨绸缪,是刻在文化基因里的生存智慧。
但吊诡的是——我们如此深谋远虑,却常常拒绝商业保险;而商业保险,恰恰是解决这些担忧最科学、最有效的方法。
这是一个巨大的认知错位。我们一边用最原始的方式(存钱)对抗最复杂的风险,一边对专门为对抗风险而设计的金融工具(保险)充满怀疑。
要解开这个结,先要看清我们拒绝保险的真实原因。
误解一:把保险当成"消费"或"投资"。
很多人问:"我交了这么多年保费,没出事是不是就白交了?"这是把保险当成消费品——花了就得有回报。也有很多人拿保险的收益去和股票、基金比,觉得"跑不赢通胀,不划算"。这是把保险当成投资品。
但保险既不是消费,也不是投资,它是风险管理工具。它的核心功能不是"让你赚更多钱",而是"确保你在最需要钱的时候,一定有钱"。消防栓平时不出水,不代表它没用。
误解二:高估自己的自律,低估风险的冲击。
"我自己存钱不就行了?"理论上可以。但现实是,存钱靠的是意志力,而风险专挑你意志力薄弱的时候来。孩子要上学、父母要看病、朋友要合伙、行情看着不错——半辈子攒的钱,可能在一次冲动或一次意外中就散了。
保险的作用,恰恰是用契约替代意志。
误解三:把"不确定"和"不知道会不会发生"混为一谈。
风险发生的时间不确定,但风险本身是确定的——人一定会老,疾病一定会发生(只是发生在谁身上、什么时候)。保险解决的不是"风险会不会来",而是"风险来了怎么办"。
误解四:用短期收益衡量长期工具。
养老是30年后的事,教育金是15年后的事。用一年的收益率去衡量一个跨越几十年的安排,本身就是错配。
如果只能给保险下一个定义,我愿意这么说:
保险,是用今天的、确定的、可承受的小额支出,去对冲未来不确定的、无法承受的大额损失。
它不创造财富神话,但守护财富底线。它不保证你大富大贵,但保证你在最脆弱的时候不被击穿。
而支撑这一承诺的,就是常说的"三大保证、三大锁定"。
需要说明:不同机构、不同产品在表述上略有差异,且所有"保证"都限于保险合同明确载明的保证部分(分红险、万能险的浮动收益部分不属于保证)。理解这一点,才能真正理解保险的确定性来自哪里。
第一,保证安全。
保险合同是白纸黑字的法律契约,受《保险法》保护、受金融监管部门严格监管,还有保险保障基金等制度安排兜底。这意味着,写在合同里的利益,不会因为公司经营波动、市场动荡或个人变故而凭空消失。
放在当下这个资产"暴雷"频出的环境里,"保证安全"四个字的分量,比以往任何时候都重。
第二,保证给付(保证领取)。
只要触发合同约定的条件——到了约定的年龄、确诊了约定的疾病、发生了约定的事故——保险公司就必须按约定给付,不问市场好不好、不问你当时有没有收入、不问你有没有其他资产。
这种"不问原因、只看合同"的刚性兑付属性,是绝大多数金融工具不具备的。基金可能亏损,房产可能贬值,存款利率可能下行,但保险合同里约定的保证给付,不会因为外界变化而打折。
第三,保证长期。
一份保单往往跨越十年、二十年甚至终身。它不因政策调整而失效,不因利率下行而违约,不因你换了工作、换了城市、收入下降而中断效力(只要按时缴费)。
在这个充满变化的时代,"有一个东西几十年不变"本身就是稀缺价值。
如果说"三大保证"解决的是"会不会兑现",那么"三大锁定"解决的是"能不能守住"。
第一,锁定利率与收益。
利率下行是长期趋势。今天看着还不错的收益率,十年后未必还有。保险合同里约定的保证利率、预定利率或保证领取金额,一旦写进合同,就锁定了未来几十年的收益规则。
在利率不断走低的环境里,能锁住一个长期确定的收益水平,本身就是对抗风险的能力。
第二,锁定时间与用途(长期专款专用)。
这是最容易被忽视、却最关键的一点。保险通过契约的方式,把一笔钱"锁"在一个明确的未来用途上——养老的钱就是养老的,教育的钱就是教育的,传承的钱就是传承的。
它用制度对抗人性。因为人性是容易被当下诱惑的,而保险让"未来的自己"拥有对"现在的自己"的否决权。
第三,锁定归属与传承。
通过指定受益人,保险可以明确地把钱给到想给的人,规避继承纠纷、婚姻风险、债务风险的干扰。这是其他很多资产形式难以做到的定向安排。
"锁定归属"让财富真正实现了"我的钱,我做主,给我想给的人"。
回到开头那四个担忧,看看保险如何一一回应。
怕养老没有钱?
养老保险通过"锁定长期+保证领取",把退休后的现金流变成合同约定。不管活到85岁还是95岁,约定的钱按月或按年给付,形成与生命等长的现金流。这解决的不只是"有没有钱",更是"人还在,钱没了"的长寿风险。
怕生病没有钱?
健康险通过杠杆机制,用小额确定的保费支出,锁定大额不确定的医疗费用。更重要的是,它保证的是"确诊即给付"或"花多少报多少"的确定性,让你在关键时刻有选择权——选更好的药、更好的医院、更好的治疗方案,而不是只能选最便宜的。
怕现在有钱、将来变没钱?
储蓄型保险通过"锁定利率+锁定归属",把当前的一部分盈余转移到未来,并且以契约形式固定下来。它不受你未来职业变动、收入波动的影响,也不受市场短期涨跌的干扰。
怕失去工作?
收入中断风险的本质,是家庭现金流断裂。保险一方面通过保障型产品防止大额支出击穿家庭财务,另一方面通过储蓄型产品锁定一部分"无论发生什么都在"的资产,为家庭留一条底线。
四条恐惧,四条解法。这正是为什么说"商业保险是解决这些担忧最科学、最有效的方法"。
很多人把买保险理解为"钱花出去了"。但换个角度想:
钱并没有消失,只是换了一种存在形式——从"随时可能被花掉的活期存款",变成了"被契约锁定、专属于未来的确定性资产"。
攒钱是手段,保险是目的。我们攒钱,就是为了将来需要的时候一定有钱花;而保险,就是让"一定有钱花"从愿望变成契约。
这个认知转变非常重要。当你不再问"这个保险划不划算",而是问"这笔钱放在这里,能不能保证我在最需要的时候一定拿得到",你就真正理解了保险。
第一,先保障,后储蓄。 优先配置医疗、重疾、意外、寿险等保障型产品,筑牢防火墙;再考虑年金、增额寿等储蓄型产品,规划长远现金流。顺序颠倒,可能在风险来临时被迫中断储蓄计划。
第二,先大人,后小孩。 家庭经济支柱才是孩子最大的"保险"。支柱倒下,孩子的保单也可能交不上。
第三,用保单检视找缺口。 很多人家里保单不少,但责任不清、保障错配。定期做一次保单检视,搞清楚"保了什么、保了多少、缺什么",比盲目加保更有价值。
第四,长期持有,不轻易中断。 保险的价值在时间复利和长期锁定中才能体现。中途退保往往损失本金,得不偿失。缴费前做好资金规划,确保能持续交完。
我们所有人攒钱,都是为了将来需要的时候一定有钱花。
我们不敢花钱,是因为对未来充满恐惧——怕老、怕病、怕穷、怕失业。
这份居安思危的智慧值得尊重,但方式需要升级。存钱解决了"钱在哪里"的问题,保险解决的是"钱一定在、一定给、一定按时给"的问题。
三大保证——保证安全、保证给付、保证长期,解决的是"会不会兑现";
三大锁定——锁定收益、锁定用途、锁定归属,解决的是"能不能守住"。
当这两者叠加在一起,保险就不再是"可能用不上的一笔开销",而是家庭财务体系中那块最坚实的地基。
地基不显眼,但房子能不能扛住风雨,全看它。
我们不必再一边恐惧未来,一边拒绝那个专门为解决恐惧而生的工具。真正成熟的财富观,是先承认风险的存在,再用最科学的方式把它安排妥当。
认知保险,本质上就是认知一个朴素的道理:真正的自由,不是想花就花,而是知道——无论将来发生什么,该有的钱,一分都不会少。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号